Rp9 Triliun Alarm Kejahatan Siber Keuangan
Foto Ilustrasi - Dok Redaksi.
Ujian Serius Kebijakan Keuangan Digital Indonesia
Transformasi digital di sektor jasa keuangan Indonesia bergerak cepat, bahkan terlalu cepat untuk sebagian masyarakat yang belum sepenuhnya siap. Bagaimana tidak kegagapan teknologi membuat masyarakat rentan sekali menjadi korban tindak kejahatan siber keuangan.
Di balik kemudahan transaksi dan janji inklusi keuangan, tersimpan ancaman serius yang kini tak bisa lagi dipandang sebelah mata. Angkanya mencengangkan, sekitar Rp9 triliun kerugian akibat kejahatan siber di sektor keuangan sejak November 2024 hingga Desember 2025.
Data tersebut diungkapkan Otoritas Jasa Keuangan (OJK) Provinsi Kalimantan Timur dan Kalimantan Utara (Kaltim–Kaltara), sekaligus menjadi sinyal keras bahwa kejahatan siber keuangan telah bertransformasi menjadi persoalan kebijakan publik, bukan sekadar kasus kriminal individual.
“Angka Rp9 triliun ini menunjukkan bahwa kejahatan siber keuangan bukan persoalan kecil. Ini ancaman nyata terhadap stabilitas dan kepercayaan publik di sektor jasa keuangan,” ujar Kepala OJK Kaltim–Kaltara, Parjiman, dalam kegiatan media update sosialisasi Indonesia Anti-Scam Centre (IASC) dan Inovasi Keuangan Digital di Kantor OJK Yogyakarta, Selasa (12/1/2026).
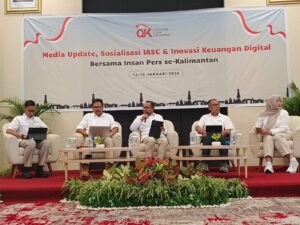
Data ini memang menyesakkan di tengah upaya pemerintah melalui OJK dan lembaga terkait lainnya termasuk media tengah gencar-gencarnya mengedukasi masyarakat, termasuk mewaspadai sebaga bentuk kejahatan menggunakan kemajuan teknologi digital saat ini.
Digitalisasi keuangan telah membuka akses luas bagi masyarakat.mulai dari pembayaran non-tunai, pinjaman daring, hingga investasi digital. Namun, realitas di lapangan menunjukkan bahwa perluasan akses ini tidak selalu diiringi dengan peningkatan pemahaman dan kesiapan pengguna.
Menurut Parjiman, tingginya pemanfaatan teknologi digital di sektor jasa keuangan berbanding lurus dengan meningkatnya risiko kejahatan siber. Modusnya pun semakin beragam dan canggih.
“Bentuk kejahatan yang kami temukan tidak hanya penipuan digital atau scamming, tetapi juga pencurian data dan penyalahgunaan identitas. Modusnya terus berkembang dan menyasar semua lapisan masyarakat,” jelasnya.
Kejahatan siber kini tidak lagi mengandalkan peretasan teknis semata, tetapi mengombinasikan teknologi dengan social engineering,memanipulasi psikologi korban melalui rasa takut, urgensi palsu, hingga iming-iming keuntungan instan. Dalam banyak kasus, korban bahkan tidak menyadari bahwa mereka sedang ditipu.
Kerugian Individu, Risiko Sistemik
Di sinilah persoalan menjadi lebih serius. Kerugian finansial memang dirasakan langsung oleh korban, tetapi dampak jangka panjangnya menyentuh dimensi yang lebih luas, kepercayaan publik terhadap sistem keuangan.
Dalam konteks kebijakan publik, kepercayaan merupakan aset utama. Ketika masyarakat mulai ragu terhadap keamanan layanan keuangan digital, maka agenda besar inklusi keuangan berpotensi terhambat.
“Karena itu, dibutuhkan kolaborasi yang kuat antara regulator, pelaku industri jasa keuangan, aparat penegak hukum, insan media, serta masyarakat untuk menekan potensi kerugian yang terus meningkat,” tegas Parjiman.
Pernyataan tersebut menegaskan bahwa penanganan kejahatan siber tidak bisa bersifat sektoral. Ia membutuhkan orkestrasi kebijakan lintas lembaga, dengan kecepatan dan adaptasi yang sejalan dengan dinamika kejahatan digital.
IASC dan Tantangan Implementasi
Sebagai respons, OJK mendorong penguatan peran Indonesia Anti-Scam Centre (IASC). Lembaga ini dirancang sebagai pusat koordinasi penanganan laporan penipuan keuangan digital, sekaligus instrumen perlindungan konsumen di era digital.
Namun, efektivitas IASC tidak hanya bergantung pada sistem dan teknologi, melainkan juga pada kesadaran publik untuk melapor serta kemampuan lembaga menindaklanjuti laporan secara cepat dan terintegrasi.
“Melalui IASC, kami mendorong percepatan penanganan laporan penipuan keuangan digital, sekaligus meningkatkan literasi dan inklusi keuangan masyarakat,” ujar Parjiman.
Di sisi lain, OJK menegaskan bahwa inovasi keuangan digital tetap harus berjalan. Tantangannya adalah menjaga keseimbangan antara inovasi dan perlindungan konsumen.
“Inovasi keuangan digital diharapkan berkembang secara sehat, dengan tetap mengedepankan prinsip kehati-hatian dan perlindungan konsumen,” tambahnya.
Waspada sebagai Kebijakan Sosial
OJK juga mengimbau masyarakat agar lebih waspada terhadap berbagai tawaran investasi dan transaksi keuangan digital yang tidak memiliki kejelasan legalitas. Imbauan ini sejatinya bukan sekadar pesan moral, melainkan bagian dari kebijakan sosial preventif.
Dalam ekosistem digital, regulasi dan teknologi tidak akan pernah cukup tanpa partisipasi publik yang sadar risiko. Literasi keuangan dan literasi digital menjadi fondasi utama agar masyarakat tidak hanya menjadi pengguna, tetapi juga pelindung pertama bagi dirinya sendiri.
Kerugian Rp9 triliun akibat kejahatan siber keuangan adalah cermin dari percepatan digital yang belum sepenuhnya diimbangi dengan kesiapan kebijakan dan literasi publik. Indonesia berada pada fase krusial: melanjutkan agenda digitalisasi dengan pendekatan yang lebih aman dan berkelanjutan, atau menghadapi risiko sosial-ekonomi yang terus membesar.
Transformasi digital tidak boleh dihentikan. Namun, tanpa perlindungan konsumen yang kuat, pengawasan adaptif, dan literasi publik yang memadai, inovasi justru bisa berubah menjadi ancaman.
Alarm telah berbunyi. Kini, kebijakan publik diuji apakah mampu berlari secepat kejahatan siber, atau kembali tertinggal di belakangnya.(Muhammad Risanta).