Membedah Isu Dana Mengendap
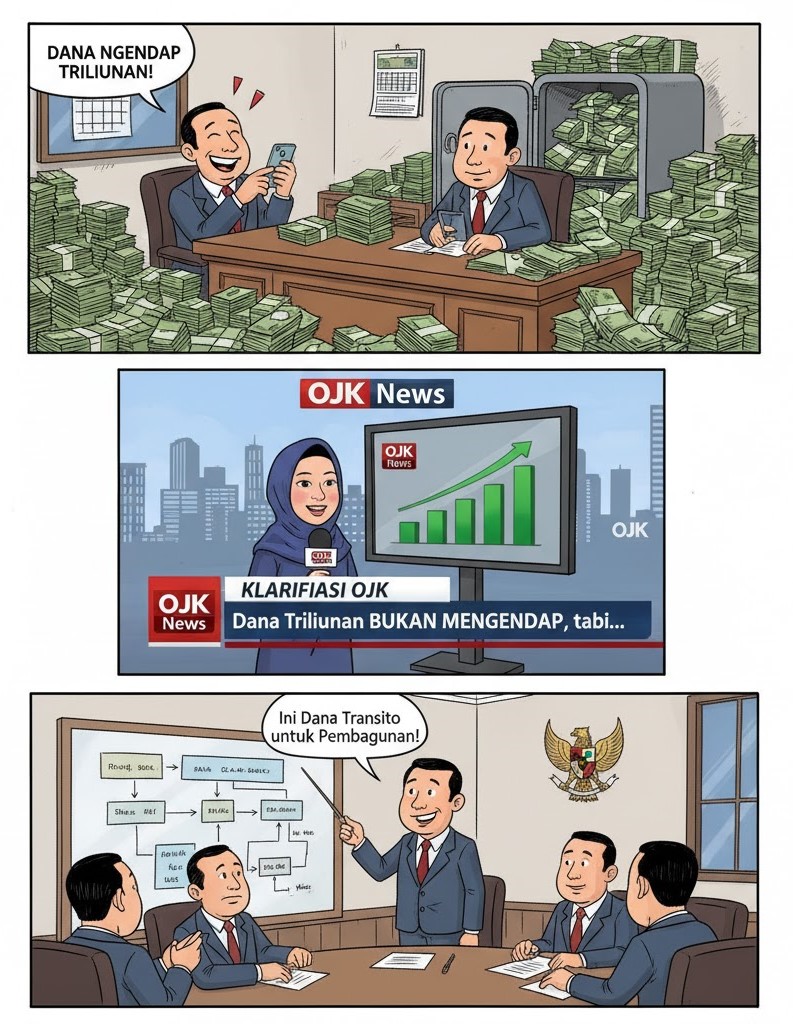
Karikatur Ilustrasi - Dok Redaksi.
Perspektif Pengawasan dan Efisiensi Fiskal Daerah
Oleh: Muhammad Risanta SE MM
Polemik dana mengendap milik pemerintah daerah di Bank Kalsel sempat menimbulkan tanda tanya besar di tengah masyarakat. Angka fantastis yang beredar memantik persepsi adanya penyimpangan atau lemahnya pengawasan pengelolaan kas daerah.
Namun klarifikasi resmi dari Otoritas Jasa Keuangan (OJK) Provinsi Kalimantan Selatan menegaskan bahwa masalah tersebut murni bersifat administratif, bukan dugaan penyalahgunaan keuangan publik.
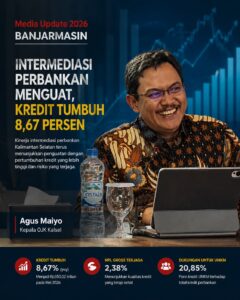
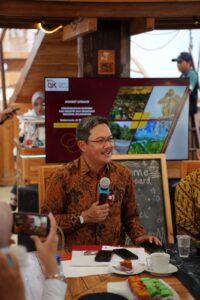
Kepala OJK Kalsel, Agus Maiyo, menjelaskan bahwa kekeliruan terjadi akibat kesalahan pencatatan pada kode Rekening Kas Umum Daerah (RKUD) antara tiga entitas,yakni Pemprov Kalsel, Pemerintah Kota Banjarbaru, dan Kabupaten Balangan.
“Kode RKUD itu berurutan, 01, 02, dan 03. Nah, di sinilah terjadi kekeliruan pencatatan, bukan pada jumlah uang atau transaksi keluar-masuk,” tegas Agus dalam media update (30/10/2025) di Banjarmasin.
Fenomena “dana mengendap” sejatinya merupakan gejala klasik dalam pengelolaan keuangan daerah di Indonesia. Berdasarkan data Kementerian Keuangan RI, per akhir triwulan III tahun 2025, total simpanan kas pemerintah daerah di perbankan mencapai Rp224,12 triliun, meningkat sekitar 8,7 persen dibanding periode yang sama tahun sebelumnya.
Di Kalimantan Selatan, berdasarkan laporan Direktorat Jenderal Perimbangan Keuangan (DJPK), per September 2025, total saldo kas pemda (provinsi, kabupaten, dan kota) tercatat sebesar Rp4,8 triliun. Sekitar 82 persen dari dana itu tersimpan di Bank Kalsel.
Kepala Sub Pengawasan Lembaga Jasa Keuangan OJK Kalsel, Satrio Aji Nugroho, menyebut fenomena ini hal yang wajar dalam siklus fiskal.
“Dana pemda biasanya cair di awal atau pertengahan tahun anggaran. Jadi kalau di suatu waktu tampak mengendap, itu bukan berarti tidak digunakan, tapi menunggu realisasi kegiatan atau belanja,” ujarnya.
Data ini memperlihatkan bahwa dana mengendap tidak selalu menandakan inefisiensi, melainkan mencerminkan ritme perencanaan dan realisasi anggaran yang belum sinkron. Dalam kerangka makro fiskal, hal ini lebih berhubungan dengan time lag (keterlambatan waktu) antara pencairan dan pelaksanaan program.
Perspektif Ekonomi Makro Dana Mengendap dan Sirkulasi Likuiditas
Dari sisi ekonomi makro daerah, dana mengendap memiliki implikasi terhadap sirkulasi likuiditas dan kecepatan perputaran uang (velocity of money) di tingkat regional.
Ketika dana APBD tertahan terlalu lama di rekening perbankan, maka potensi pengganda fiskal (fiscal multiplier) daerah menurun. Dana publik yang seharusnya berputar untuk pembangunan infrastruktur, gaji pegawai, atau program sosial, sementara waktu menjadi idle money (dana menggganggur)di sistem keuangan.
Menurut analisis Bank Indonesia (Laporan Perekonomian Daerah Kalimantan, Q2 2025), setiap penundaan realisasi belanja sebesar Rp1 triliun dapat mengurangi pertumbuhan PDRB daerah hingga 0,05 persen dalam jangka pendek. Artinya, akumulasi dana mengendap di Kalsel senilai Rp4,8 triliun berpotensi menekan pertumbuhan ekonomi sekitar 0,2 persen jika tidak segera direalisasikan.
Meski demikian, dari sisi perbankan, dana mengendap memberi efek positif sementara berupa peningkatan Dana Pihak Ketiga (DPK) dan memperkuat likuiditas bank. Bagi Bank Kalsel, DPK dari sektor publik menjadi salah satu sumber dana terbesar, menopang rasio likuiditas yang sehat. Hingga September 2025, DPK Bank Kalsel mencapai Rp13,2 triliun, dengan rasio LDR (Loan to Deposit Ratio) di angka 79,4 persen, masih dalam rentang ideal menurut ketentuan OJK.
Penjelasan OJK Kalsel bahwa persoalan ini hanya salah pencatatan administratif menegaskan pentingnya governance system dalam manajemen kas daerah.
Dalam praktiknya, pencatatan kode RKUD sangat menentukan transparansi arus kas antarlevel pemerintahan. Kekeliruan minor dalam input data bisa berimbas pada salah tafsir nilai nominal, seperti yang terjadi pada kasus ini.
Karena itu, fungsi pengawasan OJK, baik secara on-site inspection maupun off-site monitoring, menjadi kunci menjaga kredibilitas sistem keuangan daerah.
Selain memastikan aspek prudential banking, OJK juga mengawal kepatuhan bank daerah terhadap POJK Nomor 58 Tahun 2020 tentang Pengawasan Bank Umum Daerah, termasuk kewajiban pelaporan penempatan dana pemerintah secara berkala dan transparan.
Agus Maiyo menegaskan, pihaknya telah melakukan evaluasi sistem pelaporan Bank Kalsel, terutama terkait sinkronisasi data dengan pemerintah daerah dan BPKP.
“Kami pastikan pengawasan berjalan ketat. Semua proses administratif sedang diperbaiki agar ke depan tidak terjadi kesalahan serupa,” ujarnya.
Secara ekonomi, persoalan dana mengendap bukan semata isu teknis perbankan, melainkan mencerminkan efisiensi fiskal daerah.
Semakin cepat realisasi belanja, semakin tinggi efek pengganda terhadap ekonomi lokal. Sebaliknya, penumpukan dana dalam jangka lama bisa memperlambat laju pertumbuhan.
Menurut data Badan Pusat Statistik (BPS) Kalimantan Selatan, pertumbuhan ekonomi Kalsel pada semester I 2025 tercatat 5,14 persen (yoy), lebih tinggi dari rata-rata nasional (5,05 persen). Namun realisasi belanja pemerintah daerah baru menyentuh 58 persen dari target APBD Rp31,7 triliun. Artinya, masih terdapat ruang besar untuk mempercepat serapan anggaran guna menjaga momentum pertumbuhan.
Dalam konteks ini, klarifikasi OJK berfungsi bukan hanya menenangkan persepsi publik, tetapi juga menegaskan urgensi sinkronisasi fiskal antarinstansi, yakni antara pemda, bank daerah, dan lembaga pengawas. Koordinasi yang baik dapat memperkecil peluang kesalahan administratif sekaligus meningkatkan kecepatan penyerapan anggaran.
Momentum Penguatan Tata Kelola Keuangan Daerah
Kisruh dana mengendap di Kalsel menyisakan pelajaran penting: transparansi dan kehati-hatian (prudential principle) harus berjalan beriringan. OJK, Bank Kalsel, dan pemerintah daerah kini memiliki tanggung jawab kolektif memperkuat sistem pelaporan keuangan publik berbasis digital dan real-time monitoring.
Dalam jangka menengah, pemerintah daerah juga perlu menerapkan pendekatan Treasury Single Account (TSA) daerah, sebagaimana diterapkan pemerintah pusat. Sistem ini dapat menyatukan seluruh kas daerah dalam satu rekening induk dengan kontrol transparan, mengurangi potensi salah input data dan mempercepat aliran kas.
Dengan demikian, isu “dana mengendap” bukan lagi dianggap anomali, tetapi bagian dari proses menuju disiplin fiskal dan efisiensi pengelolaan keuangan daerah.
Klarifikasi OJK Kalsel telah menutup spekulasi publik bahwa dana mengendap di Bank Kalsel merupakan bentuk penyimpangan. Namun, dari kacamata ekonomi, kasus ini membuka ruang refleksi, efisiensi pengelolaan kas daerah belum optimal, dan perlu penguatan sistem pengawasan lintas lembaga.
Kuncinya ada pada sinkronisasi data, disiplin anggaran, dan tata kelola yang berbasis transparansi digital. Dengan mekanisme yang lebih akurat, dana publik dapat bekerja lebih produktif mendorong ekonomi lokal, bukan sekadar “mengendap” di laporan keuangan.
Dalam konteks inilah, langkah cepat OJK bukan hanya meluruskan kesalahan administratif, tetapi sekaligus mempertegas perannya sebagai pengawal kredibilitas sistem keuangan publik di daerah. Sebab, stabilitas ekonomi lokal tidak hanya bergantung pada seberapa besar uang beredar, tetapi juga pada seberapa cermat uang publik dikelola dengan akuntabilitas.
Akademisi – Jurnalis Senior