Memaknai POJK Nomor 19 Tahun 2025
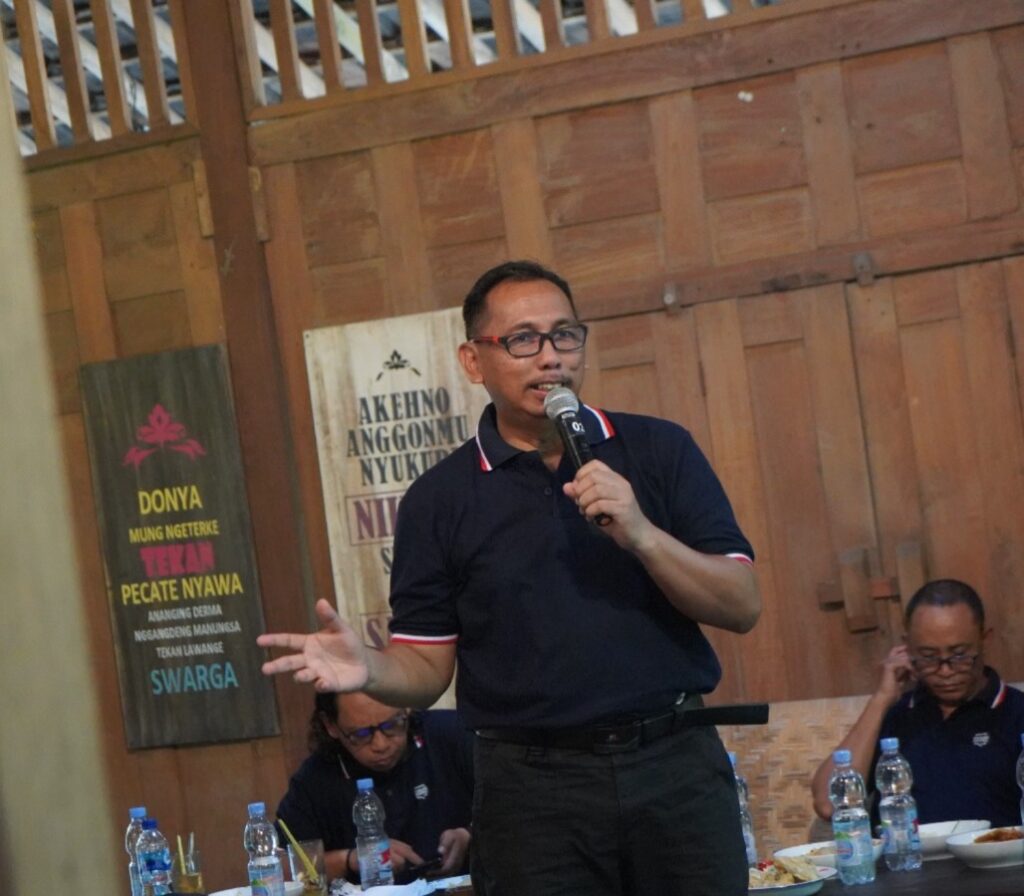
Penulis saat berbicara dalam Forum Pimpinan Redaksi (Pimpred) 2025 di Yogyakarta.
Membuka Pintu Pembiayaan UMKM, Menutup Kesenjangan Ekonomi
Oleh: Muhammad Risanta SE MM
UMKM: Raksasa Ekonomi yang Masih Terkekang
Di setiap sudut kampung, pasar, hingga lorong-lorong kota, denyut nadi ekonomi Indonesia berdetak lewat tangan-tangan kecil pelaku usaha mikro, kecil, dan menengah (UMKM). Dari pedagang nasi kuning di Banjarbaru, pengrajin anyaman di Lombok, sampai startup kuliner di Jakarta, mereka bukan hanya bertahan, tapi menopang lebih dari 60 persen Produk Domestik Bruto (PDB) dan menyerap 97 persen tenaga kerja nasional.
Namun, di balik sumbangsih besar itu, UMKM masih menghadapi batu sandungan yang sama selama puluhan tahun, yakni akses pembiayaan yang terbatas. Modal usaha sering kali harus dicari dari keluarga, koperasi kecil, atau bahkan rentenir dengan bunga mencekik. Proses birokrasi perbankan terasa terlalu rumit, persyaratan jaminan sulit dipenuhi, dan bunga kredit kerap dianggap memberatkan.
Tidak heran, survei Bank Indonesia dan Kementerian Koperasi menunjukkan lebih dari 70 persen UMKM di Indonesia belum tersentuh pembiayaan formal. Inilah kesenjangan struktural yang ingin dijembatani oleh Otoritas Jasa Keuangan (OJK) lewat Peraturan OJK (POJK) No. 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM.
Semangat Regulasi: Membuka Pintu yang Selama Ini Tertutup
POJK No. 19/2025 hadir sebagai tindak lanjut amanat UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Regulasi ini mengikat bank dan lembaga keuangan nonbank (LKNB) untuk menyalurkan pembiayaan kepada UMKM dengan prinsip yang sederhana namun fundamental, seperti mudah dengan persyaratan tidak berbelit.
Selanjutnya dia cepat, karena proses lebih ringkas dan efisien.Murah, biaya terjangkau dan transparan.Sedangkan tepat, produk sesuai karakteristik usaha.
Inklusif: menjangkau UMKM di berbagai daerah, termasuk wilayah 3T.
Lebih jauh, aturan ini mengizinkan penerimaan jaminan nonkonvensional seperti hak kekayaan intelektual, membuka ruang digitalisasi pembiayaan lewat fintech dan ekosistem daring, serta mendorong kolaborasi dengan pemerintah untuk memperkuat skema penjaminan risiko.
Jika diibaratkan, POJK 19/2025 bukan hanya membuka pintu pembiayaan, tetapi juga memasang jembatan baru yang menghubungkan lembaga keuangan dengan UMKM yang selama ini terpinggirkan.Harapan yang selalu diimpikan semua orang termasuk UMKM.
Tantangan Implementasi: Dari Regulasi ke Realitas
Meski semangatnya mulia, jalan implementasi regulasi ini tentu tidak tanpa hambatan.
Pertama, kesiapan lembaga keuangan. Tidak semua bank dan LKNB memiliki infrastruktur, SDM, atau sistem penilaian risiko yang cukup adaptif untuk melayani UMKM. Proses penyederhanaan bisa berbenturan dengan prosedur kehati-hatian yang ketat.
Kedua, risiko kredit UMKM. Banyak pelaku UMKM belum memiliki catatan keuangan rapi atau jaminan memadai. Fluktuasi pendapatan, terutama pada usaha musiman, membuat lembaga keuangan masih ragu menyalurkan modal.
Ketiga, kesenjangan digital. Pemanfaatan teknologi keuangan (fintech) menjanjikan akses lebih luas, tapi di lapangan, masih banyak UMKM yang gagap teknologi atau bahkan kesulitan akses internet stabil.
Keempat, literasi keuangan yang rendah. Banyak pelaku UMKM belum sepenuhnya paham tentang bunga, tenor, dan kewajiban finansial. Tanpa pendampingan, risiko salah paham dan gagal bayar bisa meningkat.
Kelima, koordinasi multipihak. POJK ini menuntut sinergi OJK, bank, pemerintah pusat, pemerintah daerah, asosiasi UMKM, dan fintech. Lemahnya koordinasi bisa membuat kebijakan kehilangan daya dorong.
Strategi Menuju Dampak Nyata
Agar POJK ini tidak berhenti sebagai regulasi di atas kertas, beberapa strategi kunci perlu ditempuh:
Perluasan skema penjaminan dan subsidi risiko.
Pemerintah bersama lembaga penjamin (Jamkrindo, Askrindo) harus memperkuat jaring pengaman risiko kredit. Skema ini penting agar bank lebih percaya diri menyalurkan kredit pada usaha mikro dan ultra mikro.
Transformasi digital yang inklusif.
Bank dan fintech perlu mengembangkan credit scoring alternatif berbasis data transaksi digital, riwayat pembayaran listrik, hingga aktivitas e-commerce. Hal ini memberi peluang bagi UMKM tanpa laporan keuangan formal untuk tetap mendapat akses modal.
Literasi dan pendampingan keuangan.
Edukasi tidak cukup sekali jalan. Harus ada pendampingan berkelanjutan, dengan bahasa sederhana, berbasis komunitas, bahkan lewat pendekatan tokoh lokal agar UMKM lebih percaya diri mengelola pembiayaan.
Transparansi publik dan pengawasan OJK.
Laporan realisasi pembiayaan UMKM oleh bank dan LKNB sebaiknya dipublikasikan. Transparansi ini akan menjadi insentif reputasi bagi lembaga yang aktif, sekaligus tekanan moral bagi yang abai.
Kolaborasi ekosistem.
Pemerintah daerah bisa menyediakan basis data UMKM, asosiasi memberi pendampingan, fintech membuka jalur digital, dan bank menyalurkan modal. POJK hanya bisa berdampak jika seluruh simpul ini bergerak bersama.
Menutup Kesenjangan, Membangun Harapan
Sejarah menunjukkan, regulasi hanya berarti jika mampu menjawab realitas. POJK No. 19 Tahun 2025 membawa harapan besar: membebaskan UMKM dari belenggu keterbatasan modal dan menjadikan mereka pilar yang lebih tangguh dalam menghadapi gejolak ekonomi global.
Namun, keberhasilan itu bukan hanya tanggung jawab OJK atau bank. Ia adalah tanggung jawab kolektif—pemerintah, lembaga keuangan, masyarakat, dan UMKM sendiri.
Jika strategi implementasi dijalankan konsisten, maka UMKM tidak lagi sekadar “pelengkap” ekonomi, melainkan motor penggerak utama menuju kemandirian bangsa. Dan pada akhirnya, regulasi ini bukan sekadar soal angka kredit yang disalurkan, melainkan tentang keadilan ekonomi: memastikan setiap pelaku usaha, sekecil apa pun, punya kesempatan yang sama untuk tumbuh dan berjaya.
*Penulis adalah Akademisi / Jurnalis Transmedia Grup.