IHSG Tersungkur, Kepercayaan Pasar Dipertaruhkan
Foto Ilustrasi - Editorial Khusus Redaksi. Economic Travelling.Com.
Editorial Redaksi Pekan Ini
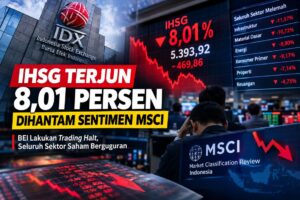
Jumat pagi, 16 Oktober 2026, pasar saham Indonesia mendapat pukulan keras. Baru saja perdagangan dibuka, Indeks Harga Saham Gabungan (IHSG) langsung merosot 469,86 poin atau 8,01 persen ke level 5.393,92.
Bursa Efek Indonesia (BEI) pun menghentikan perdagangan sementara atau trading halt selama 30 menit, mulai pukul 08.58 hingga 09.28 waktu JATS.
Bagi pengamat dengan menyimak saja, maka angka-angka itu bukan sekadar catatan di layar perdagangan.
Di balik merahnya indeks, ada investor yang melihat nilai portofolionya menyusut, ada masyarakat yang mulai mempertanyakan keamanan investasinya, dan ada pekerjaan besar yang menanti pengelola pasar modal Indonesia.
Tekanan berlanjut hingga penutupan perdagangan. IHSG berakhir di level 5.185,11, turun 11,57 persen atau 678,67 poin dalam sehari. Penurunan sedalam ini menjadi salah satu yang terburuk sejak krisis Asia pada 1998.
Kapitalisasi pasar juga sempat menyusut sekitar Rp760 triliun pada awal perdagangan, dari sekitar Rp10.298 triliun menjadi Rp9.538 triliun.
Sulit membayangkan angka sebesar itu hanya sebagai urusan para pemain saham. Pasar modal memang bukan tempat seluruh masyarakat menaruh uangnya.
Namun, gejolak yang terjadi di sana menyangkut persoalan lebih luas, tentang seberapa besar kepercayaan investor terhadap tata kelola ekonomi Indonesia, dan seberapa siap pasar kita menghadapi penilaian dunia.
Pemicu langsung kejatuhan kali ini adalah pengumuman Morgan Stanley Capital International (MSCI), penyedia indeks saham global, yang membuka konsultasi mengenai kemungkinan menurunkan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market.
Perlu ditegaskan, ini masih berupa usulan yang sedang dikonsultasikan, bukan keputusan final. MSCI menjadwalkan keputusan akhir paling lambat 30 Juni 2027.
Meski belum final, sinyal itu cukup untuk membuat pasar gelisah. Banyak pengelola dana internasional menjadikan indeks MSCI sebagai salah satu acuan dalam menentukan negara dan saham tempat mereka berinvestasi.
Perubahan klasifikasi dapat memengaruhi keputusan investasi, terutama bagi dana yang mengikuti indeks tersebut. Jika minat investor asing menyusut, tekanan terhadap saham-saham Indonesia bisa bertambah.
Reuters melaporkan, potensi perubahan status itu memunculkan risiko arus keluar modal yang besar.
Estimasi UBS yang dikutip Reuters menyebut kemungkinan arus keluar sekitar US$4 miliar dari dana pasif dan US$15 miliar dari dana aktif apabila penurunan klasifikasi benar-benar terjadi.
Angka tersebut merupakan perkiraan risiko, bukan uang yang sudah dipastikan keluar dari Indonesia.
Kita tidak perlu langsung menganggap seluruh masa depan pasar modal Indonesia suram.
Namun, kita juga tidak bisa menganggap kejatuhan sedalam ini sekadar kepanikan sesaat yang akan selesai setelah perdagangan dibuka kembali.
MSCI menyoroti persoalan yang menyentuh jantung pasar modal: transparansi struktur kepemilikan saham, konsentrasi kepemilikan, dan dugaan praktik perdagangan yang terkoordinasi.
Masalah-masalah tersebut berhubungan langsung dengan pertanyaan mendasar investor: apakah saham yang diperdagangkan benar-benar memiliki keterbukaan informasi yang memadai, apakah saham yang tersedia untuk publik cukup representatif, dan apakah mekanisme perdagangan berjalan secara adil?
Bagi masyarakat awam, persoalan itu mungkin terdengar teknis.
Padahal, sederhananya begini bahwa investor harus bisa mengetahui siapa pemilik saham, berapa banyak saham yang benar-benar beredar di publik, dan apakah harga terbentuk melalui transaksi yang wajar.
Nah saat ada informasi mengenai kepemilikan tidak cukup terang atau muncul dugaan transaksi yang terkoordinasi, investor akan kesulitan menilai apakah harga saham mencerminkan kondisi perusahaan atau justru dipengaruhi oleh kepentingan kelompok tertentu.
Pasar modal tidak bisa tumbuh sehat hanya dengan banyaknya perusahaan yang melantai di bursa atau besarnya nilai transaksi harian. Pasar itu sejatinya membutuhkan aturan yang jelas, informasi yang terbuka, pengawasan yang tegas, dan penegakan hukum yang bisa dipercaya. Tanpa itu, angka kapitalisasi pasar yang besar belum tentu menggambarkan kualitas pasar yang kuat.
Karena itu, trading halt perlu ditempatkan secara proporsional. Penghentian sementara perdagangan merupakan mekanisme pengaman ketika penurunan IHSG mencapai ambang yang ditetapkan.
Kebijakan ini memberi jeda agar pelaku pasar dapat mencerna informasi dan mengurangi risiko keputusan yang diambil dalam situasi sangat panik. Langkah tersebut penting untuk menjaga perdagangan tetap teratur, wajar, dan efisien.
Namun, jeda 30 menit tidak otomatis memulihkan keyakinan investor. Perdagangan boleh dihentikan sementara, tetapi kekhawatiran tentang transparansi kepemilikan dan kualitas tata kelola tetap ada.
Makanya saat perdagangan dibuka kembali, pasar akan menilai persoalan yang sama yakni apakah ada perubahan nyata, apakah informasi semakin terbuka, dan apakah pelanggaran ditindak secara konsisten.
Penurunan tajam pada Jumat itu menunjukkan betapa cepat sentimen bisa berubah ketika kepercayaan terganggu.
Pada pembukaan perdagangan, 595 saham tercatat melemah, hanya 14 saham menguat, sedangkan 354 saham stagnan. Tekanan juga menyebar ke seluruh sektor, dengan infrastruktur dan bahan baku termasuk yang mengalami penurunan besar.
Angka tersebut menggambarkan aksi jual yang meluas, bukan masalah pada satu atau dua emiten saja. Meski demikian, penurunan harga saham tidak serta-merta membuktikan bahwa seluruh perusahaan di Indonesia tiba-tiba kehilangan fundamentalnya.
Harga saham bergerak karena banyak faktor, mulai dari prospek bisnis dan kondisi ekonomi sampai kebutuhan likuiditas serta respons investor terhadap risiko.
Pembedaan ini penting agar masyarakat tidak ikut terseret kepanikan. Investor perlu menilai kembali tujuan, jangka waktu, dan kemampuan menanggung risiko sebelum mengambil keputusan.
Membeli saham hanya karena harganya turun tajam sama berbahayanya dengan menjual semuanya karena takut.
Keputusan investasi sebaiknya didasarkan pada informasi dan analisis, bukan sekadar suasana pasar.
Namun, tanggung jawab menjaga kepercayaan tidak boleh dibebankan kepada investor semata.
BEI dan Otoritas Jasa Keuangan (OJK) harus menunjukkan bahwa pembenahan pasar bukan sekadar rangkaian pengumuman. Keterbukaan data kepemilikan saham, pengawasan terhadap konsentrasi kepemilikan, peningkatan kualitas informasi emiten, serta penindakan terhadap praktik perdagangan yang melanggar aturan perlu dijalankan secara terukur dan dapat diperiksa publik.
IHSG boleh tersungkur, tetapi kepercayaan publik tidak boleh dibiarkan ikut jatuh. Tugas otoritas pasar modal sekarang bukan sekadar menenangkan pasar, melainkan memastikan bahwa investor memiliki alasan yang nyata untuk kembali percaya.