UMKM Jangan Dibiarkan Berjalan Sendiri !
Mengapa Bank Kalsel Mendorong Digitalisasi, dan Mengapa Akses Kredit Juga Harus Dipermudah?
Ada satu fakta penting yang sering luput dari percakapan ekonomi daerah adalah tulang punggung ekonomi Kalimantan Selatan bukan hanya perusahaan besar, pertambangan, atau proyek infrastruktur.
Denyut ekonomi sesungguhnya justru bergerak di lorong-lorong pasar, warung kecil di sudut kampung, kedai kopi sederhana, penjual makanan kaki lima, hingga usaha rumahan yang tumbuh dari dapur keluarga. Mereka adalah UMKM.
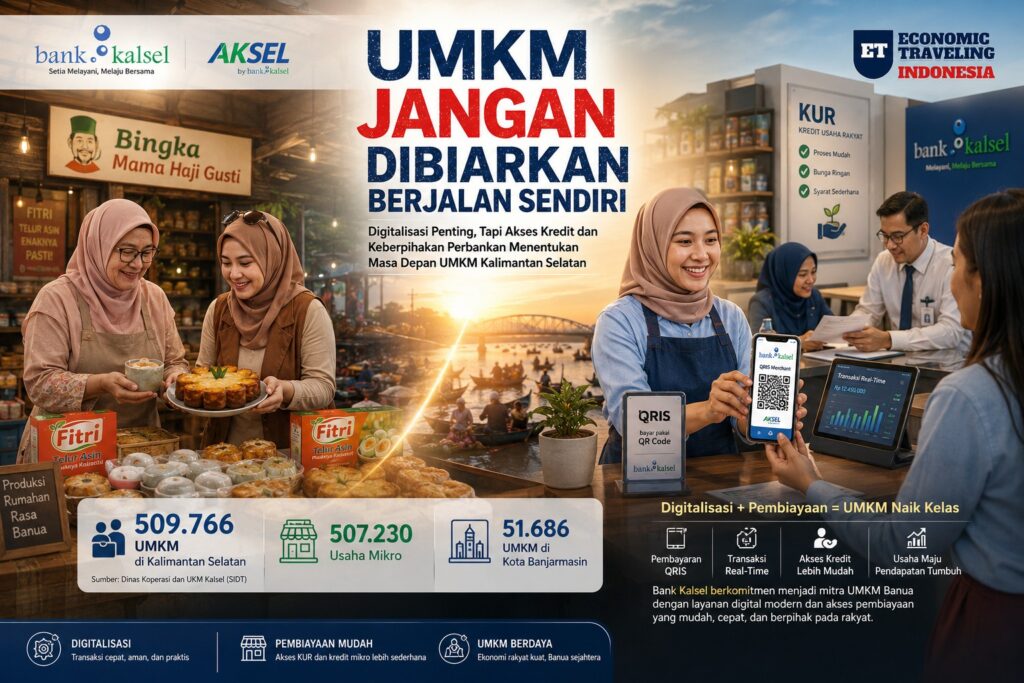
Jumlahnya tidak kecil. Berdasarkan data Dinas Koperasi dan UKM Kalimantan Selatan melalui Sistem Informasi Data Tunggal (SIDT), saat ini terdapat 509.766 unit UMKM di provinsi ini.
Dari jumlah tersebut, 507.230 merupakan usaha mikro, 2.201 usaha kecil, dan 335 usaha menengah. Di Kota Banjarmasin saja, tercatat ada sekitar 51.686 pelaku UMKM yang menjadi denyut ekonomi masyarakat perkotaan.
Angka itu berbicara jelas dan tegas, jika UMKM sehat, ekonomi daerah bergerak. Jika UMKM tersendat, ekonomi rakyat ikut terganggu.
Dalam konteks itulah langkah Bank Kalsel mendorong digitalisasi UMKM patut diapresiasi.
Melalui penguatan layanan Merchant QRIS dan aplikasi AKSEL, Bank Kalsel sedang membaca perubahan zaman, karena konsumen kini semakin akrab dengan transaksi digital, sementara pelaku usaha kecil tidak boleh tertinggal.
Hari ini, pelanggan datang ke warung tidak selalu membawa uang tunai. Mereka datang dengan telepon genggam.
Membayar dengan QRIS menjadi hal lumrah, bahkan sering menjadi pertimbangan memilih tempat belanja. Wajar saja digitalisasi bukan lagi gaya hidup modern, melainkan soal daya saing usaha.
Maka ketika Bank Kalsel menghadirkan sistem pembayaran real-time, kemudahan cek mutasi, hingga integrasi transaksi QRIS, sesungguhnya yang sedang dibangun bukan sekadar layanan perbankan digital.
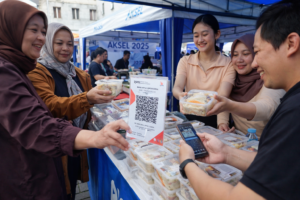
Yang sedang dipersiapkan adalah kemampuan UMKM Kalimantan Selatan agar mampu bertahan dalam lanskap ekonomi baru.
Redaksi memandang langkah ini sebagai sikap yang tepat.
Terlalu lama UMKM diperlakukan sekadar objek program seremonial diberi pelatihan, dipotret, lalu dilepas berjalan sendiri. Padahal UMKM membutuhkan sesuatu yang lebih konkret yang bernama ekosistem.
Digitalisasi adalah bagian dari ekosistem itu.
Ketika transaksi menjadi lebih cepat, pembukuan lebih tertata, dan arus kas lebih mudah dipantau, pelaku usaha memiliki peluang lebih besar untuk berkembang.
Bahkan, rekam jejak transaksi digital bisa menjadi modal penting dalam membangun kredibilitas usaha.
Namun, di sinilah pertanyaan besar berikutnya muncul apakah digitalisasi saja cukup?
Jawabannya tentu saja belum.
Sebab masalah utama UMKM di Indonesia termasuk di Kalimantan Selatan,bukan hanya keterbatasan teknologi, melainkan akses terhadap modal usaha.
Banyak pelaku UMKM sebenarnya produktif. Dagangannya laku. Pasarnya ada.
Tetapi pertumbuhan mereka berhenti karena satu persoalan klasik, tidak punya modal untuk membeli peralatan, memperbesar stok, memperluas kios, atau meningkatkan kapasitas produksi.
Redaksi berpandangan bahwa perhatian serius Bank Kalsel terhadap UMKM perlu diperluas, bukan hanya mendorong digitalisasi, tetapi juga membuka akses pembiayaan yang lebih sederhana, cepat, dan berpihak pada usaha kecil.
Skema kredit perbankan, termasuk Kredit Usaha Rakyat (KUR), harus benar-benar terasa mudah diakses oleh pelaku usaha mikro.
Karena dalam praktik di lapangan, tidak sedikit pelaku UMKM yang masih merasa perbankan terlalu rumit.
Persyaratan administratif dianggap berbelit, dokumen usaha tidak lengkap, hingga kekhawatiran tidak lolos penilaian kredit membuat sebagian pelaku usaha lebih memilih meminjam kepada rentenir atau pinjaman informal dengan bunga tinggi.
Ini ironi. Di satu sisi pemerintah mendorong UMKM naik kelas, tetapi di sisi lain banyak usaha kecil masih kesulitan masuk ke pintu pembiayaan formal.
Bank Kalsel sebagai bank pembangunan daerah memiliki posisi strategis untuk menjembatani persoalan ini.
Sudah saatnya skema kredit mikro tidak hanya dilihat dari aspek keamanan pembiayaan (prudential banking), tetapi juga dari misi pembangunan ekonomi daerah.
Pendampingan usaha, penyederhanaan akses, hingga model kredit berbasis rekam transaksi digital QRIS dapat menjadi terobosan menarik.
Bayangkan jika ribuan UMKM yang kini memakai QRIS Bank Kalsel dapat memiliki rekam transaksi yang kemudian menjadi dasar penilaian pembiayaan mikro.
Maka digitalisasi tidak berhenti sebagai alat bayar, tetapi menjadi jalan menuju akses modal yang lebih inklusif.
Bank Kalsel sebenarnya telah menunjukkan perhatian kepada UMKM melalui berbagai jalur, mulai dari penyaluran Corporate Social Responsibility (CSR), bantuan sarana usaha produktif, pendampingan pelaku usaha, hingga pembiayaan modal kerja.
Namun, tantangan besarnya adalah bagaimana manfaat tersebut bisa menjangkau lebih luas dan lebih cepat.
Sebab dari lebih dari 509 ribu UMKM di Kalimantan Selatan, mayoritas masih berada pada level mikro, kelompok usaha paling rentan namun sekaligus paling potensial.
Mereka tidak membutuhkan belas kasihan. Mereka membutuhkan akses. Akses teknologi. Akses pasar. Dan terutama, akses modal usaha yang tidak mempersulit.
Karena sejatinya UMKM tidak meminta dipermudah untuk gagal. Mereka hanya meminta diberi jalan agar bisa tumbuh.
Dan jika Bank Kalsel benar-benar ingin menjadi motor penggerak ekonomi daerah, maka keberpihakan terhadap UMKM harus dibangun secara utuh: digitalisasinya dipercepat, pembiayaannya dipermudah, dan pendampingannya diperkuat.
Sebab ekonomi daerah tidak tumbuh dari ruang rapat.
Melainkan tumbuh dari gerobak kecil yang terus berjualan, warung sederhana yang tetap menyala, dan pelaku UMKM yang setiap hari berjuang menjaga dapurnya tetap mengepul.(Tim Redaksi).