Memahami Kredit di Bank, Strategi Keuangan yang Tak Bisa Sembarangan
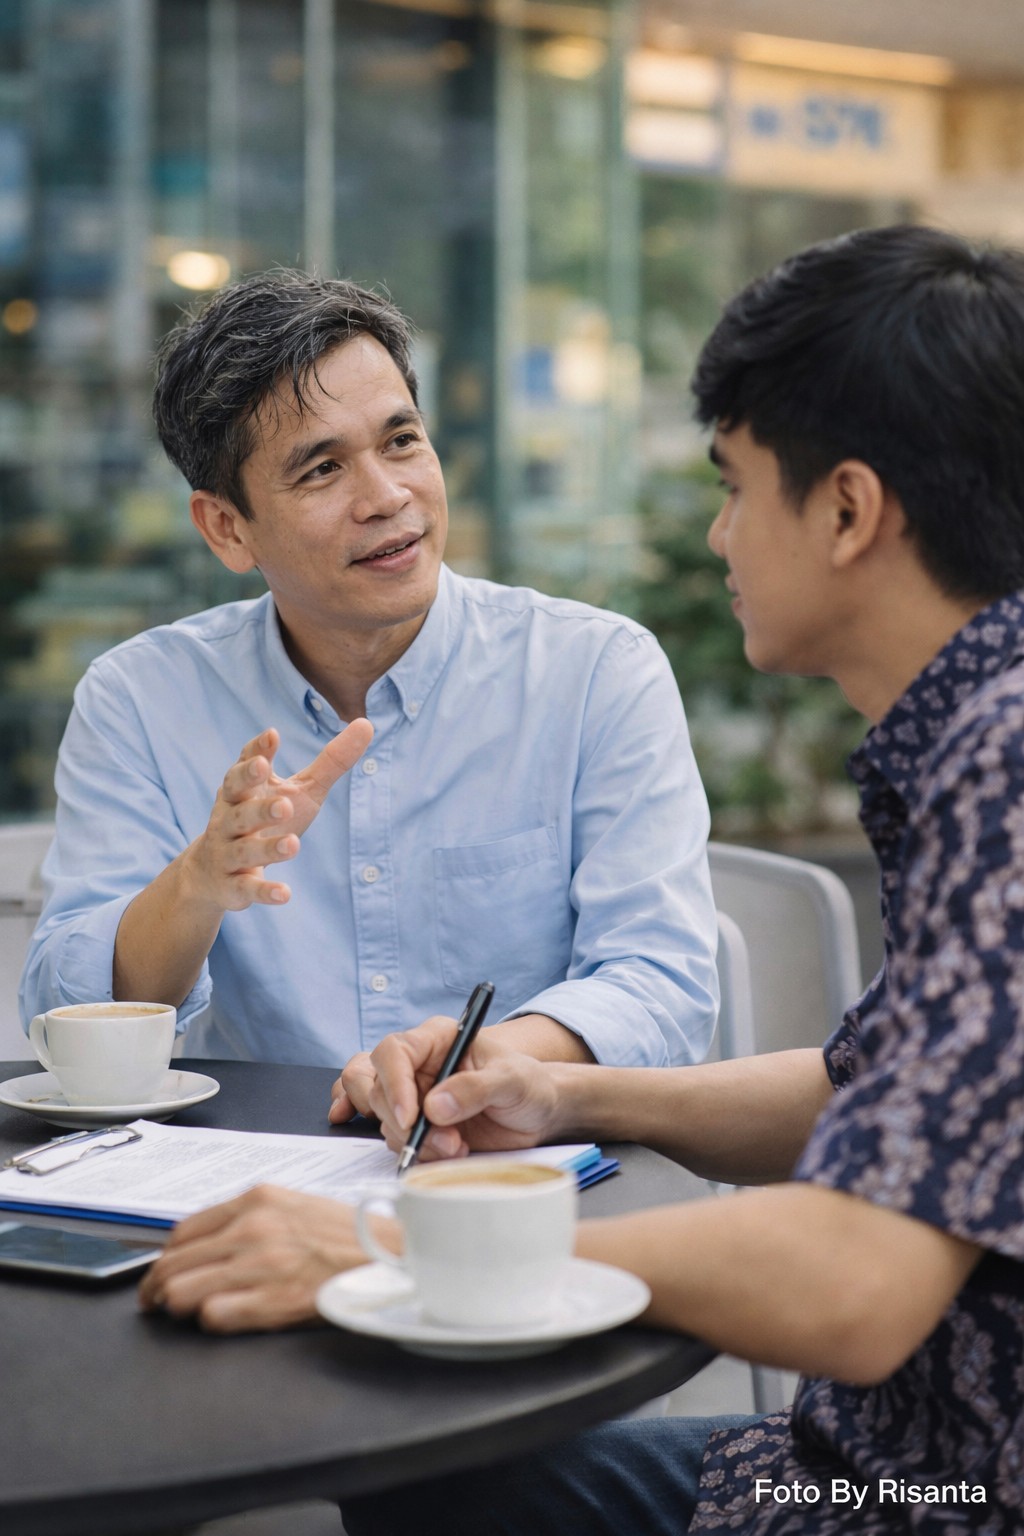
Foto Ilustrasi - Seorang analis atau petugas bank, sedang memberikan arahan dengan gestur tangan yang tenang dan meyakinkan kepada seorang nasabah. (Foto - Dok Risanta).
Oleh : Muhammad Risanta
Kredit di bank kerap dipahami secara sederhana sebagai aktivitas meminjam uang lalu mengembalikannya melalui cicilan.
Pemahaman ini tidak sepenuhnya keliru, namun terlalu dangkal untuk menggambarkan kompleksitas yang ada di baliknya.
Kredit sejatinya merupakan instrumen keuangan yang bertumpu pada kepercayaan, perhitungan risiko, serta kemampuan debitur dalam memenuhi kewajiban secara disiplin.
Dalam praktiknya, kredit adalah penyediaan dana oleh lembaga keuangan kepada nasabah berdasarkan kesepakatan tertentu. Dana tersebut wajib dikembalikan dalam jangka waktu yang telah disepakati, disertai bunga dan biaya lainnya.
Hubungan ini melibatkan kreditur sebagai pemberi pinjaman dan debitur sebagai penerima pinjaman yang memiliki tanggung jawab penuh atas pelunasannya.
Kredit tidak semata berkaitan dengan kebutuhan konsumtif. Dalam banyak kasus, kredit justru menjadi instrumen penting untuk mendorong produktivitas dan pertumbuhan ekonomi.
Pembiayaan kepemilikan rumah, kendaraan, hingga modal usaha merupakan bentuk pemanfaatan kredit yang dapat memberikan nilai tambah apabila dikelola secara tepat. Bahkan fasilitas seperti kartu kredit pun menjadi bagian dari sistem pembiayaan yang memberikan fleksibilitas dalam bertransaksi.
Meski demikian, pemahaman terhadap istilah dan mekanisme kredit menjadi hal yang tidak dapat diabaikan. Nasabah perlu mengenali konsep agunan sebagai jaminan, plafon kredit sebagai batas maksimal pinjaman, tenor sebagai jangka waktu pelunasan, serta angsuran sebagai kewajiban pembayaran berkala.
Di sisi lain, bunga menjadi komponen utama yang menentukan besaran biaya yang harus ditanggung, dengan variasi perhitungan yang dapat bersifat tetap maupun mengikuti dinamika pasar.

Selain bunga, terdapat pula biaya tambahan seperti provisi dan administrasi yang sering kali luput dari perhatian. Ketidakcermatan dalam memahami komponen biaya ini berpotensi menimbulkan beban finansial yang tidak terduga di kemudian hari.
Risiko dalam kredit juga tidak bisa diabaikan. Ketidakmampuan dalam memenuhi kewajiban pembayaran dapat berujung pada kondisi kredit bermasalah.
Situasi ini tidak hanya berdampak pada beban keuangan, tetapi juga memengaruhi rekam jejak kredit yang tercatat dalam sistem layanan informasi keuangan. Reputasi finansial yang buruk akan menjadi hambatan serius dalam mengakses pembiayaan di masa mendatang.
Oleh karena itu, pengelolaan kredit memerlukan pendekatan yang terukur dan disiplin. Kemampuan membayar harus menjadi pertimbangan utama sebelum mengambil keputusan.

Penggunaan kredit sebaiknya diarahkan pada kebutuhan yang memberikan manfaat jangka panjang atau nilai produktif. Konsistensi dalam memenuhi kewajiban pembayaran menjadi kunci untuk menjaga stabilitas keuangan sekaligus membangun kredibilitas di mata lembaga keuangan.
Dalam kondisi tertentu ketika tekanan finansial tidak dapat dihindari, langkah komunikatif dengan pihak bank menjadi solusi yang lebih bijak dibandingkan mengabaikan kewajiban. Penyesuaian skema pembayaran melalui restrukturisasi dapat menjadi jalan keluar untuk menjaga keseimbangan keuangan.
Hakekatnya kredit bukan sekadar fasilitas pinjaman, melainkan bagian dari strategi keuangan yang menuntut kehati-hatian dan perencanaan matang. Kemudahan akses terhadap kredit harus diimbangi dengan kesadaran penuh atas konsekuensi yang menyertainya.
Kredit yang dikelola dengan baik akan menjadi pendorong kemajuan, sementara pengelolaan yang keliru justru berpotensi menjadi beban berkepanjangan.