Jurus Ampuh UMKM Naik Kelas, Ini Rahasia Agar Pengajuan Disetujui Bank
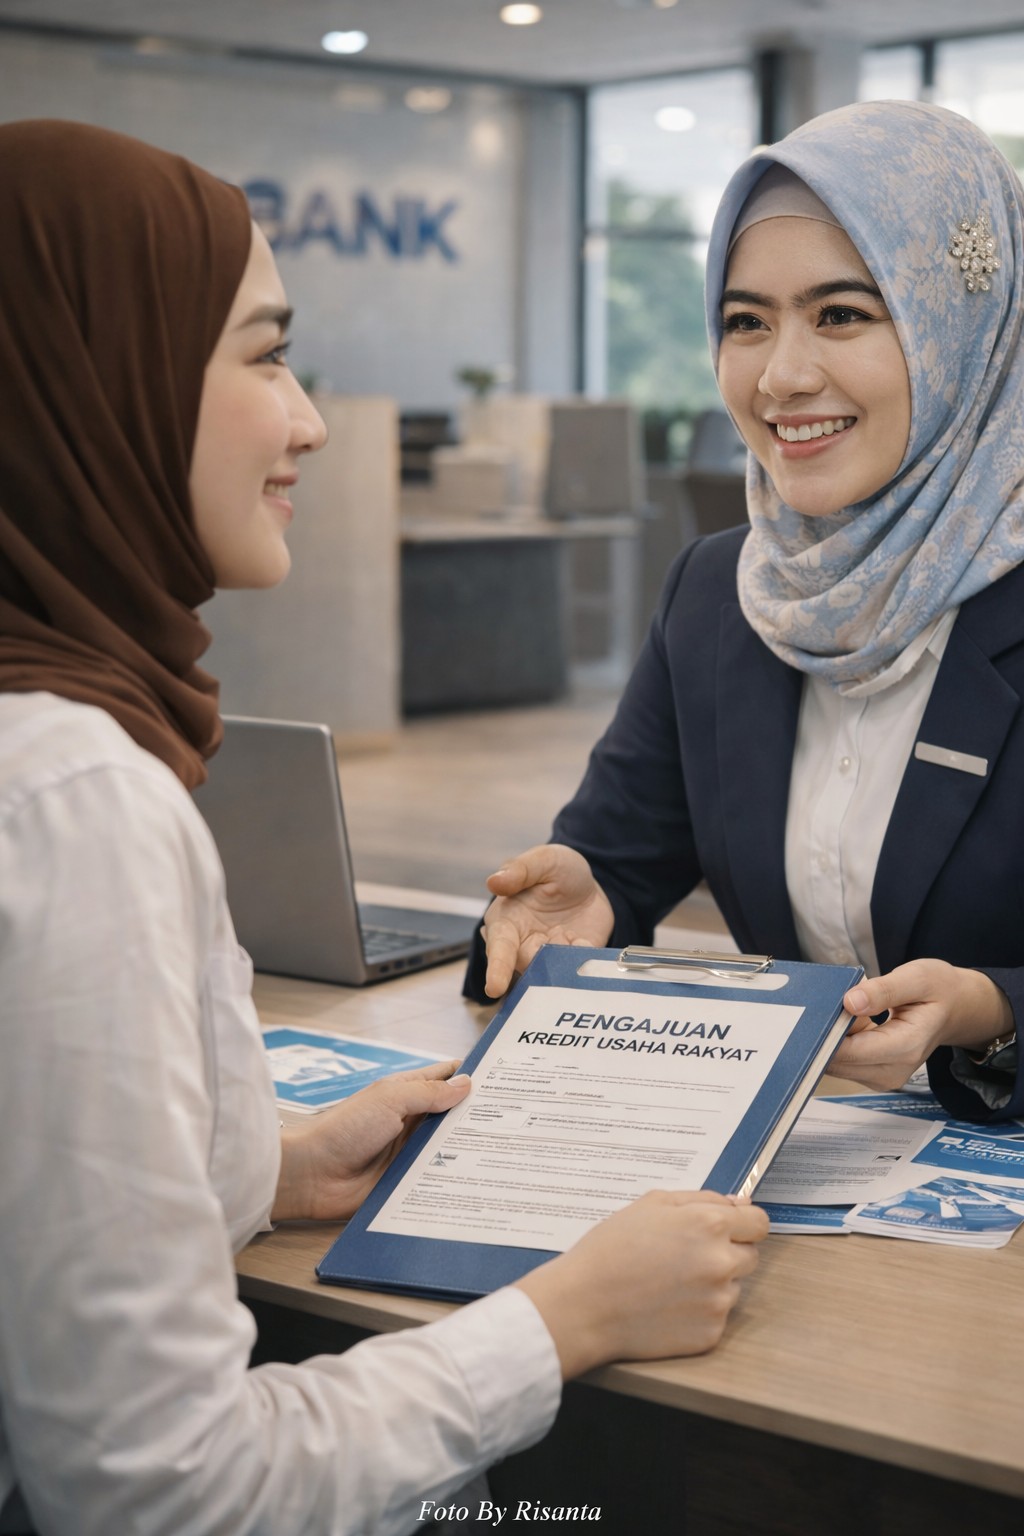
Foto Ilustrasi - seorang petugas bank memberikan edukasi kepada calon debitur (UMKM) yang mengajukan pinjaman KUR. (Foto -Risanta).
Bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), satu persoalan klasik yang kerap menghambat pertumbuhan bisnis adalah keterbatasan modal.
Di tengah kebutuhan ekspansi, peningkatan produksi, hingga digitalisasi usaha, akses pembiayaan menjadi kunci penting.
Di sinilah Kredit Usaha Rakyat (KUR) hadir sebagai solusi. Program pembiayaan bersubsidi dari pemerintah ini dirancang untuk membantu pelaku usaha yang sebenarnya layak, namun belum sepenuhnya memenuhi standar perbankan (belum bankable).
Namun, satu pertanyaan penting muncul mengapa masih banyak pengajuan KUR yang ditolak?
Jawabannya sederhan, bank tetap menerapkan prinsip kehati-hatian.
Lalu, bagaimana agar pengajuan KUR kita (pelaku UMKM) “langsung lolos”? Simak ulasannya.
Apa Itu KUR dan Mengapa Sangat Menguntungkan?
KUR adalah skema kredit dengan bunga rendah yang disalurkan melalui bank dan lembaga keuangan. Program ini menyasar pelaku usaha produktif dengan berbagai kemudahan.
Keunggulan utama KUR:
Bunga ringan, sekitar 6% per tahun
Tenor fleksibel hingga 5 tahun
Proses relatif cepat dan mudah
Beberapa jenis tanpa agunan tambahan
Dengan keunggulan ini, KUR menjadi salah satu instrumen paling strategis untuk mendorong UMKM naik kelas.
Jenis-Jenis KUR yang Perlu Diketahui
Memilih jenis KUR yang tepat adalah langkah awal yang sering diabaikan, padahal sangat menentukan peluang persetujuan.
- KUR Super Mikro
Plafon hingga Rp10 juta. Cocok untuk usaha rintisan atau skala sangat kecil.
- KUR Mikro
Plafon Rp10–50 juta, dengan tenor hingga 5 tahun. Ideal untuk usaha yang mulai berkembang.
- KUR Kecil
Plafon Rp50–500 juta. Ditujukan bagi usaha yang sudah mapan dan membutuhkan ekspansi.
- KUR TKI
Khusus pembiayaan keberangkatan pekerja migran Indonesia, plafon hingga Rp25 juta.
- KUR Khusus
Untuk sektor produktif berbasis kelompok seperti pertanian, perikanan, dan peternakan.
Rahasia Agar Pengajuan KUR Disetujui Bank
Banyak pelaku usaha gagal bukan karena usahanya buruk, tetapi karena kurang persiapan. Dilansir dari chubb.com berikut “jurus rahasia” agar peluang kita disetujui jauh lebih besar:
Legalitas Usaha Harus Jelas
Miliki dokumen seperti:
NIB (Nomor Induk Berusaha)
IUMK atau izin usaha lainnya
Legalitas menunjukkan usaha kita resmi dan kredibel.
Usaha Minimal Sudah Berjalan 6 Bulan
Bank butuh bukti bahwa bisniskita stabil, bukan sekadar ide.
Semakin lama usaha berjalan, semakin tinggi tingkat kepercayaan.
Jangan Punya Kredit Produktif Lain
Jika kita masih memiliki pinjaman usaha aktif di tempat lain, peluang disetujui akan kecil. Bank menghindari risiko gagal bayar.
Laporan Keuangan Jadi Senjata Utama
Tidak perlu rumit, yang penting:
Ada pencatatan pemasukan & pengeluaran
Arus kas terlihat sehat
Ini adalah faktor penentu utama dalam analisis bank.
Pastikan Riwayat Kredit Bersih
Bank akan mengecek melalui SLIK OJK.
Jika pernah menunggak, segera selesaikan terlebih dahulu.
Ajukan Pinjaman yang Masuk Akal
Idealnya:
Cicilan ≤ 30% dari penghasilan bulanan
Jangan terlalu ambisius. Bank lebih menyukai peminjam yang realistis.
Siapkan Agunan (Jika Dibutuhkan)
Untuk KUR tertentu, agunan tetap diperlukan. Aset seperti:
Sertifikat tanah
Kendaraan
Mesin usaha
Hal ini akan meningkatkan kepercayaan bank.
Referensi yang Kredibel
Beberapa bank meminta referensi. Pastikan orang yang Anda cantumkan benar-benar bisa memberikan penilaian positif tentang Anda.
Jangan Ajukan ke Banyak Tempat Sekaligus
Ini kesalahan fatal.
Pengajuan bersamaan bisa menurunkan skor kredit dan membuat Anda terlihat berisiko tinggi.
Pilihan Bank Penyalur KUR
Beberapa bank besar yang dipercaya menyalurkan KUR di Indonesia antara lain:
Bank Mandiri
Plafon hingga Rp500 juta, jaringan luas, dan proses relatif cepat.
BTN
Cocok untuk UMKM yang belum punya agunan cukup. Proses simpel dan bunga ringan.
Bank BJB
Menawarkan fleksibilitas tenor hingga 7 tahun untuk investasi, dengan bunga tetap.
Bank Kalsel
Bank Kalsel menawarkan Kredit Usaha Rakyat (KUR) untuk pelaku UMKM dengan plafon hingga Rp500 juta, bunga rendah mulai 0,14%, dan tanpa agunan untuk kategori tertentu. Program ini bertujuan mendukung permodalan produktif, termasuk bagi usaha online yang berjalan minimal 6 bulan.
Kunci Utama adalah Bukan Sekadar Pinjaman, Tapi Kepercayaan
KUR bukan hanya soal mendapatkan uang, tetapi tentang membangun kepercayaan antara pelaku usaha dan bank.
Semakin rapi bisnis kita,baik dari sisi administrasi, keuangan, hingga reputasi, maka semakin besar peluang Anda untuk disetujui.
Kredit Usaha Rakyat adalah peluang emas bagi UMKM untuk berkembang lebih cepat. Namun, keberhasilan pengajuan tidak datang begitu saja.
Dengan persiapan yang matang, strategi yang tepat, dan pemahaman terhadap mekanisme perbankan, KUR bisa menjadi titik balik kesuksesan usaha kita.
Jadi, sudah siap mengajukan KUR dan membawa bisnis kita naik kelas?. (Tim Redaksi).