Permodalan BPR dan Taruhan Bank Kalsel
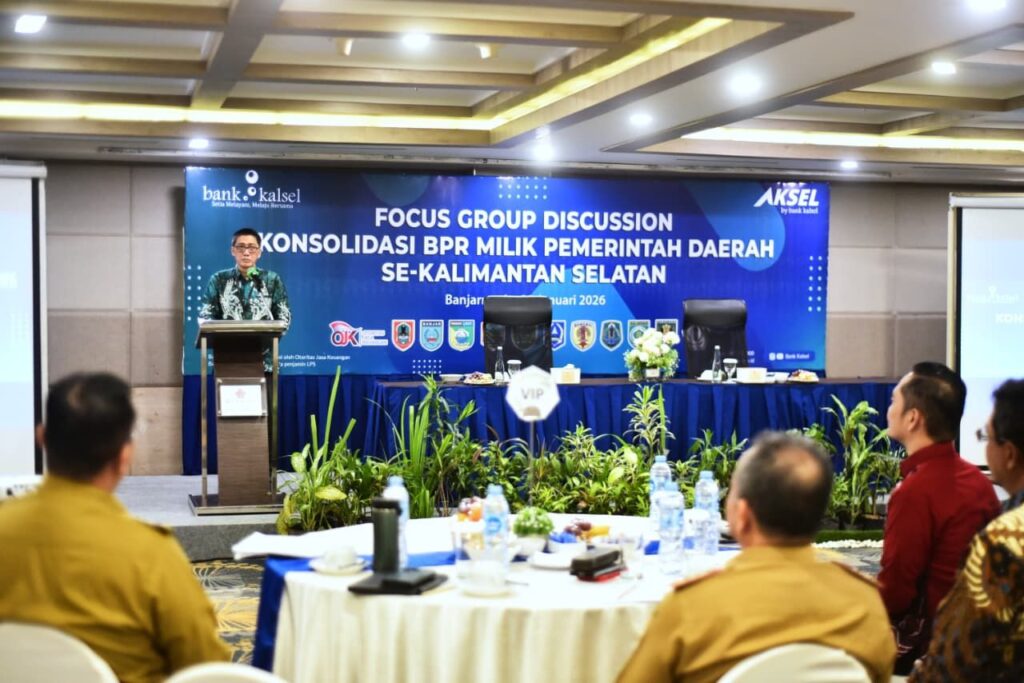
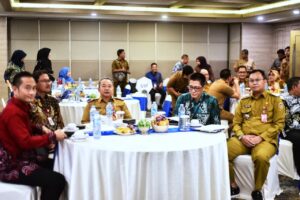
Direktur Utama Bank Kalsel Fachrudin saat memaparkan pandangannya dalam FGD. (Foto-Dok Biro Adpim Kalsel).
Di balik stabilitas sektor perbankan daerah Kalimantan Selatan, tersimpan satu pekerjaan rumah besar, yakni struktur permodalan Bank Perekonomian Rakyat (BPR). Secara angka, BPR milik pemerintah daerah tampak sehat. Namun di balik rasio yang aman, fragmentasi modal dan skala usaha yang terbatas menyisakan risiko jangka panjang,terutama ketika tuntutan regulasi dan persaingan jasa keuangan kian meningkat.
Direktur Utama Bank Kalsel, Fahrudin, menyebut penguatan permodalan sebagai isu paling mendasar yang perlu segera dijawab industri BPR daerah. Menurutnya, konsolidasi bukan sekadar pilihan, melainkan kebutuhan struktural agar BPR mampu bertahan dan tumbuh berkelanjutan.
“Kita tidak bisa melihat permodalan hanya dari angka saat ini. Tantangannya adalah bagaimana BPR punya kapasitas untuk ekspansi, menyerap risiko, dan tetap relevan melayani ekonomi daerah,” kata Fahrudin, dalam Focus Group Discussion (FGD) Konsolidasi di Banjarmasin, Selasa (20/01/2026) di Banjarmasin.
Saat ini, terdapat delapan BPR milik pemerintah kabupaten/kota di Kalimantan Selatan yang sumber pendanaannya berasal dari Bank Kalsel. Kedelapan BPR tersebut adalah PT BPR Kotabaru, PT BPR Tapin Sejahtera (Bank Tapin), PT BPR Batola (Barito Kuala), PT BPR Tabalong Sejahtera, PT BPR Martapura Banjar Sejahtera, PT BPR Hulu Sungai Selatan (HSS), PT BPR Hulu Sungai Tengah (HST), dan PT BPR Balangan.
Secara terpisah, BPR-BPR ini memang masih mampu memenuhi ketentuan modal minimum. Namun dalam konteks industri perbankan yang bergerak cepat,ditandai digitalisasi layanan, peningkatan standar tata kelola, serta kebutuhan efisiensi,struktur modal yang terpisah-pisah dinilai membatasi ruang gerak.
Dalam konteks ini Bank Kalsel mengambil posisi strategis. Sebagai bank pembangunan daerah, Bank Kalsel tidak hanya berperan sebagai sumber pendanaan, tetapi juga sebagai orkestrator penguatan ekosistem perbankan daerah. Konsolidasi BPR dipandang sebagai langkah untuk menyatukan kekuatan modal, memperbesar skala usaha, sekaligus menekan biaya operasional.
“Dengan struktur modal yang lebih kuat, BPR bisa lebih berani masuk ke pembiayaan sektor produktif, khususnya UMKM. Ini bukan soal besar atau kecil, tapi soal keberlanjutan,” ujar Fahrudin.
Pandangan ini sejalan dengan arah kebijakan regulator. Kepala Otoritas Jasa Keuangan (OJK) Provinsi Kalimantan Selatan, Agus Maiyo, menyebut bahwa dari sisi permodalan, BPR milik pemerintah daerah di Kalimantan Selatan secara umum berada dalam kondisi memadai. Rasio Kewajiban Penyediaan Modal Minimum (KPMM) rata-rata berada di atas 30 persen jauh di atas batas minimum yang ditetapkan.
Namun, Agus mengingatkan bahwa modal yang memadai hari ini belum tentu cukup untuk menjawab tantangan esok hari. Risiko kredit, kebutuhan investasi teknologi, hingga tuntutan tata kelola yang semakin kompleks menuntut bantalan modal yang lebih kuat dan efisien.
“Konsolidasi menjadi salah satu opsi kebijakan agar BPR memiliki struktur permodalan yang lebih solid dan mampu menyerap risiko dengan lebih baik,” jelas Agus.
Bagi Bank Kalsel, konsolidasi BPR bukan sekadar agenda jangka pendek. Langkah ini diposisikan sebagai bagian dari strategi jangka panjang memperkuat ekonomi daerah. BPR yang sehat dan kuat diyakini mampu menjadi perpanjangan tangan pembiayaan daerah, menjangkau sektor-sektor yang selama ini kurang tersentuh bank umum.
Kalimantan Selatan, dengan struktur ekonomi yang masih ditopang sektor perdagangan, pertanian, dan UMKM, membutuhkan lembaga keuangan lokal yang kuat dan adaptif. Dalam konteks ini, BPR menjadi instrumen penting asal memiliki kapasitas modal yang memadai.
Di sisi lain, wacana konsolidasi dan merger BPR juga bukan tanpa tantangan. Aspek kepemilikan daerah, kepentingan masing-masing pemerintah kabupaten/kota, hingga kesiapan manajemen menjadi faktor yang harus dikelola secara cermat. Bank Kalsel menyadari bahwa proses ini tidak bisa dilakukan secara tergesa-gesa.
“Konsolidasi harus dilakukan dengan perencanaan matang, transparan, dan tetap mengedepankan kepentingan daerah serta masyarakat,” ujar Fahrudin.
Bank Kalsel sendiri tidak ingin BPR berjalan di tempat. Dalam lanskap keuangan yang semakin kompetitif, stagnasi justru menjadi risiko terbesar. Penguatan permodalan melalui konsolidasi dipandang sebagai jalan tengah antara menjaga stabilitas dan mendorong pertumbuhan.
Bagi regulator, pelaku perbankan, dan pemerintah daerah, langkah Bank Kalsel ini menjadi sinyal penting penguatan perbankan daerah tidak cukup hanya dengan memenuhi angka regulasi, tetapi juga dengan membangun struktur yang tangguh secara fundamental.(Olpah Sari-Risanta).