Satu Klik, Kepercayaan yang Dipertaruhkan
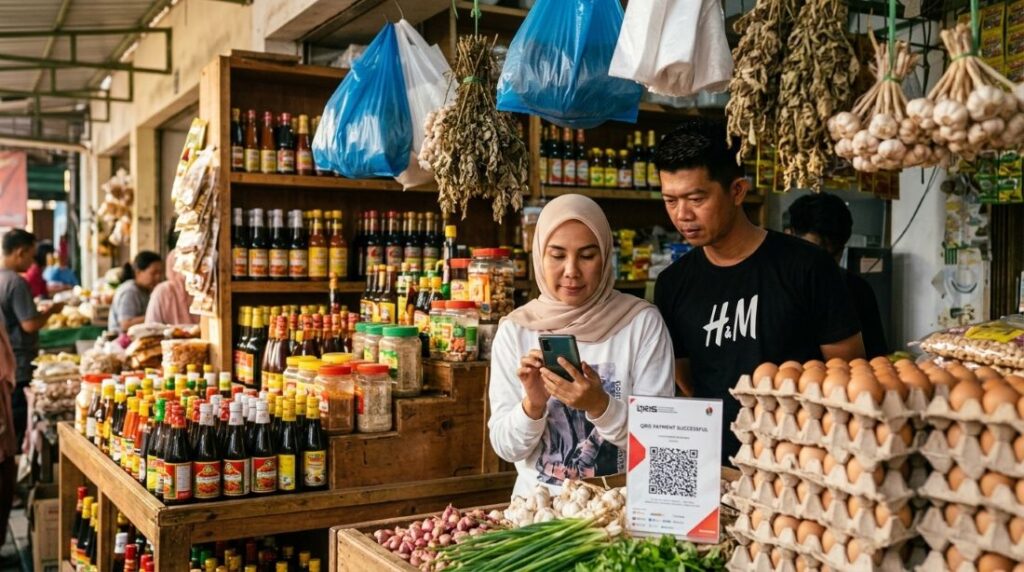
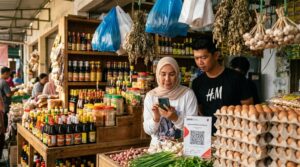
Foto Ilustrasi - Pedagang di salah satu pasar tradisional di Banjarmasin. (Foto - Olpah Sari).
Oleh: Olpah Sari
Pagi Oktober 2026 di Pasar Tradisional Sentra Antasari, Banjarmasin, selalu punya kesibukan sendiri. Terlihat jelas aktivitas perlahan bergerak yang bermuara pada pedagang menata barang dagangan, disusul pembeli menawar harga kebutuhan dapur, dan uang berpindah tangan di antara percakapan yang berlangsung cepat.
Pemandangan kini terlihat adalah, pembayaran digital mulai menjadi bagian dari kegiatan jual beli. Cukup memindai kode QRIS, transaksi bisa selesai tanpa perlu mencari uang pas atau menunggu kembalian.
Namun, kemudahan itu membawa persoalan yang tidak selalu terlihat di permukaan. Pedagang harus memastikan pembayaran benar-benar diterima, mengenali bukti transaksi palsu, serta berhati-hati terhadap pesan dan tautan yang berpotensi mencuri data.
Dalam dunia yang serba cepat, satu klik yang keliru dapat menimbulkan kerugian yang jauh lebih besar daripada nilai transaksi di meja dagangan.
Saya sendiri sempat berbincang dengan Dandung, pedagang sembako di Pasar Sentra Antasari, dan Alfian, pedagang telur. Kebetulan keduanya langganan saya sekeluarga berbelanja di salah satu pasar tradisional tertua di Banjarmasin.
Keduanya mengaku terbantu oleh informasi dan sosialisasi Otoritas Jasa Keuangan (OJK) yang menjangkau masyarakat melalui berbagai kanal komunikasi dan pemberitaan media massa.
“Informasi tersebut membantu kami pedagang memahami ancaman kejahatan siber, termasuk penipuan yang memanfaatkan transaksi nontunai dan pembayaran QRIS.Karena itu edukasi publik dari OJK memang sangat penting sekali,” tutur Dandung sembari melayani barang yang saya beli, Sabtu pagi (17/10/2026).
Bagi Dandung sendiri, pengetahuan semacam itu bukan urusan teknis semata. Ia dan pedagang lainnya perlu tahu bahwa gambar bukti pembayaran di layar ponsel belum tentu berarti uang sudah masuk.
Mereka juga harus mengenali pesan mencurigakan, tidak sembarangan membuka berkas yang dikirim orang tak dikenal, dan menjaga kerahasiaan data pribadi. Pengetahuan yang sederhana, tetapi relevan dengan pekerjaan sehari-hari, dapat membantu mencegah kerugian.
Pengalaman Dandung dan Alfian memperlihatkan arti penting edukasi keuangan yang sampai kepada masyarakat dalam bahasa yang mudah dipahami. Informasi mengenai risiko keuangan tidak cukup tersimpan dalam dokumen kebijakan atau disampaikan sesekali dalam forum resmi.
“Informasi itu harus hadir di tempat orang bekerja, berbelanja, menggunakan telepon genggam, dan mengambil keputusan keuangan,” terang pemerhati ekonomi Sekolah Tinggi Ilmu Ekonomi (STIE) Pancasetia Banjarmasin, Tina Lestari.
Lebih jauh perempuan yang juga peneliti keuangan ini menyebutkan perubahan cara bertransaksi merupakan bagian dari perkembangan sektor jasa keuangan Indonesia.
Pembayaran digital mempersingkat proses, memperluas akses, dan membantu pelaku usaha melayani pelanggan dengan lebih praktis.
“Bagi usaha kecil, sistem pembayaran nontunai juga membuka kesempatan untuk mengikuti kebiasaan konsumen yang semakin akrab dengan teknologi,” sambungnya.
Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diumumkan OJK bersama Badan Pusat Statistik mencatat indeks literasi keuangan nasional sebesar 66,46 persen, sedangkan indeks inklusi keuangan mencapai 80,51 persen.
Selisih kedua angka itu menjadi pengingat bahwa akses terhadap layanan keuangan belum selalu berjalan seiring dengan pemahaman mengenai manfaat, karakteristik, dan risikonya.
Seseorang bisa memiliki rekening, menggunakan dompet digital, menerima pembayaran melalui QRIS, atau memanfaatkan aplikasi keuangan tanpa sepenuhnya memahami cara melindungi dirinya.
Dalam keadaan seperti itu, teknologi yang semestinya mempermudah kegiatan ekonomi dapat menjadi pintu masuk bagi pelaku kejahatan.
Penipuan digital juga tidak selalu dimulai dari transaksi keuangan itu sendiri. Pelaku dapat membangun kepercayaan melalui pesan yang mengatasnamakan lembaga resmi, menawarkan hadiah, menjanjikan keuntungan, atau mengirimkan berkas yang tampak meyakinkan.
Korban kemudian diarahkan untuk memberikan data, memasang aplikasi berbahaya, atau melakukan transfer ke rekening tertentu.
Di Kalimantan Selatan, ancaman tersebut bukan persoalan kecil. Data OJK Provinsi Kalimantan Selatan mencatat 3.314 laporan dugaan penipuan transaksi keuangan dengan total kerugian yang dilaporkan mencapai Rp111.168.359.704 atau sekitar Rp111,17 miliar.
Kota Banjarmasin mencatat jumlah aduan tertinggi, yakni 1.110 laporan, disusul Kota Banjarbaru sebanyak 452 laporan dan Kabupaten Banjar sebanyak 326 laporan.
Modus yang dihadapi masyarakat juga beragam. Penipuan jual-beli daring, hadiah fiktif, social engineering, love scam, hingga pengiriman berkas berformat APK melalui WhatsApp menjadi bagian dari ancaman yang perlu diwaspadai.
Berkas tersebut dapat menyamar sebagai dokumen pemerintah atau undangan pernikahan. Ketika penerima terkecoh dan memasangnya, pelaku berpotensi memperoleh akses terhadap informasi sensitif di perangkat korban.
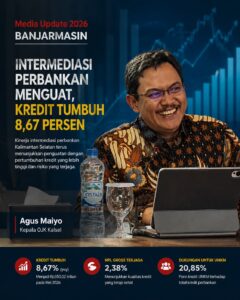
Kepala OJK Provinsi Kalimantan Selatan, Agus Maiyo, menekankan pentingnya keterlibatan berbagai pihak dalam menangani penipuan transaksi keuangan.
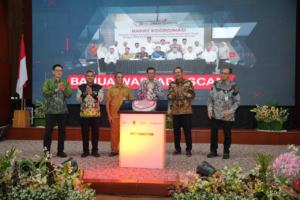
“Melalui program Banua Waspada Scam, OJK Kalsel mendorong tiga langkah utama memperkuat kolaborasi dengan Satgas PASTI Daerah, meningkatkan peran bank daerah, dan memperluas akses pelaporan melalui Helpdesk Indonesia Anti-Scam Centre (IASC) hingga tingkat kecamatan,” ujarnya di sela-sela peluncuran Banua Waspada Scam.
Program tersebut diluncurkan bersamaan dengan pelatihan petugas Helpdesk IASC se-Kalimantan Selatan di Gedung Mahligai Pancasila, Banjarmasin, pada Selasa, 13 Oktober 2026.
Upaya itu juga didukung Surat Edaran Gubernur Kalimantan Selatan mengenai penguatan pencegahan dan penanganan penipuan transaksi keuangan melalui Banua Waspada Scam.
Kehadiran petugas di tingkat kecamatan menjadi langkah penting karena tidak semua korban memahami prosedur pelaporan atau mengetahui bukti apa yang perlu disiapkan.
Dalam kasus penipuan, waktu sangat menentukan. Korban perlu segera menghubungi bank atau penyedia jasa keuangan terkait, mengamankan bukti transaksi, dan melaporkan kejadian melalui kanal resmi IASC. Pelaporan cepat membuka peluang penelusuran dan pemblokiran dana, meskipun tidak menjamin seluruh kerugian dapat dikembalikan.
Menahan laju jambret digital
Gambaran nasional memperlihatkan besarnya tantangan yang harus dihadapi. Data IASC hingga 30 Juni 2026 mencatat 608.167 laporan penipuan.
Laporan tersebut berkaitan dengan 1.085.607 rekening yang dilaporkan, dengan 557.751 rekening telah diblokir. Dana yang berhasil diamankan mencapai sekitar Rp674,1 miliar, sementara dana yang dikembalikan kepada korban tercatat sekitar Rp196,93 miliar.
Direktur Eksekutif Kelompok Spesialis Pengawasan Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK, Djoko Kurnijanto, mengingatkan masyarakat untuk meningkatkan kewaspadaan terhadap penipuan digital. Ia mengibaratkan scam sebagai “jambret digital” karena dana korban dapat berpindah dalam waktu singkat.
Perumpamaan itu terasa dekat dengan kehidupan masyarakat. Jika jambret konvensional merampas barang dalam hitungan detik, pelaku penipuan digital dapat memindahkan uang tanpa harus berada di dekat korbannya.
“Mereka memanfaatkan kelengahan, rasa takut, rasa penasaran, atau harapan memperoleh keuntungan. Karena itu, perlindungan tidak bisa hanya mengandalkan teknologi keamanan perbankan. Perilaku pengguna juga menentukan,” sebut Djoko Kurnijanto.
Masyarakat perlu membiasakan diri memeriksa sumber informasi sebelum bertindak. Jangan memberikan PIN, kata sandi, atau kode OTP kepada siapa pun. Hindari membuka tautan maupun berkas dari nomor yang tidak dikenal.
Jika menerima pemberitahuan transaksi, periksa langsung melalui aplikasi resmi atau rekening yang digunakan. Saat berbelanja menggunakan QRIS, pedagang sebaiknya memastikan pembayaran telah diterima, bukan hanya mengandalkan tangkapan layar dari pembeli.
Kewaspadaan tersebut tidak berarti masyarakat harus takut menggunakan layanan digital. Pembayaran nontunai tetap memberikan manfaat besar bagi konsumen dan pelaku usaha. Yang diperlukan ialah pemahaman yang memadai agar kemudahan transaksi tidak membuat pengguna mengabaikan risiko.
Dalam konteks inilah Banua Waspada Scam memiliki arti lebih luas daripada sekadar program penanganan pengaduan. Kolaborasi dengan pemerintah daerah, perbankan, Satgas PASTI, dan petugas di tingkat kecamatan memperkuat jalur perlindungan.
Masyarakat tidak hanya perlu diberi tahu tentang bahaya penipuan, tetapi juga harus mengetahui apa yang dilakukan ketika bahaya itu benar-benar terjadi.
Media massa dan pekerjaan membangun kepercayaan
OJK memiliki mandat penting dalam pengaturan dan pengawasan sektor jasa keuangan, termasuk penguatan edukasi serta pelindungan konsumen.
Salah satu landasan pelindungan tersebut adalah Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. Namun, keberadaan aturan perlu disertai penyebaran informasi yang menjangkau masyarakat dan dapat diterapkan dalam kehidupan sehari-hari.
Media massa mempunyai peran strategis dalam proses itu. Berita mengenai modus penipuan, penjelasan dari otoritas, panduan mengenali investasi ilegal, dan informasi mengenai saluran pengaduan dapat membantu masyarakat memahami persoalan yang sering kali terasa rumit.
Pemberitaan yang konsisten juga dapat mengingatkan publik bahwa pelaku penipuan terus mengubah cara kerja mereka.
Tentu, tugas media bukan sekadar meneruskan imbauan lembaga. Informasi perlu diperiksa, disajikan secara jernih, dan dijelaskan sesuai kebutuhan pembaca, pendengar hingga pemirsa.
Ketika memberitakan penipuan digital, media sebaiknya tidak hanya menonjolkan besarnya kerugian atau kecanggihan modus, tetapi juga menjelaskan langkah pencegahan, cara melapor, serta kanal resmi yang dapat diakses masyarakat.
Informasi yang menimbulkan kecemasan tanpa memberikan jalan keluar hanya menyisakan ketakutan.
Pengalaman Dandung dan Alfian menjadi gambaran bagaimana informasi tersebut dapat sampai ke lingkungan pasar. Mereka tidak harus memahami seluruh istilah teknis keamanan siber untuk mengambil langkah yang lebih hati-hati.
Pedagang disana perlu mengenali tanda bahaya, memastikan pembayaran diterima, dan mengetahui tempat mencari bantuan ketika menemukan transaksi mencurigakan.
Pekerjaan edukasi juga tidak dapat dibebankan kepada OJK dan media massa saja. Bank, penyelenggara sistem pembayaran, pemerintah daerah, komunitas pedagang, serta keluarga memiliki peran masing-masing.
Bank dan penyedia layanan perlu memberikan informasi keamanan yang jelas, sedangkan pemerintah daerah dapat membantu memperluas jangkauan sosialisasi.
Komunitas pedagang pun dapat menjadi ruang berbagi pengalaman agar satu kejadian tidak berulang menimpa orang lain.
Upaya itu sejalan dengan tantangan OJK dalam mendorong sektor jasa keuangan yang stabil, inklusif, inovatif, dan terpercaya. Memperluas akses keuangan memang penting, tetapi kepercayaan masyarakat harus tumbuh bersama akses tersebut.
Konsumen yang memahami hak, kewajiban, manfaat, dan risiko layanan keuangan akan lebih siap mengambil keputusan serta mengenali tindakan yang mencurigakan.
Pagi di Pasar Sentra Antasari akan terus berlangsung dengan tawar-menawar, barang yang berpindah tangan, dan cara pembayaran yang semakin beragam.
Teknologi sendiri memang akan terus berubah, begitu pula cara pelaku kejahatan mencari korban. Karena itu, edukasi keuangan harus menjadi pekerjaan berkelanjutan, bukan kegiatan yang selesai setelah sosialisasi berakhir.
Bagi pedagang seperti Dandung dan Alfian, satu informasi yang tepat bisa menjadi pengingat sebelum membuka pesan atau mengonfirmasi pembayaran.
Bagi masyarakat luas, informasi yang sama dapat membantu menjaga uang hasil kerja keras mereka. Dan bagi sektor jasa keuangan, kepercayaan dibangun ketika kemudahan layanan berjalan beriringan dengan perlindungan yang nyata.
Satu klik mungkin hanya membutuhkan waktu sedetik. Menjaga kepercayaan yang dipertaruhkan di dalamnya membutuhkan kerja bersama, informasi yang benar, dan kewaspadaan yang terus dipelihara.