Kredit Mikro, Menguji Keberpihakan Bank Pembangunan Daerah
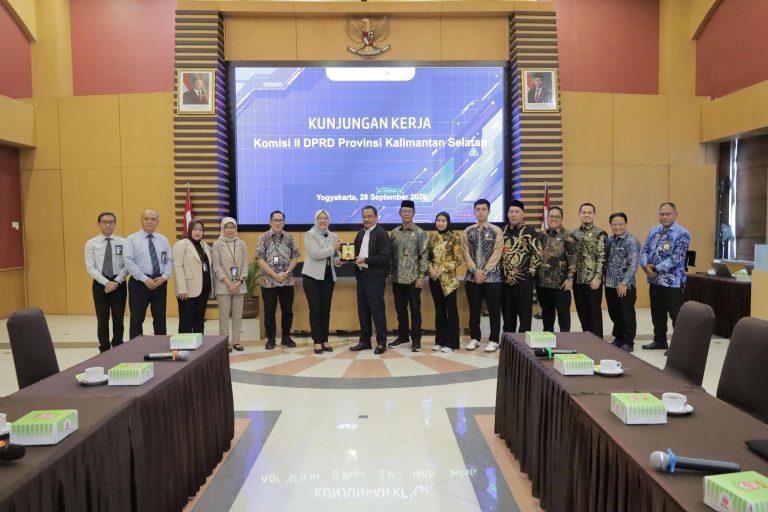
studi komparasi Bank Kalsel bersama Komisi II DPRD Kalimantan Selatan ke Bank Pembangunan Daerah Daerah Istimewa Yogyakarta (Bank BPD DIY), (Foto - Humas DPRD Kalsel).
Kunjungan Komisi II DPRD Kalimantan Selatan bersama Bank Kalsel ke Bank BPD DIY membuka ruang refleksi mengenai arah pembiayaan perbankan daerah.
Di balik pembahasan skema kredit mikro berbunga 3 persen, tersimpan pertanyaan yang lebih mendasar tentang sejauh mana bank pembangunan daerah mampu menghadirkan akses permodalan bagi masyarakat kecil yang membutuhkan dukungan untuk mempertahankan dan mengembangkan usahanya?
Bagi pelaku usaha mikro, modal bukan sekadar angka dalam neraca keuangan.
Modal berarti kemampuan mempertahankan warung, menambah barang dagangan, memperluas usaha, dan menjaga penghasilan keluarga. Keterbatasan akses pembiayaan dengan biaya terjangkau sering kali menjadi salah satu kendala bagi mereka untuk berkembang.
Karena itu, gagasan kredit berbunga rendah layak ditempatkan dalam kerangka pembangunan ekonomi inklusif.
Namun, keberhasilan pembiayaan tidak cukup diukur dari rendahnya suku bunga atau besarnya dana yang disalurkan. Ketepatan sasaran, kemampuan membayar, pendampingan usaha, serta keberlanjutan bisnis penerima manfaat harus menjadi bagian dari desain program sejak awal.
Pengalaman Bank BPD DIY melalui Kredit PEDE (Pemberdayaan Ekonomi Daerah) menawarkan perspektif menarik.
Pembiayaan dengan suku bunga 3 persen tersebut disertai literasi keuangan dan pendampingan agar pelaku usaha super mikro memiliki kemampuan mengelola modal, mengembangkan bisnis, hingga mengakses pembiayaan yang lebih besar ketika usahanya tumbuh.
Pendekatan ini memberikan pelajaran bahwa pemberdayaan ekonomi tidak berhenti pada penyerahan dana.
Pelaku usaha membutuhkan ekosistem yang memungkinkan mereka bertumbuh secara bertahap, dengan dukungan pembiayaan yang sesuai kapasitas dan kebutuhan.
Bagi Kalimantan Selatan, tantangan tersebut memiliki dimensi tersendiri. Keragaman aktivitas ekonomi, karakteristik wilayah, serta kebutuhan modal yang berbeda antara pedagang pasar, usaha rumahan, dan sektor produktif lainnya menuntut strategi pembiayaan yang adaptif.
Bank Kalsel memiliki ruang untuk memperkuat peran intermediasinya, tidak sebatas menghimpun dana masyarakat dan menyalurkan kredit, tetapi juga memperluas kontribusi terhadap penguatan ekonomi lokal.
Meski demikian, keberpihakan kepada usaha mikro tidak boleh dilepaskan dari kesehatan perbankan.
Pembiayaan berbunga rendah tanpa perhitungan risiko yang memadai berpotensi menekan kualitas aset dan meningkatkan kredit bermasalah. Sebaliknya, penerapan prinsip kehati-hatian tanpa inovasi produk dapat membuat kelompok usaha kecil semakin sulit menjangkau layanan perbankan formal.
Tantangannya bukan memilih antara kepentingan sosial dan keberlanjutan bisnis, melainkan merancang keseimbangan keduanya melalui tata kelola yang kuat, segmentasi kredit yang tepat, serta pendampingan yang terukur.
Studi komparasi ini semestinya menjadi momentum bagi Bank Kalsel dan para pemangku kepentingan untuk melihat pembiayaan mikro sebagai bagian dari strategi pembangunan ekonomi daerah.
Bukan semata-mata meniru skema bunga 3 persen, melainkan menggali model yang relevan dengan kemampuan lembaga, karakteristik debitur, dan kebutuhan masyarakat Banua.
Bagi redaksi, ukuran keberhasilan bank pembangunan daerah tidak hanya terletak pada pertumbuhan aset, laba, atau ekspansi kredit.
Lebih dari itu, keberhasilan juga tercermin dari kemampuannya membuka kesempatan bagi usaha kecil untuk tumbuh, meningkatkan pendapatan, dan memperkuat kemandirian ekonomi keluarga.
Keberpihakan bank pembangunan daerah akan terasa maknanya, karena menjaga bank tetap sehat, sekaligus memastikan kehadirannya memberi ruang tumbuh bagi ekonomi masyarakat.( Tim Redaksi)