OJK Longgarkan Aturan, Industri Pembiayaan Dapat Nafas Baru
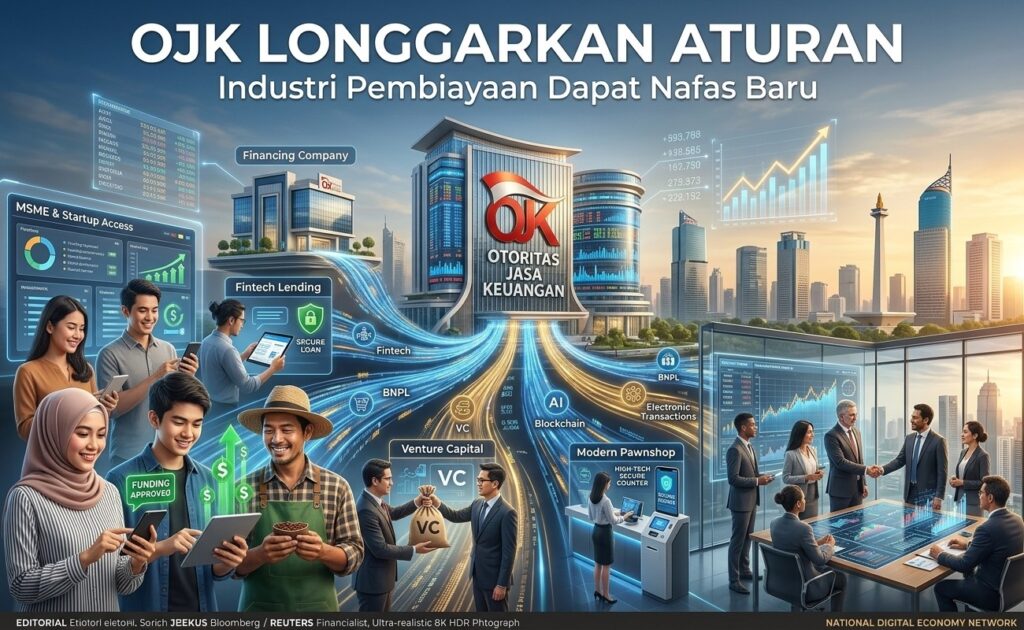
Otoritas Jasa Keuangan (OJK) memberikan sejumlah kelonggaran regulasi bagi pelaku industri pembiayaan, modal ventura, pergadaian, fintech lending, dan lembaga jasa keuangan lainnya.
Langkah tersebut menjadi sinyal kuat bahwa regulator tengah berupaya menjaga momentum pertumbuhan industri sekaligus memperkuat ketahanan sektor jasa keuangan nasional di tengah dinamika ekonomi yang semakin kompleks.
Melalui berbagai kebijakan berbeda yang diberikan secara selektif, OJK membuka ruang yang lebih fleksibel bagi perusahaan untuk memperkuat permodalan, meningkatkan daya saing, serta memastikan keberlangsungan usaha tanpa mengabaikan prinsip kehati-hatian dan perlindungan konsumen.
Kebijakan ini menjadi salah satu strategi regulator dalam menjaga keseimbangan antara kebutuhan industri untuk tumbuh dan kewajiban menjaga stabilitas sistem keuangan.
Dalam keterangannya, OJK menegaskan bahwa pemberian kebijakan berbeda dilakukan berdasarkan permohonan perusahaan dan tidak berlaku secara umum.
Setiap kebijakan diberikan setelah melalui proses penilaian terhadap kondisi perusahaan serta tetap mengacu pada ketentuan peraturan perundang-undangan yang berlaku.
Salah satu relaksasi yang dinilai signifikan adalah pemberian fleksibilitas terkait batas kepemilikan asing pada perusahaan pembiayaan dan lembaga jasa keuangan tertentu.
Kebijakan ini memungkinkan masuknya tambahan modal dari investor asing untuk memperkuat struktur permodalan perusahaan yang belum mampu dipenuhi oleh pemegang saham domestik.
Di tengah meningkatnya kebutuhan modal dan tuntutan transformasi bisnis, langkah tersebut dinilai dapat membantu menjaga ekspansi usaha sekaligus meningkatkan kapasitas perusahaan dalam melayani masyarakat.
OJK juga memberikan kelonggaran terhadap ketentuan jangka waktu minimum operasional pemegang saham pengendali sebelum melakukan penyertaan modal. Kebijakan ini membuka peluang masuknya investor baru yang memiliki komitmen kuat dalam mendukung pertumbuhan perusahaan meskipun belum memenuhi masa operasional tertentu sebagaimana diatur dalam regulasi sebelumnya.
Selain itu, regulator memberikan penyesuaian terhadap ketentuan modal disetor minimum akibat perubahan kepemilikan melalui pengambilalihan perusahaan. Kebijakan tersebut diharapkan dapat mempermudah proses restrukturisasi sekaligus memperkuat kondisi keuangan perusahaan yang sedang berkembang.
Di sektor layanan keuangan digital, OJK juga memberikan masa transisi yang lebih panjang bagi penyelenggara layanan Buy Now Pay Later (BNPL) di luar bank dan perusahaan pembiayaan. Melalui kebijakan tersebut, pelaku usaha diberikan waktu hingga 31 Desember 2027 untuk mengalihkan portofolio dan menghentikan penyelenggaraan layanan BNPL.
Kebijakan ini dinilai penting untuk memberikan kepastian hukum sekaligus menghindari potensi gangguan terhadap layanan dan konsumen yang selama ini menggunakan fasilitas tersebut.
Tak hanya itu, OJK juga menyederhanakan sejumlah persyaratan perizinan bagi perusahaan pergadaian, termasuk memberikan kelonggaran terkait persyaratan sertifikasi dan latar belakang pendidikan formal bagi pihak utama perusahaan yang sedang mengajukan izin usaha.
Langkah tersebut diharapkan dapat mempercepat proses legalisasi usaha sekaligus mendorong pertumbuhan industri pergadaian yang lebih inklusif.
Pengamat menilai kebijakan-kebijakan tersebut mencerminkan pendekatan regulator yang semakin adaptif terhadap kebutuhan industri.
Di tengah tekanan ekonomi global, digitalisasi, serta meningkatnya kebutuhan pembiayaan masyarakat dan pelaku usaha, fleksibilitas regulasi menjadi faktor penting untuk menjaga daya tahan industri.
Meski demikian, OJK menegaskan seluruh kebijakan tetap diberikan secara selektif dan terukur dengan mempertimbangkan kondisi masing-masing perusahaan.
Aspek perlindungan konsumen, tata kelola perusahaan yang baik, serta stabilitas sektor jasa keuangan tetap menjadi prioritas utama.
Melalui langkah ini, OJK ingin memastikan industri pembiayaan, modal ventura, fintech lending, dan lembaga jasa keuangan lainnya tetap mampu tumbuh secara sehat, memperluas akses pembiayaan bagi masyarakat, serta berkontribusi terhadap pertumbuhan ekonomi nasional secara berkelanjutan.
Kebijakan relaksasi yang diberikan menunjukkan bahwa regulator tidak hanya berperan sebagai pengawas, tetapi juga sebagai fasilitator pertumbuhan industri.
Tantangan berikutnya adalah memastikan ruang fleksibilitas yang diberikan benar-benar dimanfaatkan untuk memperkuat fundamental usaha, bukan sekadar menjadi kelonggaran administratif semata.(M.Irfani).