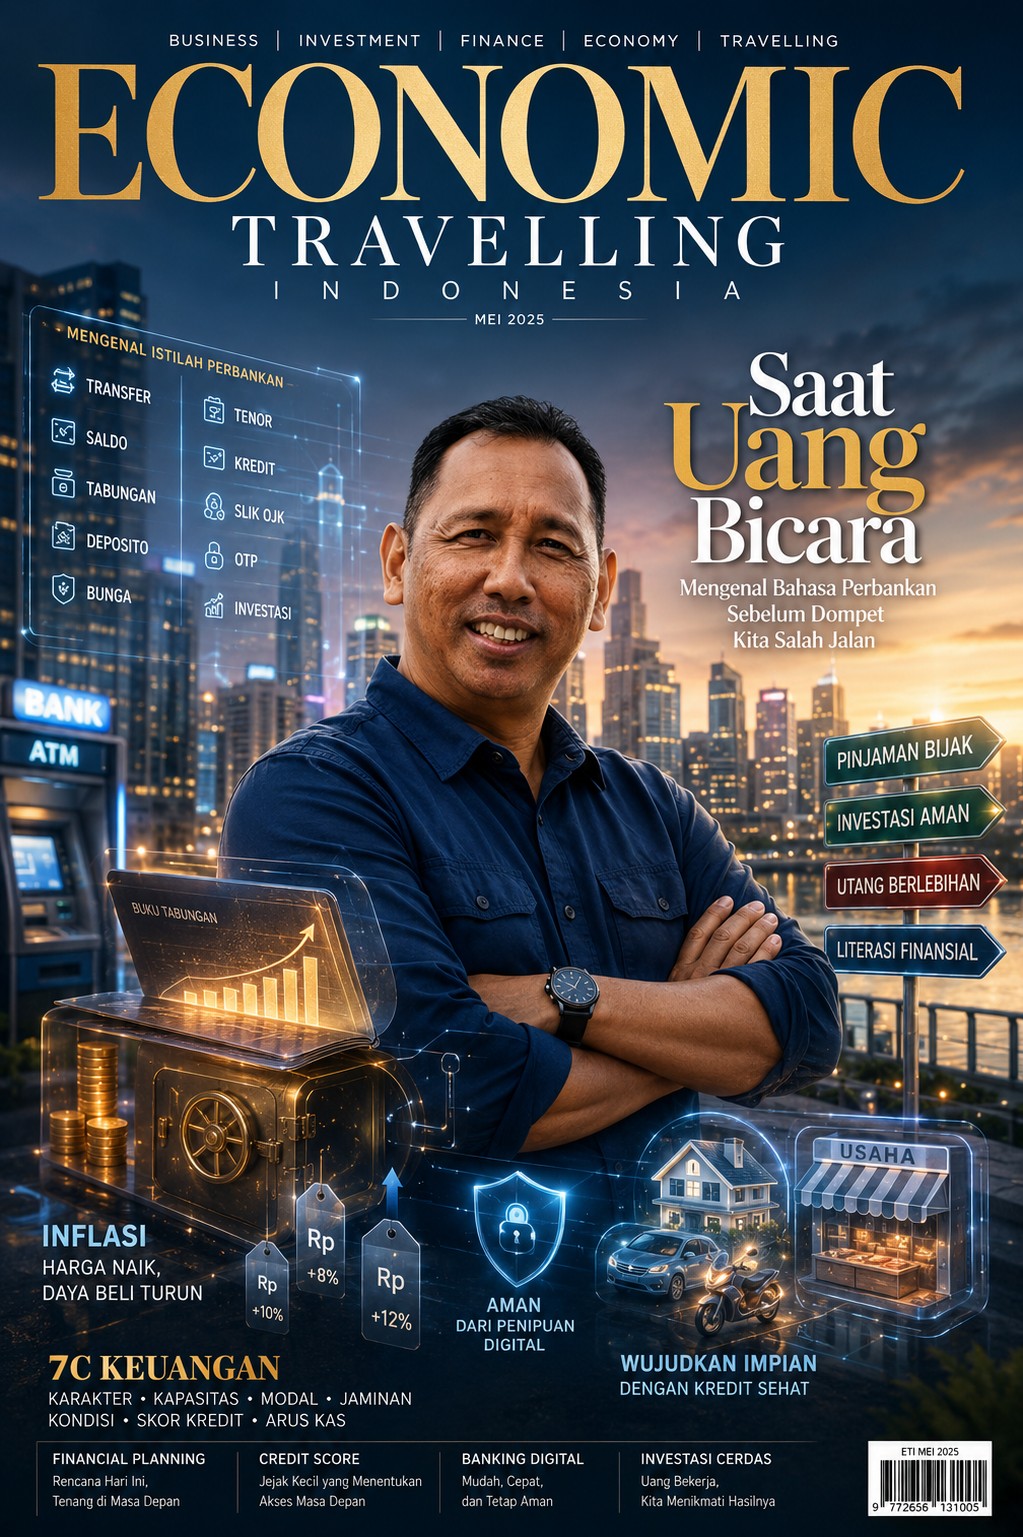
Mengenal Bahasa Perbankan Sebelum Dompet Kita Salah Jalan
Oleh: Muhammad Risanta
Pernahkah kita berdiri cukup lama di depan mesin ATM, lalu mendadak bingung melihat berbagai istilah yang muncul di layar?
Transfer antarbank, mutasi rekening, saldo tersedia, biaya administrasi, hingga OTP yang datang ke telepon genggam,semuanya seperti bahasa yang akrab sekaligus asing.
Kita menggunakannya hampir setiap hari, tetapi tak selalu benar-benar memahaminya.
Di zaman ketika uang tidak lagi selalu berpindah lewat tangan, melainkan lewat layar ponsel, memahami bahasa perbankan bukan lagi pilihan. Namun dalam sudut pandang sederhana ia telah menjadi kebutuhan dasar hidup modern.
Barangkali dahulu orang tua kita cukup mengenal satu dua istilah tabungan dan pinjaman. Hari ini, dunia keuangan bergerak lebih cepat dari arus sungai selepas hujan.
Uang datang lewat transfer digital, tagihan dibayar dengan satu sentuhan jari, pinjaman bisa cair hanya dari sebuah aplikasi, dan investasi menjanjikan keuntungan dalam hitungan waktu yang kadang terlalu indah untuk dipercaya.
Fenomena yang dalam sudut pandang kami selaku Jurnalis, sesungguhnya di tengah perubahan itu, masyarakat sesungguhnya sedang menghadapi satu tantangan besar yaitu memahami bahasa uang.
Sebab dalam dunia perbankan, istilah bukan sekadar kata. Ini adalah pintu keputusan. Salah memahami satu istilah saja bisa berujung pada cicilan yang memberatkan, biaya tersembunyi, atau bahkan jebakan penipuan digital.
Bayangkan seseorang yang tergoda mengajukan kredit tanpa memahami istilah tenor dan bunga efektif. Di awal semua tampak ringan. Cicilan kecil, proses cepat, pencairan instan.
Namun beberapa bulan kemudian, ia mulai terkejut ketika jumlah pembayaran ternyata jauh lebih besar daripada perkiraannya.
Bukan karena ditipu, tetapi karena sejak awal ia tidak benar-benar memahami “bahasa kontrak” yang ditandatanganinya.
Maka, mengenal istilah perbankan sejatinya bukan tentang menjadi ahli ekonomi. Disini lebih mirip belajar membaca rambu jalan sebelum berkendara di jalan raya yang padat.
Banyak orang masih mengira rekening bank hanyalah tempat menyimpan uang. Padahal setiap rekening memiliki fungsi berbeda.
Ada yang disebut rekening giro, yakni rekening yang lazim digunakan untuk kebutuhan transaksi harian, menerima transfer gaji, membayar tagihan, atau kebutuhan usaha.
Rekening ini ibarat dompet aktif, uang masuk dan keluar dengan cepat.
Kami hanya menyarankan tetaplah disiplin ketika keuangan diuji. Ketika pengeluaran lebih besar dari saldo, muncullah istilah yang sering tidak disukai siapa pun yang disebut debfab cerukan atau overdraft. Bahasa sederhananya, pengeluaran melampaui kemampuan rekening.
Fenomena ini sering terjadi bukan karena seseorang miskin, melainkan karena tidak sadar mengatur arus uangnya.
Penghasilan terasa cukup, tetapi tanpa pengawasan, uang diam-diam menguap untuk hal-hal kecil yang tak terasa, kopi harian, belanja impulsif, diskon yang menggoda, atau langganan digital yang terlupa dibatalkan.
Karena itu, bank kini menyediakan notifikasi saldo rendah, mutasi rekening digital, hingga pengingat transaksi. Semua itu sebenarnya alat bantu agar masyarakat lebih sadar terhadap perilaku finansialnya sendiri.
Sebab dalam urusan uang, sering kali masalah terbesar bukan kecilnya penghasilan, melainkan ketidaktahuan ke mana uang pergi.
Tabungan, Deposito, dan Cara Uang Bertumbuh
Orang Indonesia dikenal gemar menabung, meski tak semua memahami bagaimana uang seharusnya bekerja.
Banyak yang masih menyimpan uang di rekening biasa tanpa memahami potensi rekening tabungan berbunga atau deposito berjangka.
Tabungan adalah tempat menyimpan uang yang mudah diambil kapan saja. Ia fleksibel dan cocok untuk kebutuhan sehari-hari maupun dana darurat. Sementara deposito berbeda, kluster ini meminta kesabaran.
Dalam deposito, uang disimpan selama jangka waktu tertentu.Misalkan satu bulan, tiga bulan, enam bulan, bahkan satu tahun.
Selama periode itu, dana tak bisa sembarangan ditarik. Sebagai gantinya, bank memberikan imbal hasil berupa bunga yang biasanya lebih tinggi dibanding tabungan biasa.
Dalam kehidupan modern, deposito bisa diibaratkan seperti menanam pohon buah. Kita tidak bisa memetik hasilnya hari ini, tetapi kesabaran memiliki imbalan.
Tentu setelah itu kita harus pahama apa itu istilah APY atau tingkat pengembalian tahunan. Semakin tinggi imbal hasil, semakin cepat uang bertumbuh.
Meski di Indonesia istilah ini tak selalu digunakan secara populer, logikanya tetap sama, pahami berapa keuntungan yang diberikan bank atas uang yang kita simpan.
Namun ada satu hal yang sering luput dipahami masyarakat” bunga tinggi tidak selalu berarti terbaik”.
Kita juga harus melihat keamanan lembaga keuangannya. Di Indonesia, perlindungan simpanan berada di bawah pengawasan lembaga penjamin simpanan dan regulasi ketat dari otoritas keuangan.
Karena itu, masyarakat perlu memastikan bank atau institusi tempat menyimpan uang memiliki legalitas jelas.
Sebab sejarah selalu menunjukkan satu pelajaran penting, orang sering tergoda keuntungan besar, tetapi lupa memeriksa tingkat risikonya.
Ketika Kredit Menjadi Pisau Bermata Dua
Dalam hidup, ada masa ketika seseorang membutuhkan bantuan pembiayaan untuk membeli rumah, kendaraan, modal usaha, atau kebutuhan mendesak lainnya. Maka kita memerlukan kehadiran dunia kredit .
Sayangnya, kredit sering dipahami hanya sebatas “utang”.
Padahal, kredit sejatinya adalah alat. Karena dalam bahasa sederhana bisa membantu mempercepat mimpi, tetapi juga dapat menjadi jebakan bila digunakan tanpa perhitungan.
Di balik pengajuan kredit, bank sebenarnya sedang melakukan satu hal sederhana menilai apakah seseorang layak dipercaya.
Penilaian itu dikenal melalui pendekatan 7 C keuangan.
Pertama adalah karakter,bagaimana rekam jejak seseorang dalam membayar kewajiban. Kedua kapasitas, yakni kemampuan membayar berdasarkan penghasilan.
Ketiga modal, yaitu aset atau kekuatan finansial yang dimiliki. Keempat jaminan atau agunan, seperti sertifikat rumah atau BPKB kendaraan.
Lalu ada kondisi ekonomi, skor kredit, dan arus kas yang menunjukkan bagaimana seseorang mengelola pemasukan dan pengeluaran.
Banyak orang merasa ditolak bank tanpa memahami bahwa lembaga keuangan tidak sedang bersikap kejam. Mereka sedang menghitung risiko.
Karena itu muncul istilah yang dulu dikenal sebagai BI Checking, kini berubah menjadi SLIK OJK. Sistem ini merekam riwayat pembayaran kredit seseorang. Apakah ia disiplin membayar cicilan, pernah menunggak, atau bahkan macet.
Jejak finansial seseorang, pada akhirnya, berbicara lebih keras daripada sekadar pengakuan lisan.
Maka jangan heran bila seseorang yang bergaji besar justru ditolak pinjaman karena buruk membayar cicilan, sementara orang dengan penghasilan sedang bisa mendapat akses kredit lebih mudah karena reputasi pembayarannya baik.
Dalam dunia keuangan, kepercayaan adalah mata uang yang tak terlihat.
Satu hal yang paling sering membuat masyarakat keliru adalah memahami bunga pinjaman.
Ada yang tergoda bunga kecil tanpa memperhatikan total biaya keseluruhan. Ada pula yang terlalu fokus pada cicilan bulanan tanpa menghitung panjangnya tenor jangka waktu pelunasan.
Padahal cicilan kecil kadang hanyalah ilusi kenyamanan.
Semakin panjang tenor, semakin besar total pembayaran. Rumah terasa murah per bulan, tetapi jumlah akhirnya bisa berkali lipat.
Karena itu istilah APR atau biaya tahunan pinjaman menjadi penting. APR itu membantu masyarakat melihat biaya kredit secara lebih utuh, bukan hanya angka promosi di depan.
Dalam urusan finansial, angka kecil sering menyembunyikan cerita panjang.
Melawan Inflasi, Musuh Diam-Diam di Dompet Kita
Ada satu istilah ekonomi yang jarang terasa, tetapi dampaknya nyata.Dia adalah inflasi.
Inflasi adalah ketika harga naik perlahan, tetapi pendapatan tak selalu bergerak secepat itu.
Hari ini uang seratus ribu mungkin cukup untuk banyak kebutuhan, tetapi beberapa tahun kemudian nilainya terasa mengecil.
Inilah sebabnya mengapa menabung saja kadang tidak cukup.
Uang perlu dikelola dengan perencanaan. Masyarakat perlu memiliki rencana keuangan sederhana,berapa pemasukan, ke mana pengeluaran, berapa yang harus ditabung, dan apa tujuan jangka panjangnya.
Tak harus rumit seperti perusahaan besar. Kadang cukup dengan satu catatan kecil mana kebutuhan, mana keinginan.
Karena sesungguhnya kebocoran finansial terbesar sering datang bukan dari pengeluaran besar, melainkan pengeluaran kecil yang terus-menerus diabaikan.
Di Era Digital, Literasi Adalah Perlindungan
Kini ancaman finansial tidak lagi datang dari pencopet di pasar atau perampok di jalanan. Ia datang lewat pesan singkat, tautan palsu, telepon mengatasnamakan bank, hingga jebakan phishing.
Maka masyarakat harus memahami istilah keamanan seperti PIN, OTP (one-time password), dan berbagai prosedur digital perbankan.
Bank tidak pernah meminta kode OTP.
Kalimat sederhana ini tampak sepele, tetapi telah menyelamatkan banyak rekening dari pembobolan.
Semakin canggih teknologi, semakin penting literasi.
Sebab kecanggihan tanpa pemahaman hanya akan membuat masyarakat menjadi pengguna, bukan pengendali.
Kita disini bicara Soal Uang Adalah Soal Pengetahuan
Kita sering diajarkan bekerja keras mencari uang, tetapi tidak selalu diajarkan cara memahami bahasa uang itu sendiri.
Padahal keputusan keuangan kecil memilih tabungan, memahami bunga, mengatur cicilan, memeriksa skor kredit, hingga menghindari penipua sering kali menentukan kualitas hidup seseorang di masa depan.
Memahami istilah perbankan bukan soal terlihat pintar. Tetapi menurut teman saya pemerhati perbankan, Dr Apippudin Adnan (Dosen STIE Pancasetia Banjarmasin ) adalah tentang menjadi lebih aman, lebih bijak, dan lebih tenang menghadapi hidup.
Karena endingnya uang memang tidak bisa membeli segalanya. Tetapi ketidaktahuan tentang uang sering membuat banyak hal menjadi lebih sulit dari yang seharusnya.
Dan mungkin benar, di zaman modern ini, salah satu bentuk kecerdasan hidup yang paling penting bukan lagi sekadar seberapa besar penghasilan kita,melainkan seberapa baik kita memahami bahasa di balik angka-angka itu.
Tulisan ini disusun dengan merujuk pada berbagai sumber literasi keuangan dan perbankan, di antaranya Glints Indonesia serta Bank Wealth Management Indonesia (Bank WM), yang membahas istilah-istilah dasar dalam dunia perbankan dan keuangan.
Penulis adalah Jurnalis Senior & Akademisi.