SBDK 2026, Bank Kalsel Lebih Transparan
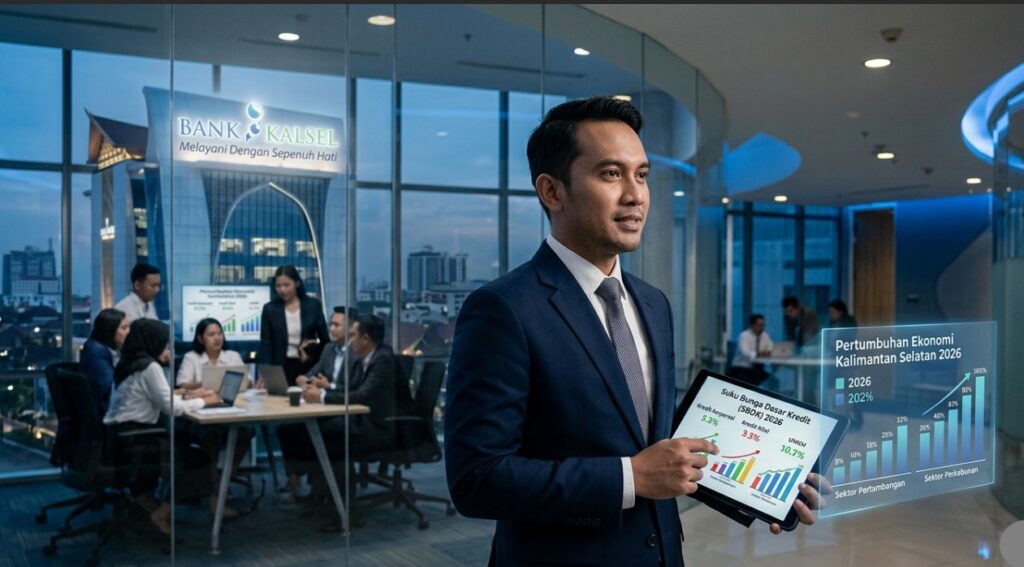
Foto Ilustrasi - Dok Economic Travelling.Com.
Bank Kalsel kembali menunjukkan komitmennya dalam membangun industri perbankan yang terbuka dan akuntabel melalui publikasi terbaru Suku Bunga Dasar Kredit (SBDK) yang berlaku efektif per 30 April 2026.
Kebijakan ini menjadi bagian dari upaya perseroan menghadirkan kepastian informasi kepada masyarakat, dunia usaha, dan nasabah terkait struktur dasar penetapan bunga kredit.
Dalam laporan resminya, PT Bank Pembangunan Daerah Kalimantan Selatan (Perseroda) menetapkan komponen Harga Pokok Dana untuk Kredit (HPDK) sebesar 2,01 persen untuk seluruh kategori kredit.
Angka tersebut kemudian dikombinasikan dengan komponen biaya overhead dan margin keuntungan sehingga membentuk besaran SBDK pada masing-masing segmen pembiayaan.
Untuk sektor Kredit Non UMKM, Bank Kalsel menetapkan SBDK sebesar 9,77 persen pada segmen korporasi dan 10,43 persen untuk kredit ritel.
Sementara pada sektor UMKM, suku bunga dasar kredit tercatat sebesar 12,25 persen bagi usaha menengah, 12,54 persen untuk usaha kecil, serta 13,74 persen pada sektor mikro.
Di sektor pembiayaan konsumsi, SBDK Kredit Pemilikan Rumah/Kredit Pemilikan Apartemen (KPR/KPA) berada di level 7,01 persen. Sedangkan kredit konsumsi non KPR/KPA tercatat sebesar 11,81 persen.
Bank Kalsel juga menjelaskan klasifikasi kredit yang digunakan dalam struktur pembiayaan. Segmen korporasi diperuntukkan bagi badan usaha dengan plafon kredit di atas Rp15 miliar, sedangkan kredit ritel diberikan kepada debitur non korporasi dengan plafon hingga Rp15 miliar, termasuk kategori di luar klasifikasi UMKM sesuai ketentuan POJK Nomor 13 Tahun 2024.
Manajemen Bank Kalsel menegaskan bahwa penentuan SBDK mempertimbangkan berbagai faktor fundamental perbankan, mulai dari suku bunga acuan, harga pokok dana, biaya operasional, margin keuntungan, hingga perkembangan ekonomi nasional dan daerah.
Namun demikian, perseroan menekankan bahwa SBDK tersebut belum memasukkan komponen premi risiko. Nilai premi risiko nantinya akan disesuaikan dengan profil dan tingkat risiko masing-masing debitur.
Publikasi SBDK secara berkala dinilai penting untuk memperkuat transparansi industri jasa keuangan, sekaligus meningkatkan kepercayaan masyarakat terhadap sistem pembiayaan perbankan daerah.
Melalui keterbukaan informasi ini, Bank Kalsel berharap masyarakat dapat lebih memahami mekanisme penentuan bunga kredit serta memperoleh akses pembiayaan yang lebih jelas, terukur, dan kompetitif.(M.Irfani).