Mengejar Rp15 Triliun, Misi Jamkrida Kalsel Mengerek UMKM Naik Kelas
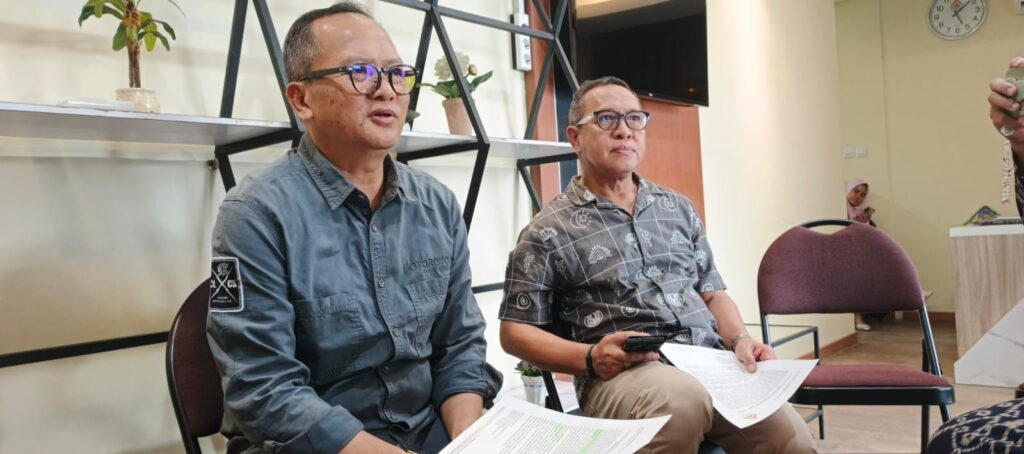
Direktur Utama PT Jamkrida Kalsel, Muhammad Fauzan Noor dan Direktur Bisnis Jamkrida Kalsel, Muhammad Hanafi menegaskan mereka tidak semata mengejar angka. Yang utama adalah memastikan UMKM yang dijamin benar-benar produktif dan memiliki prospek usaha yang jelas. Penguatan manajemen risiko dan tata kelola perusahaan menjadi fondasi utama dalam setiap ekspansi bisnis. (Foto - Olpah Sari)
Di tengah tekanan likuiditas dan meningkatnya kebutuhan pembiayaan sektor mikro, PT Jamkrida Kalsel memasang target agresif. Badan Usaha Milik Daerah (BUMD) penjaminan kredit ini membidik total kumulatif penjaminan menembus Rp15 triliun pada 2026.
Target tersebut bukan sekadar angka akumulatif, melainkan bagian dari strategi memperluas inklusi keuangan dan memperkuat struktur ekonomi daerah.
Sejak berdiri pada 2013 hingga akhir 2025, Jamkrida Kalsel telah menjamin 109.099 UMKM dengan nilai Rp13,08 triliun. Rata-rata 8.000–9.000 pelaku usaha setiap tahun memperoleh akses penjaminan dengan nilai sekitar Rp1,09 triliun.
Dalam tiga tahun terakhir, tren penjaminan menunjukkan peningkatan, seiring pertumbuhan kebutuhan kredit mikro dan kecil.
Kota Banjarmasin tercatat sebagai wilayah dengan nilai penjaminan terbesar mencapai Rp2,44 triliun, disusul Kabupaten Barito Kuala Rp1,22 triliun, dan Kabupaten Tabalong Rp1,02 triliun.
Pola ini menunjukkan konsentrasi aktivitas ekonomi masih bertumpu pada kawasan perkotaan dan sentra perdagangan.
Memasuki 2026, Jamkrida Kalsel menargetkan lonjakan penjaminan hingga 171 persen dibandingkan tahun 2025. Sekitar 10.000–13.000 UMKM baru direncanakan mendapat akses penjaminan dengan nilai Rp2 triliun hingga Rp2,9 triliun.
Jika tercapai, total kumulatif penjaminan sejak berdiri akan melampaui Rp15 triliun.
Direktur Utama PT Jamkrida Kalsel, Muhammad Fauzan Noor, menegaskan ekspansi tersebut tetap mengedepankan prinsip kehati-hatian. Menurutnya, pertumbuhan harus berjalan seimbang dengan kualitas portofolio.
“Kami tidak semata mengejar angka. Yang utama adalah memastikan UMKM yang dijamin benar-benar produktif dan memiliki prospek usaha yang jelas. Penguatan manajemen risiko dan tata kelola perusahaan menjadi fondasi utama dalam setiap ekspansi bisnis,” ujar Fauzan.
Ia menambahkan, peran Jamkrida bukan hanya sebagai penjamin risiko kredit, melainkan sebagai instrumen strategis daerah dalam memperluas akses pembiayaan bagi pelaku usaha yang feasible namun belum sepenuhnya bankable.
Sementara itu, Direktur Bisnis Jamkrida Kalsel, Muhammad Hanafi, menjelaskan strategi 2026 akan diperkuat melalui kolaborasi aktif dengan Bank Kalsel, jaringan Bank Perekonomian Rakyat (BPR), serta koperasi simpan pinjam di berbagai kabupaten/kota.
“Kami mendorong skema penjaminan berbasis klaster agar risiko lebih terukur dan pembinaan usaha bisa lebih fokus. Kredit mikro, modal kerja, investasi, hingga pembiayaan sektor produktif akan menjadi prioritas,” kata Hanafi.
Menurutnya, pendekatan klaster memungkinkan pemetaan risiko berdasarkan karakter sektor usaha dan rantai pasoknya, bukan sekadar individu debitur.
Dengan model tersebut, lembaga penyalur kredit lebih percaya diri menyalurkan pembiayaan, sementara UMKM memperoleh akses yang lebih luas.
Secara struktural, lembaga penjaminan memiliki peran penting dalam ekosistem inklusi keuangan.
Banyak pelaku UMKM dinilai layak usaha tetapi terkendala agunan atau rekam jejak kredit. Melalui penjaminan, risiko lembaga keuangan berkurang dan ruang pembiayaan terbuka.
Namun ekspansi agresif juga menyimpan tantangan. Peningkatan volume penjaminan harus diimbangi pengendalian klaim dan kualitas analisis risiko. Fauzan memastikan perusahaan akan memperkuat monitoring serta meningkatkan sinergi dengan mitra penyalur kredit.
“Target Rp15 triliun adalah milestone. Tapi yang lebih penting adalah dampaknya terhadap pertumbuhan ekonomi daerah dan penciptaan lapangan kerja. Itu ukuran keberhasilan sesungguhnya,” ujarnya.
Jika strategi kolaboratif dan penguatan tata kelola berjalan konsisten, Jamkrida Kalsel berpeluang bukan hanya mencapai target, tetapi juga menjadi model penguatan lembaga penjaminan daerah dalam menopang transformasi ekonomi Banua.(Olpah Sari).