IHSG Naik, Tetapi Apakah Investor Benar-Benar Menang?
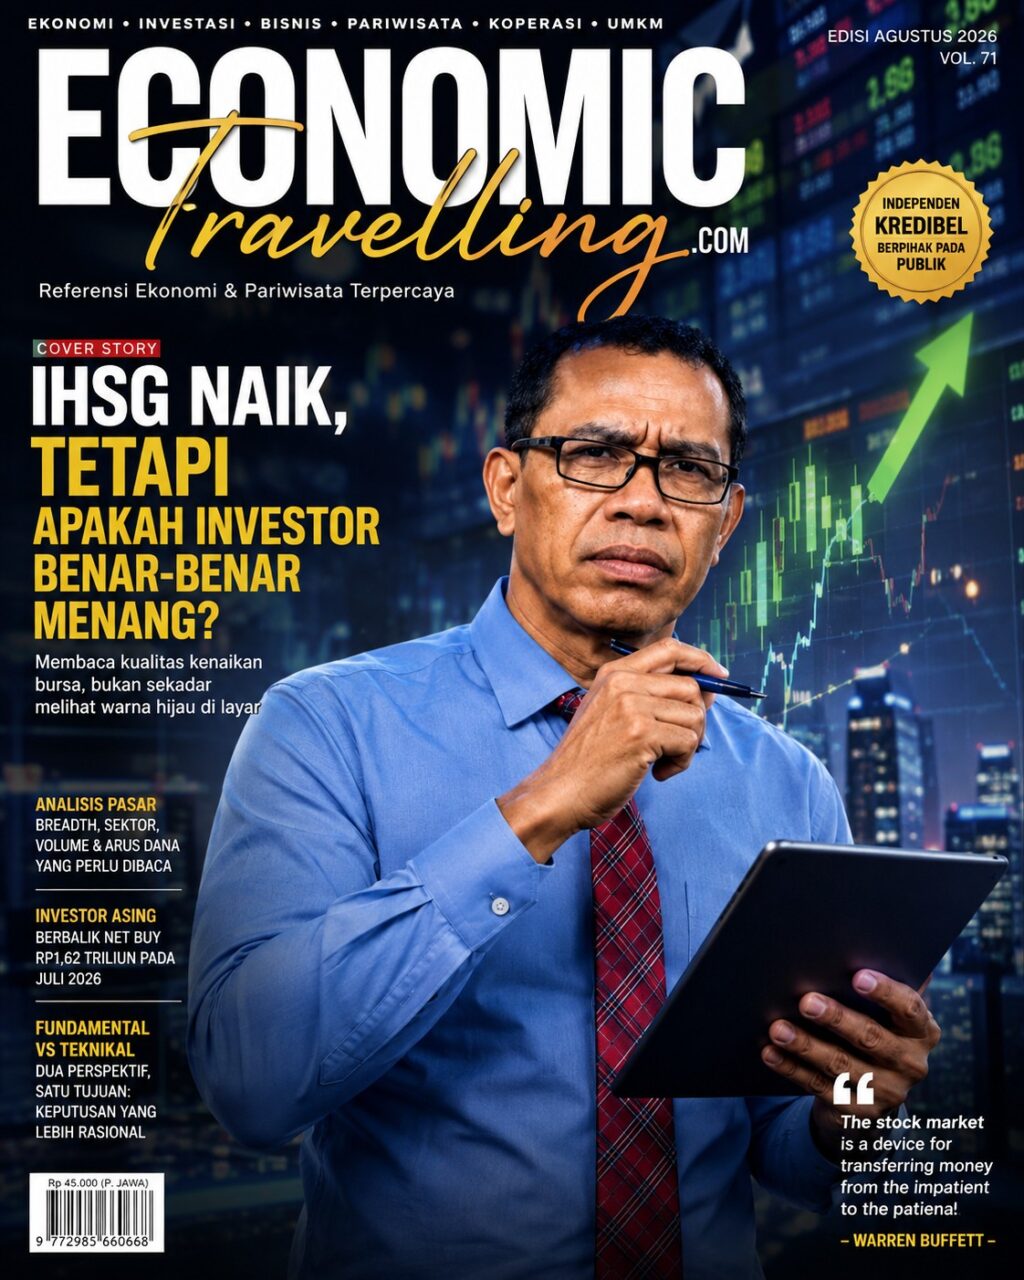
Membaca kualitas kenaikan bursa, bukan sekadar melihat warna hijau di layar
Oleh: Rofinus Leki
Ada kalanya IHSG naik, layar perdagangan biasanya berubah menjadi lebih menyenangkan.
Warna hijau bermunculan. Optimisme kembali tumbuh. Investor yang sebelumnya cemas mulai merasa lebih tenang. Bahkan saham-saham yang kemarin dianggap berisiko tiba-tiba terlihat lebih menarik.
Tetapi ada satu pertanyaan yang justru lebih penting daripada sekadar melihat IHSG bergerak naik, apakah ketika IHSG naik, investor benar-benar ikut menang?
Pertanyaan ini sederhana, tetapi penting, terutama bagi investor pemula.
Sebab bursa saham tidak sesederhana warna hijau dan merah.
Pada perdagangan Senin, 24 Agustus 2026 lalu, misalnya, IHSG sempat dibuka menguat ke level 6.544 dan menyentuh posisi tertinggi 6.551. Namun menjelang penutupan, indeks justru berbalik arah dan berakhir turun 0,37 persen ke level 6.501,67.
Yang menarik bukan hanya angka indeks tersebut. Sebanyak 367 saham melemah, sementara 259 saham menguat dan 166 saham stagnan. Nilai transaksi mencapai sekitar Rp14,29 triliun.
Nah mencermati hal tersebut, boleh jadi kita mendapatkan pelajaran penting bahwa pergerakan IHSG tidak selalu menggambarkan pengalaman seluruh saham di pasar.
IHSG bukan portofolio kita dan memang menjadi salah satu barometer utama pasar saham Indonesia.
Tetapi investor perlu memahami satu hal sejak awal ternyata IHSG bukan portofolio kita.
Indeks dibentuk berdasarkan bobot kapitalisasi pasar. Artinya, saham-saham dengan kapitalisasi besar memiliki pengaruh lebih besar terhadap pergerakan indeks.
Akibatnya, beberapa saham besar yang menguat dapat membantu menopang IHSG, meskipun pada saat yang sama banyak saham lain justru mengalami tekanan.
Inilah alasan mengapa membaca IHSG seharusnya tidak berhenti pada angka penutupan.
Investor perlu melihat apa yang terjadi di balik angka tersebut. Salah satunya adalah market breadth, yaitu seberapa luas kenaikan atau penurunan saham yang terjadi di pasar.
Perdagangan 24 Agustus memberikan contoh yang cukup jelas. Ketika IHSG turun 0,37 persen, jumlah saham yang melemah lebih banyak daripada saham yang menguat. Artinya, tekanan pasar pada hari itu relatif luas.
Jadi, pertanyaan investor sebaiknya tidak berhenti pada saat “IHSG naik atau turun?” Tetapi mulai berubah menjadi“Berapa banyak saham yang sebenarnya ikut bergerak?”
Kalau menurut saya Pertanyaan kedua jauh lebih informatif. Setelah melihat IHSG, investor juga perlu melihat sektor. Sebab pasar tidak bergerak dalam satu cerita.
Pada perdagangan 24 Agustus, sektor barang baku menjadi satu-satunya sektor yang menguat, yakni 1,38 persen.
Sebaliknya, sektor properti melemah paling dalam sebesar 1,67 persen. Kemudian sektor kesehatan turun 1,59 persen dan transportasi-logistik melemah 0,91 persen. Sektor keuangan juga terkoreksi 0,50 persen.
Angka tersebut memperlihatkan bahwa di dalam satu pasar yang sama, terdapat cerita yang berbeda-beda.
Sebut saja ada sektor yang mendapatkan aliran permintaan.Demikian pula sektor yang justru menghadapi tekanan. Karena itu, investor yang hanya melihat IHSG berisiko kehilangan informasi penting.
Karena dia tidak mengetahui ke mana modal sedang bergerak dan sektor mana yang sedang ditinggalkan.
Bagi investor pemula, kebiasaan sederhana bisa mulai dibangun adalah
IHSG → sektor → saham. Urutan ini jauh lebih sehat daripada langsung mengejar saham yang sedang naik paling tinggi.
Harga naik belum tentu berarti kuat.Harga memang penting. Tetapi harga tanpa volume tidak memberikan gambaran yang lengkap.
Kenaikan harga yang disertai aktivitas transaksi yang kuat menunjukkan adanya partisipasi pasar yang lebih besar. Sebaliknya, kenaikan dengan transaksi yang tipis perlu dibaca lebih hati-hati.
Tentu, volume besar bukan jaminan bahwa harga akan terus naik.
Namun ketika harga, volume, dan market breadth dibaca secara bersamaan, investor memperoleh gambaran yang lebih utuh mengenai kualitas suatu pergerakan.
Karena itu, volume bukan sekadar angka tambahan di layar perdagangan.
Ia membantu menjawab pertanyaan Seberapa kuat sebenarnya pergerakan harga tersebut didukung pasar?
Bagaimana membaca investor asing? Arus dana asing juga sering menjadi perhatian investor.
Wajar saja, Transaksi investor global dapat memberikan pengaruh terhadap saham-saham likuid dan berkapitalisasi besar.
Data OJK menunjukkan tekanan jual asing di pasar saham domestik mereda pada Juli 2026.
Investor asing mencatat net buy Rp1,62 triliun, berbalik dari net sell Rp19,63 triliun pada Juni.
Pada periode yang sama, rata-rata bid-ask spread menyempit dari 1,75 persen menjadi 1,33 persen. Ini menunjukkan adanya perbaikan likuiditas pasar.
Namun, jangan buru-buru membuat kesimpulan, foreign net buy bukan berarti IHSG pasti naik. Arus dana asing penting, tetapi tetap hanya salah satu informasi.
Penelitian Rudiawarni, Sulistiawan, dan Sergi dalam Economic Modelling menemukan adanya hubungan positif antara pembelian bersih investor asing dan excess return saham Indonesia.
Penelitian tersebut juga menunjukkan bahwa aktivitas investor asing dapat membantu mengurangi ketimpangan informasi atau information asymmetry.
Tetapi investor tidak boleh menjadikan transaksi asing sebagai sinyal otomatis untuk membeli saham. Investor asing bukan mesin pemberi rekomendasi.Dan investor asing pun tidak selalu benar
Ada temuan menarik dari penelitian Koesrindartoto, Aaron, dan Wang yang menganalisis lebih dari lima juta transaksi di pasar saham Indonesia.
Dalam sampel penelitian tersebut, investor asing menunjukkan kinerja yang lebih baik dibandingkan investor domestik. Salah satu penjelasannya adalah tingkat sophistication dan kemampuan stock picking yang lebih tinggi.
Namun, sekali lagi, pelajarannya bukan bahwa investor domestik harus mengikuti setiap transaksi investor asing. Justru sebaliknya. Investor domestik harus meningkatkan kualitas analisisnya sendiri.
Jadi jangan hanya bertanya“Asing membeli saham apa?”.Seharusnya pertanyaan kita yang penting adalah “Mengapa saham itu dibeli?”.
Kemudian lanjutkan dengan pertanyaan berikutnya, bagaimana fundamental perusahaannya dan prospek bisnisnya ? dan bagaimana valuasinya? Apakah harga saham tersebut masih masuk akal?
Investor kembali harus melihat fundamental,karena yang dibeli sebenarnya adalah bisnis.Apalagi Pasar saham adalah pasar kepemilikan perusahaan.
Ketika membeli saham, investor sebenarnya membeli sebagian kecil dari sebuah bisnis.
Karena itu, kenaikan IHSG seharusnya tidak membuat investor melupakan pertanyaan paling mendasar. Apakah pendapatan perusahaan tumbuh? Apakah laba meningkat? Bagaimana arus kasnya? Apakah utangnya sehat? Bagaimana kemampuan perusahaan menghasilkan pengembalian atas modal?
Satu hal terpenting adalah apakah harga sahamnya sudah terlalu mahal dibandingkan nilai ekonominya? Sentimen memang dapat menggerakkan harga dalam jangka pendek.
Tetapi dalam jangka panjang, kinerja bisnis tetap menjadi salah satu fondasi penting bagi nilai sebuah perusahaan.
Teknikal dan fundamental tidak perlu dipertentangkan
Ada anggapan bahwa investor harus memilih antara analisis teknikal dan fundamental. Menurut saya, tidak harus demikian. Keduanya menjawab pertanyaan yang berbeda.
Analisis fundamental membantu investor memahami apa yang sedang dibeli.
Sementara analisis teknikal membantu membaca bagaimana harga sedang bergerak.
Bagi investor jangka pendek, moving average, RSI, MACD, support, resistance, dan volume dapat membantu membaca momentum serta perubahan tren.
Sementara bagi investor dengan horizon lebih panjang, fundamental perusahaan, prospek bisnis, kualitas manajemen, struktur utang, arus kas, dan valuasi menjadi semakin penting.
Keduanya dapat digunakan sesuai dengan tujuan dan horizon investasi.
Yang penting adalah investor memahami alat yang digunakannya, bukan sekadar mengikuti istilah yang sedang populer.
Jangan sampai angka IHSG menipu cara berpikir kita
Jumlah investor pasar modal Indonesia terus bertambah.
Ini kabar baik. Tetapi semakin banyak investor, semakin besar pula kebutuhan terhadap literasi pasar modal. Investor baru tidak cukup hanya mengetahui bahwa IHSG sedang naik atau turun.
Mereka perlu belajar membaca breadth, sektor, volume, arus dana, fundamental, valuasi, sekaligus perilaku harga.
Sebab pasar tidak selalu bergerak secara rasional.
Penelitian mengenai sentimen investor di pasar Indonesia juga menunjukkan bahwa sentimen dapat memengaruhi munculnya mispricing dan anomali pasar.
Ini menjelaskan mengapa pasar terkadang bergerak terlalu optimistis. Pada waktu lain, pasar bisa terlalu pesimistis.
Karena itu, ketika IHSG naik, jangan buru-buru merasa menang.
Ketika IHSG turun, jangan pula langsung merasa kalah.
Yang menentukan hasil investasi bukan warna indeks pada satu hari perdagangan. Yang menentukan adalah kualitas keputusan yang dibuat secara konsisten.
Warren Buffett pernah mengatakan:
“The stock market is a device for transferring money from the impatient to the patient.”
Kesabaran dalam investasi bukan berarti pasif.
Kesabaran berarti memberikan waktu kepada analisis untuk bekerja, memberikan kesempatan kepada perusahaan untuk berkembang, dan memberikan ruang kepada keputusan investasi untuk membuktikan hasilnya.