QRIS dan Masa Depan Ekonomi Digital
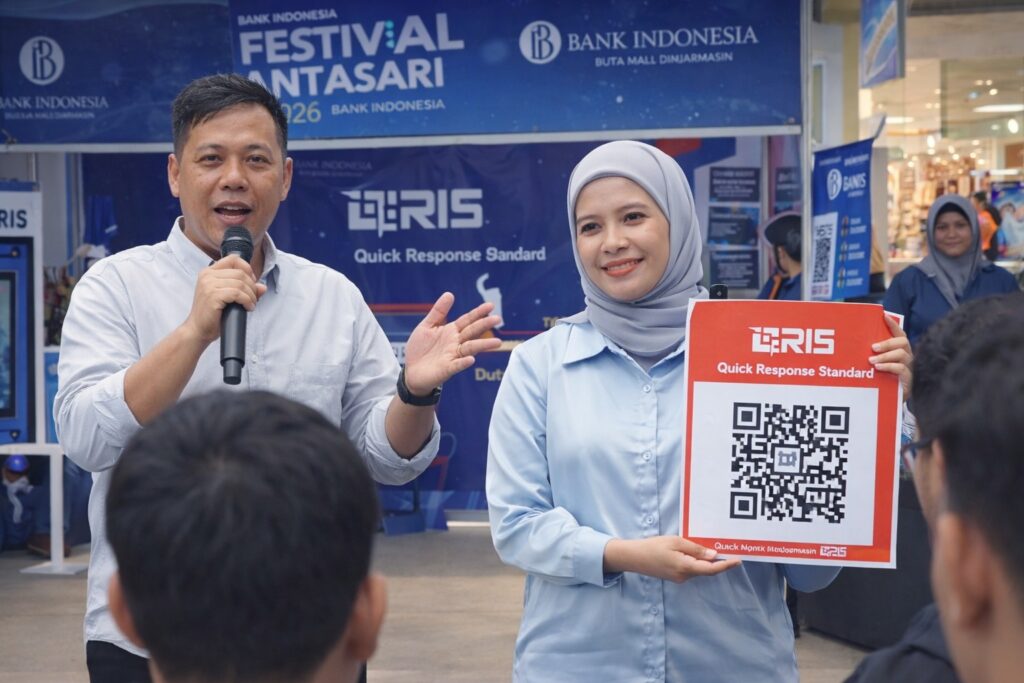
Foto Ilustrasi AI : Edukasi Keuangan Digital mendorong penggunaan QRIS semakin mantap. (Foto-Risanta),
Antara Kemudahan, Kepercayaan, dan Literasi Publik
Oleh: Muhammad Risanta
Transformasi ekonomi digital di Indonesia kerap dibicarakan dengan bahasa yang besar, yakni inklusi keuangan, efisiensi, interoperabilitas, hingga daya saing global.
Namun di tingkat paling dasar, perubahan itu sejatinya berangkat dari hal yang sangat sederhana adalah cara orang membayar. Pada fase ini kita boleh menyebut QRIS (Quick Response Code Indonesian Standard) menemukan relevansinya.
QRIS bukan sekadar inovasi teknologi, melainkan perubahan cara pandang. Keberadaannya konon menggeser transaksi dari uang tunai ke ruang digital yang lebih tercatat, lebih cepat, dan relatif lebih aman. Dalam konteks ekonomi modern, sistem pembayaran bukan lagi urusan teknis semata, melainkan bagian dari arsitektur stabilitas ekonomi.
Bagi pengguna, QRIS menawarkan kemudahan yang nyata. Satu kode dapat digunakan lintas aplikasi dan lintas penyedia jasa pembayaran. Tidak perlu mesin EDC mahal, tidak perlu uang kembalian, dan tidak tergantung pada satu platform tertentu.
Sederhanannya adalah dalam praktik sehari-hari, ia hadir di warung kopi, pasar tradisional, hingga transportasi.Tentunya QRIS menjawab kebutuhan transaksi yang cepat dan praktis.
Di sisi pelaku usaha kecil, QRIS memberi akses ke sistem pembayaran digital tanpa hambatan modal yang besar. Ini penting, karena ekonomi digital yang sehat tidak dibangun dari pemain besar saja, melainkan dari jutaan transaksi kecil yang terjadi setiap hari.
Soal Keamanan: Fondasi Kepercayaan Publik
Namun kemudahan tidak akan berarti tanpa rasa aman. Di sinilah tantangan QRIS diuji. Kepercayaan publik adalah modal utama sistem pembayaran. QRIS dirancang di bawah pengawasan Bank Indonesia, mengikuti standar keamanan internasional, dan dijalankan oleh penyedia jasa pembayaran yang terdaftar dan diawasi.
Meski demikian, persoalan keamanan tidak selalu bersumber dari sistemnya, melainkan dari cara pengguna berinteraksi dengan teknologi. Modus penipuan berbasis rekayasa sosial, seperti kode QR palsu, permintaan OTP, atau tautan mencurigakan, menegaskan bahwa literasi keamanan digital masih menjadi pekerjaan rumah bersama.
Artinya, penguatan QRIS tidak cukup hanya dengan teknologi yang aman, tetapi juga dengan pengguna yang paham risiko dan batasannya.
Secara nasional, QRIS telah berkembang menjadi infrastruktur pembayaran yang masif. Sepanjang 2025, transaksi QRIS mencapai miliaran kali dengan nilai ratusan triliun rupiah, digunakan oleh puluhan juta pengguna dan puluhan juta merchant. Angka ini menunjukkan bahwa QRIS bukan lagi produk uji coba, melainkan tulang punggung pembayaran ritel digital Indonesia.
Di Kalimantan Selatan, tren serupa terlihat jelas. Puluhan juta transaksi QRIS tercatat dalam setahun, dengan ratusan ribu merchant dan pengguna aktif. Fakta bahwa seluruh pemerintah daerah di Kalsel telah masuk kategori Pemda Digital memperlihatkan bahwa digitalisasi tidak hanya hidup di kota besar, tetapi mulai mengakar di daerah.
Lebih jauh, elektronifikasi transaksi pemerintah daerah juga memberi dampak sistemik, pengelolaan keuangan yang lebih transparan, distribusi belanja yang lebih efisien, dan pada akhirnya membantu pengendalian inflasi daerah.
QRIS Milik Siapa?
Pertanyaan yang kerap muncul di ruang publik adalah QRIS ini sebenarnya milik siapa? Apakah hanya menguntungkan segelintir pihak?
QRIS bukan milik korporasi tertentu. Ia adalah standar nasional yang dikelola Bank Indonesia sebagai otoritas sistem pembayaran. Dalam desainnya, QRIS justru mencegah dominasi satu pemain dengan prinsip interoperabilitas. Semua penyedia jasa pembayaran berada pada level yang setara, dan pengguna bebas memilih aplikasi apa pun.
Manfaatnya pun tersebar, masyarakat mendapat kemudahan, UMKM memperoleh akses, pemerintah memperoleh data transaksi yang lebih akurat, dan ekonomi bergerak lebih efisien. Dalam kerangka ini, QRIS lebih tepat dipahami sebagai infrastruktur publik digital, bukan instrumen komersial semata.
Tantangan yang Masih Mengadang
Meski pertumbuhannya impresif, QRIS belum sepenuhnya tanpa hambatan. Tantangan terbesarnya justru terletak di luar teknologi.
Pertama, literasi ekonomi dan digital di tingkat akar rumput masih timpang. Tidak semua pedagang atau konsumen memahami cara kerja QRIS, biaya yang melekat, atau aspek keamanannya. Di sinilah edukasi perlu hadir dengan bahasa yang membumi, tidak teknokratis, dan dekat dengan realitas sehari-hari.
Kedua, infrastruktur digital belum sepenuhnya merata. Kualitas jaringan internet dan akses perangkat masih menjadi faktor pembatas di beberapa wilayah. Tanpa konektivitas yang andal, QRIS sulit tumbuh optimal.
Ketiga, persepsi risiko. Sebagian masyarakat masih menyamakan kesalahan pengguna dengan kegagalan sistem. Tantangan ini menuntut komunikasi publik yang jujur dan berimbang, menegaskan kembali bahwa QRIS aman, tetapi tetap membutuhkan kewaspadaan pengguna.
Membangun Pemahaman, Bukan Sekadar Penggunaan
Ke depan, keberhasilan QRIS tidak diukur dari seberapa besar volume transaksinya semata, tetapi dari seberapa dalam ia dipahami. Edukasi publik tidak harus selalu berbentuk seminar besar.
Sejatinya ia bisa hadir melalui pendampingan UMKM, simulasi transaksi di pasar, kurikulum sekolah, hingga cerita-cerita sederhana tentang manfaat dan risiko transaksi digital.
Melek ekonomi digital bukan berarti semua orang harus mahir teknologi, melainkan cukup memahami hak, kewajiban, dan batas aman dalam bertransaksi.
QRIS telah membuka jalan penting bagi masa depan ekonomi digital Indonesia lebih inklusif, efisien, dan terhubung. Tantangan yang ada bukan alasan untuk mundur, melainkan penanda bahwa transformasi ini memang nyata dan sedang berlangsung.
Dengan penguatan literasi, keamanan, dan kolaborasi lintas pihak, QRIS berpotensi menjadi lebih dari sekadar alat bayar. Sesungguhnya QRIS itu bisa menjadi fondasi kepercayaan dalam ekosistem ekonomi digital yang tumbuh dari bawah, mengakar di masyarakat, dan memberi manfaat yang merata.