Tak Perlu Uang Receh, AKSEL Bank Kalsel Bawa QRIS ke Meja Belanja hingga Transportasi
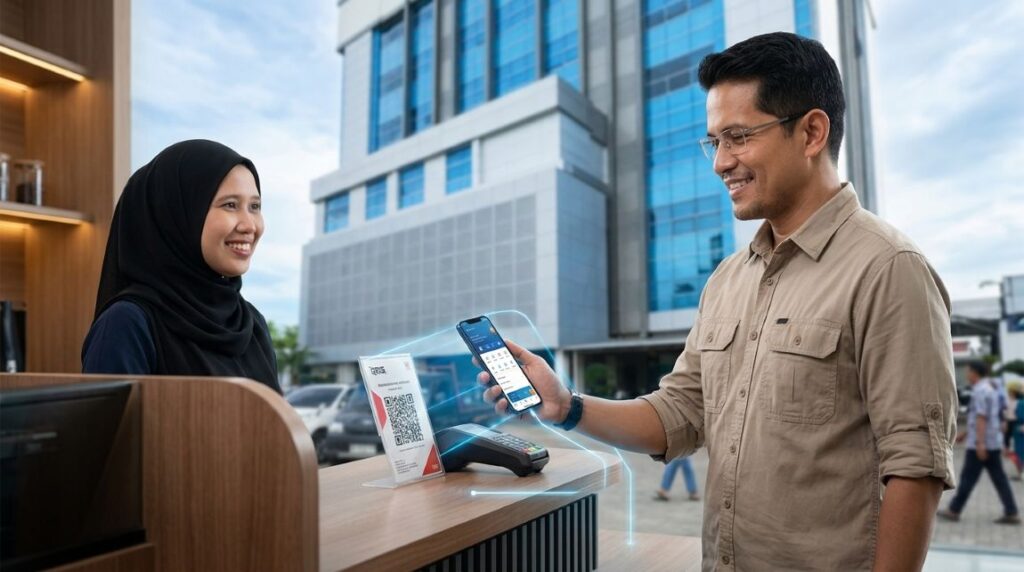
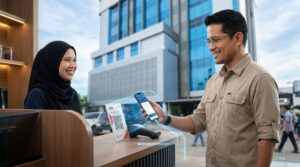
Foto Ilustrasi - Dokumentasi Economic Travelling.Com.
Pernah mengalami kesulitan membayar ongkos transportasi karena tidak memiliki uang pecahan kecil?.
Atau harus menunda pembayaran di warung lantaran penjual tidak memiliki uang kembalian? Persoalan sederhana seperti ini perlahan mulai menemukan jawabannya melalui pembayaran digital.
Bank Kalsel menghadirkan fitur Quick Response Code Indonesian Standard (QRIS) dalam aplikasi AKSEL by Bank Kalsel.
Fasilitas tersebut memungkinkan nasabah melakukan pembayaran nontunai cukup dengan memindai kode QR melalui telepon pintar.
Mulai dari membeli kebutuhan sehari-hari, membayar transportasi, hingga bertransaksi di berbagai merchant yang menyediakan QRIS, nasabah tidak lagi harus bergantung pada uang tunai dan uang receh.
Inovasi ini memperlihatkan arah transformasi layanan perbankan Bank Kalsel yang semakin dekat dengan aktivitas ekonomi masyarakat. Digitalisasi tidak lagi sebatas memindahkan layanan kantor bank ke layar telepon, tetapi mulai masuk ke dalam rutinitas transaksi sehari-hari.
QRIS Menjadi Perubahan Perilaku Ekonomi
Perkembangan pembayaran digital di Indonesia menunjukkan pertumbuhan yang semakin signifikan. Bank Indonesia mencatat volume transaksi QRIS sepanjang semester I 2026 mencapai 12,55 miliar transaksi dengan nilai sekitar Rp600,7 triliun.
Jumlah pengguna telah menembus lebih dari 66 juta orang, sementara merchant yang menerima pembayaran QRIS mendekati 45 juta. Angka tersebut memperlihatkan bahwa pembayaran berbasis kode QR semakin menjadi bagian dari aktivitas ekonomi masyarakat.
Besarnya pertumbuhan ini menjadi peluang sekaligus tantangan bagi industri perbankan, termasuk bank pembangunan daerah.
Persaingan tidak cukup hanya mengandalkan jaringan kantor cabang, tetapi juga kemampuan menghadirkan layanan digital yang mudah digunakan dan terhubung dengan kebutuhan masyarakat.
Dalam konteks tersebut, AKSEL by Bank Kalsel menjadi salah satu instrumen untuk memperluas akses transaksi digital di Kalimantan Selatan.
Dari Nasabah hingga Pelaku UMKM
Manfaat QRIS tidak hanya dirasakan masyarakat sebagai pembeli. Pelaku usaha, khususnya UMKM, juga memperoleh kemudahan dalam menerima pembayaran.
Melalui layanan Merchant QRIS Bank Kalsel, pedagang dapat menerima pembayaran dari berbagai aplikasi mobile banking maupun dompet digital yang telah mendukung standar QRIS. Setiap transaksi tercatat secara real time dan dapat dipantau melalui aplikasi Merchant QRIS.
Kemudahan ini memiliki arti penting bagi usaha kecil. Pedagang tidak perlu terlalu bergantung pada uang tunai, mengurangi persoalan uang kembalian, serta memiliki pencatatan transaksi yang lebih tertata.
Dalam jangka panjang, rekam transaksi digital juga berpotensi membantu pelaku usaha membangun administrasi keuangan yang lebih baik. Hal ini menjadi salah satu fondasi penting bagi UMKM yang ingin berkembang dan memperluas akses terhadap layanan keuangan formal.
Bank Kalsel sebelumnya juga aktif memperluas penggunaan QRIS melalui kolaborasi bersama Bank Indonesia dalam program QRIS Racing Festival Antasari 2026.
Program yang berlangsung Februari hingga November 2026 tersebut melibatkan nasabah pengguna AKSEL dan merchant QRIS Bank Kalsel.
Menariknya, penilaian kompetisi didasarkan pada frekuensi transaksi, bukan besarnya nominal belanja. Pendekatan ini mendorong masyarakat membiasakan pembayaran digital melalui aktivitas ekonomi sehari-hari.
Fondasi Bisnis dan Transformasi Digital
Pengembangan layanan digital tersebut berjalan seiring dengan penguatan fundamental bisnis Bank Kalsel.
Berdasarkan data audit posisi Desember 2025 yang disampaikan manajemen, total aset Bank Kalsel mencapai Rp28,56 triliun, meningkat dari Rp26,69 triliun pada 2024. Dana Pihak Ketiga (DPK) juga tumbuh 9,69 persen menjadi Rp21,78 triliun.
Capaian tersebut memperlihatkan kapasitas bisnis yang menjadi fondasi bagi pengembangan layanan dan transformasi digital perbankan daerah.
Selain QRIS, aplikasi AKSEL juga menyediakan berbagai fasilitas transaksi, antara lain transfer antarbank, BI-FAST, pembayaran tagihan, pembelian pulsa dan token listrik, top up dompet digital, hingga layanan transaksi lainnya.
Pengembangan fitur tersebut memperluas fungsi AKSEL sebagai kanal layanan perbankan yang dapat digunakan nasabah tanpa harus selalu mendatangi kantor cabang.
Tantangan berikutnya adalah memastikan pertumbuhan pengguna diikuti peningkatan transaksi aktif, kualitas layanan, keamanan sistem, serta perluasan jaringan merchant hingga ke wilayah yang belum sepenuhnya terjangkau layanan keuangan digital.
Bagi Bank Kalsel, keberhasilan transformasi digital tidak semata-mata diukur dari banyaknya fitur dalam aplikasi. Ukuran yang lebih penting adalah seberapa jauh teknologi tersebut benar-benar digunakan masyarakat dan memberikan nilai tambah bagi kegiatan ekonomi daerah.
Pembayaran tanpa uang receh mungkin terlihat sebagai perubahan kecil. Namun, dari kebiasaan sederhana memindai kode QR saat membeli makanan, membayar transportasi, atau berbelanja di pasar, terbentuk ekosistem transaksi yang semakin modern.
Melalui AKSEL dan QRIS, Bank Kalsel memiliki peluang memperkuat perannya dalam menghubungkan masyarakat, pelaku UMKM, dan aktivitas ekonomi Banua ke dalam ekosistem keuangan digital yang semakin luas.(Olpah Sari).