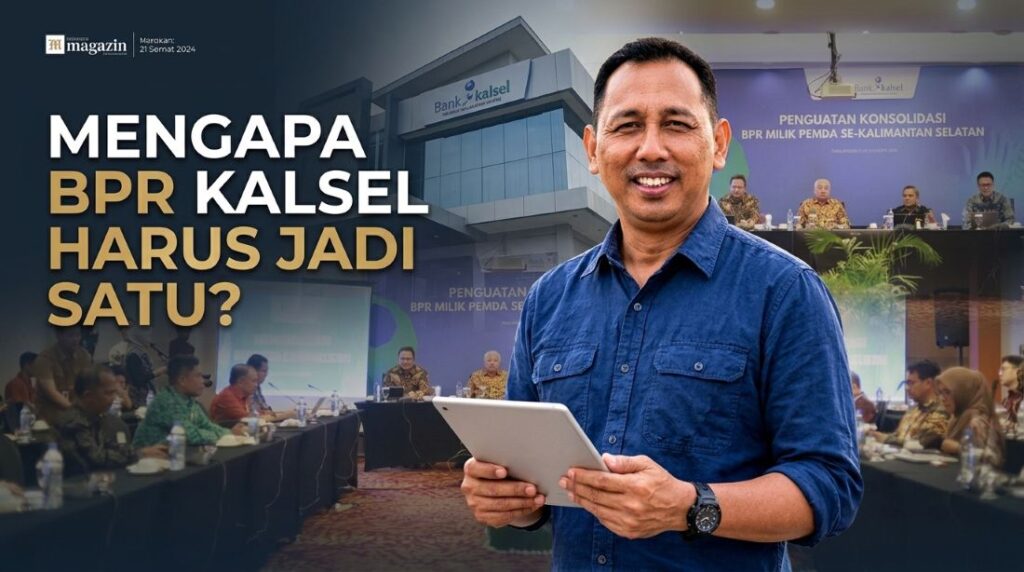
Mengapa BPR Kalsel Harus Jadi Satu?
Oleh : Muhammad Risanta
Konsolidasi delapan BPR bukan sekadar merger perbankan. Ini adalah ujian keberanian pemerintah daerah membangun lembaga keuangan yang lebih sehat, efisien, dan benar-benar berpihak pada ekonomi rakyat.
Keputusan mengonsolidasikan delapan Bank Perekonomian Rakyat (BPR) milik pemerintah kabupaten di Kalimantan Selatan menjadi satu kelembagaan patut dibaca lebih jauh daripada sekadar penataan organisasi.
Di balik langkah tersebut, terdapat persoalan mendasar tentang masa depan perbankan daerah, seberapa kuat lembaga keuangan milik pemerintah mampu menopang ekonomi masyarakat, terutama pelaku usaha mikro, kecil, dan menengah (UMKM)?
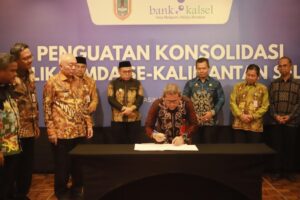
Gubernur Kalimantan Selatan, H. Muhidin, telah menegaskan arah kebijakan tersebut melalui penandatanganan nota kesepahaman konsolidasi delapan BPR di Banjarmasin, Selasa (13/10/2026) malam.
Delapan BPR itu berasal dari Kabupaten Tabalong, Hulu Sungai Tengah, Hulu Sungai Utara, Hulu Sungai Selatan, Barito Kuala, Tapin, Kotabaru, dan Tanah Laut.
Rencananya, pusat operasional ditempatkan di Banjarmasin, sedangkan kantor-kantor BPR di kabupaten diarahkan menjadi jaringan cabang. Konsolidasi ini juga ditargetkan memasuki tahap pelaksanaan pada April 2027, sebagaimana disampaikan Direktur Utama Bank Kalsel, Fachrudin.
Namun, pertanyaan terpenting bukanlah mengapa delapan BPR harus menjadi satu. Pertanyaan yang lebih mendasar adalah apakah satu BPR nantinya akan lebih kuat dalam melayani masyarakat daripada delapan BPR yang berjalan sendiri-sendiri?
Menurut kami barangkali Di situlah substansi kebijakan ini harus diuji.
Dalam industri perbankan, skala usaha, kecukupan modal, kualitas aset, tata kelola, dan efisiensi operasional menentukan kemampuan sebuah lembaga bertahan sekaligus berkembang. BPR milik pemerintah daerah tidak terkecuali.
Konsolidasi yang didorong dalam kerangka penguatan sektor perbankan dan pengawasan Otoritas Jasa Keuangan (OJK) dapat menjadi jalan untuk menghimpun kapasitas permodalan, menyederhanakan koordinasi manajemen, serta memperkuat sistem pengendalian risiko.
Delapan lembaga yang sebelumnya memiliki struktur organisasi dan pengelolaan masing-masing berpeluang membangun sistem kerja yang lebih terintegrasi.
Pengadaan, teknologi informasi, pengawasan internal, pengembangan sumber daya manusia, hingga strategi pembiayaan dapat dikelola dengan koordinasi yang lebih terarah.
Akan tetapi, konsolidasi bukan obat otomatis bagi seluruh persoalan perbankan.
Penggabungan lembaga tidak serta-merta membuat modal menjadi sehat, kredit menjadi lancar, atau pembiayaan menjadi lebih mudah.
Semua itu membutuhkan pemeriksaan kondisi keuangan masing-masing BPR, penanganan kredit bermasalah, penguatan tata kelola, dan strategi bisnis yang realistis.
Karena itu, konsolidasi harus dilaksanakan berdasarkan kondisi riil setiap BPR, bukan semata-mata mengejar terbentuknya satu organisasi baru.
Modal yang lebih besar memang penting. Namun, modal harus dikelola secara profesional agar menjadi kekuatan produktif, bukan sekadar angka yang tercatat dalam laporan keuangan.
UMKM Harus Menjadi Penerima Manfaat Utama
Alasan paling mendasar mengapa BPR milik pemerintah daerah perlu diperkuat adalah keberpihakan terhadap ekonomi masyarakat.
Di berbagai daerah, pelaku usaha kecil membutuhkan modal untuk membeli bahan baku, menambah peralatan, memperluas produksi, memperbaiki tempat usaha, atau menjaga arus kas.
Mereka membutuhkan lembaga keuangan yang memahami karakter usaha lokal, memiliki prosedur yang jelas, dan menyediakan pembiayaan sesuai kemampuan usaha.Jadi sah-sah saja BPR memiliki posisi strategis.
BPR hasil konsolidasi seharusnya tidak hanya menjadi lembaga yang lebih besar secara organisasi, tetapi juga lebih kuat dalam menjangkau pelaku usaha produktif.
Jaringan cabang di kabupaten harus dipertahankan sebagai pintu layanan yang dekat dengan masyarakat, bukan sekadar perpanjangan administrasi kantor pusat.
Jangan sampai pusat pengambilan keputusan yang berada di Banjarmasin justru membuat pelaku usaha di wilayah kabupaten menghadapi proses lebih panjang dan akses pembiayaan lebih sulit.
Konsolidasi harus memperpendek jarak antara kebutuhan masyarakat dan keputusan perbankan.
Digitalisasi, peningkatan kompetensi pegawai, dan penyederhanaan prosedur dapat menjadi bagian dari transformasi tersebut, sepanjang tetap memperhatikan kemampuan nasabah dan karakter ekonomi daerah.
Ukuran keberhasilan BPR baru bukan seberapa besar organisasinya, melainkan seberapa efektif lembaga itu membuka akses pembiayaan yang sehat bagi masyarakat.
Kredit Nol Persen Jangan Berhenti pada Janji
Pernyataan Gubernur H. Muhidin bahwa program pinjaman berbunga nol persen harus tetap berjalan merupakan pesan penting dalam agenda konsolidasi ini.
Program pembiayaan tersebut menjadi salah satu instrumen yang diharapkan membantu masyarakat memperoleh modal dengan beban bunga yang lebih ringan.
Namun, keberlanjutannya tidak cukup dijamin melalui pernyataan politik. Diperlukan desain program yang jelas, sumber pembiayaan atau subsidi bunga yang terukur, kriteria penerima yang transparan, serta pengawasan yang dapat dipertanggungjawabkan.
Program kredit nol persen juga harus dibedakan dari pembiayaan tanpa risiko. Setiap pinjaman tetap memiliki kewajiban pengembalian pokok, sementara biaya operasional dan risiko kredit harus dikelola secara profesional.
Pemerintah daerah perlu memastikan siapa yang berhak menerima, bagaimana mekanisme penyaluran, bagaimana pengawasan dilakukan, dan bagaimana program tersebut dapat berkelanjutan tanpa mengganggu kesehatan BPR.
Di sisi lain, konsolidasi tidak boleh menghapus kebutuhan ekonomi khas setiap kabupaten.
Sektor pertanian, perdagangan, perikanan, industri rumah tangga, dan usaha jasa memiliki karakter pembiayaan berbeda. Kebijakan yang terintegrasi tetap harus memberi ruang bagi penyesuaian produk pembiayaan sesuai potensi daerah.
Dengan demikian, penyatuan kelembagaan tidak berarti menyeragamkan seluruh kebutuhan masyarakat.
Yang disatukan adalah kekuatan organisasi dan tata kelolanya, sedangkan pelayanan tetap harus memahami keragaman ekonomi lokal.
Sinergi dengan Bank Kalsel Harus Jelas
Dukungan Bank Kalsel terhadap konsolidasi delapan BPR merupakan peluang untuk memperkuat ekosistem keuangan daerah.
Fachrudin menyebutkan, dukungan itu mencakup penyediaan fasilitas kantor pusat di Banjarmasin dan peningkatan kapasitas sumber daya manusia melalui Aksel University.
Dukungan tersebut relevan karena keberhasilan konsolidasi tidak hanya bergantung pada modal, tetapi juga pada kualitas pengelolaan dan kompetensi orang-orang yang menjalankannya.
Meski demikian, hubungan BPR dan Bank Kalsel perlu dibangun dengan pembagian peran yang tegas. BPR harus memiliki posisi bisnis yang jelas, terutama dalam melayani kebutuhan pembiayaan masyarakat dan usaha kecil yang sesuai dengan kapasitas serta ketentuan usahanya.
Bank Kalsel dapat menjadi mitra dalam pengembangan kompetensi, sistem, dan sinergi bisnis. Namun, sinergi tersebut perlu memiliki tujuan, mekanisme, dan indikator kinerja yang terukur.
Pernyataan Fachrudin bahwa kedua lembaga harus saling mendukung dan tidak tumpang tindih patut menjadi prinsip dasar.
Kolaborasi tidak boleh berhenti pada dukungan fasilitas dan pelatihan, tetapi harus diterjemahkan menjadi peningkatan kualitas layanan serta penguatan daya saing lembaga keuangan daerah.
Konsolidasi delapan BPR juga menjadi ujian bagi pemerintah kabupaten sebagai pemilik lembaga. Setelah bergabung, orientasi pengelolaan tidak boleh terjebak pada kepentingan administratif, pembagian jabatan, atau tarik-menarik pengaruh antardaerah.
Kepentingan yang harus ditempatkan paling depan adalah kesehatan lembaga, kepentingan nasabah, dan keberlanjutan pembiayaan ekonomi masyarakat.
Karena itu, proses konsolidasi perlu disertai transparansi mengenai kondisi awal masing-masing BPR, kebutuhan modal, struktur organisasi baru, penanganan kewajiban, kualitas kredit, dan mekanisme pengawasan. Pembagian tanggung jawab pemegang saham serta tata kelola kelembagaan juga harus dirumuskan secara jelas.
OJK memiliki peran penting dalam memastikan proses tersebut memenuhi ketentuan perbankan yang berlaku. Pemerintah provinsi, pemerintah kabupaten, dan Bank Kalsel juga harus memastikan seluruh persiapan dilakukan secara terkoordinasi tanpa mengabaikan kepentingan nasabah.
Pekerjaan besar ini membutuhkan disiplin kebijakan. Jangan sampai konsolidasi yang dimaksudkan untuk menyehatkan lembaga justru memindahkan persoalan lama ke dalam organisasi yang lebih besar.
Kami sendiri memandang penyatuan delapan BPR sebagai peluang strategis untuk memperkuat perbankan daerah di Kalimantan Selatan. Namun, peluang tersebut hanya akan berarti jika disertai perubahan nyata dalam cara lembaga keuangan melayani masyarakat.
Ada tiga hal yang perlu menjadi tolok ukur.
Pertama, kesehatan kelembagaan harus membaik melalui permodalan yang memadai, tata kelola profesional, pengelolaan risiko yang disiplin, dan operasional yang efisien.
Kedua, akses pembiayaan harus semakin terbuka bagi pelaku UMKM yang layak dibiayai, dengan prosedur yang transparan dan pelayanan yang tetap dekat dengan masyarakat di kabupaten.
Ketiga, dampak ekonomi harus dapat diukur, mulai dari perkembangan pembiayaan produktif, kualitas kredit, keberlanjutan usaha penerima manfaat, hingga kemampuan BPR menjaga kepercayaan masyarakat.
Pemerintah daerah perlu menetapkan indikator kinerja yang dapat dievaluasi secara berkala agar masyarakat mengetahui apakah konsolidasi benar-benar menghasilkan perbaikan.
Yang terpenting adalah keberhasilan kebijakan ini tidak ditentukan oleh seremoni penandatanganan MoU atau terbentuknya satu kelembagaan.
Keberhasilan akan terlihat ketika pedagang kecil lebih mudah memperoleh modal, usaha rumahan mampu meningkatkan produksi, petani dan pelaku usaha lokal mendapatkan akses pembiayaan yang sesuai, serta masyarakat memiliki lembaga keuangan daerah yang sehat dan terpercaya.
Delapan BPR menjadi satu seharusnya bukan sekadar perubahan struktur perbankan, melainkan perubahan orientasi dari mengelola lembaga menjadi memperkuat ekonomi rakyat.
Itulah makna strategis konsolidasi BPR Kalimantan Selatan. Bukan hanya menghimpun modal, tetapi juga menyatukan kapasitas, memperkuat kepercayaan, dan membangun fondasi pembiayaan yang lebih kokoh bagi UMKM.
Sebab, perbankan daerah yang kuat bukanlah yang sekadar memiliki organisasi besar, melainkan yang mampu tumbuh bersama masyarakat dan memberikan manfaat ekonomi secara berkelanjutan.
*Penulis adalah Jurnalis CNN Indonesia & Akademisi.