Bank Kalsel Percepat Akses Kredit ASN Lewat AKSEL
Perbankan tidak lagi hanya berbicara tentang seberapa besar dana yang dapat dihimpun dan berapa banyak kredit yang dapat disalurkan.
Persaingan kini bergerak ke ruang yang lebih dekat dengan nasabah, yakni seberapa mudah sebuah layanan diakses, seberapa cepat prosesnya, dan seberapa baik teknologi mampu menjawab kebutuhan keuangan masyarakat.
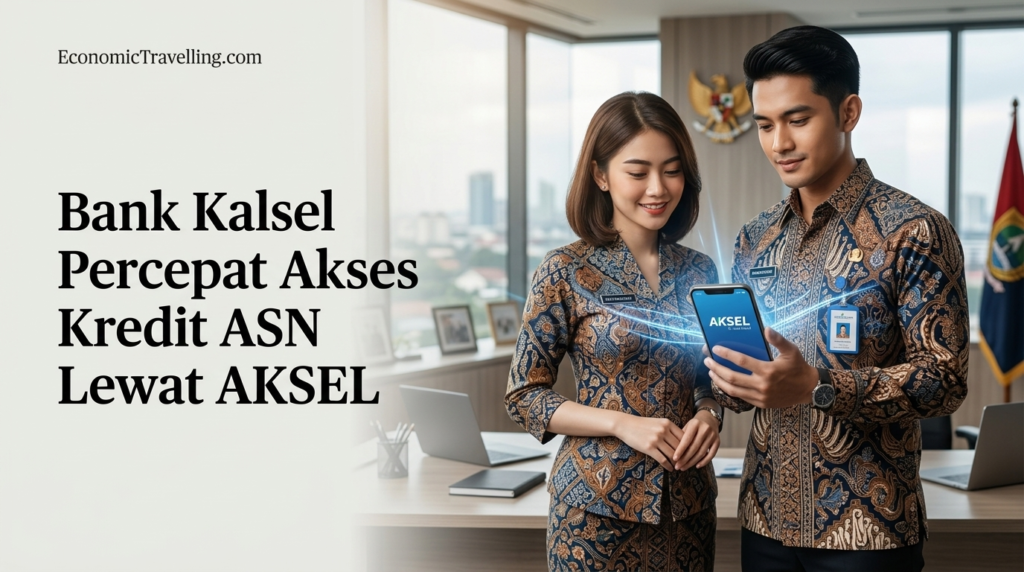
Bank Kalsel membaca perubahan itu melalui pengembangan layanan digital AKSEL, termasuk menghadirkan akses Ready Cash, fasilitas kredit multiguna bagi Aparatur Sipil Negara (ASN) yang menerima gaji melalui Bank Kalsel.
Langkah ini terlihat sederhana, tetapi memiliki arti penting dalam strategi bisnis bank pembangunan daerah.
Selama ini, ASN merupakan salah satu segmen yang memiliki hubungan relatif kuat dengan perbankan karena penghasilan diterima secara rutin melalui rekening.
Hubungan tersebut menciptakan ekosistem transaksi yang panjang, mulai dari penerimaan gaji, tabungan, pembayaran hingga kebutuhan pembiayaan.
Bank Kalsel kemudian memiliki peluang untuk membawa hubungan tersebut ke tingkat berikutnya.
Melalui AKSEL, akses terhadap Ready Cash dapat dilakukan secara digital sesuai dengan ketentuan dan kriteria yang berlaku.
Nasabah tidak harus selalu memulai proses layanan dengan datang ke kantor cabang. Smartphone menjadi pintu masuk baru untuk memperoleh layanan pembiayaan.
Inilah perubahan yang sesungguhnya sedang terjadi kantor bank perlahan berpindah ke genggaman nasabah.
Bagi Bank Kalsel, digitalisasi tersebut bukan semata-mata persoalan mengikuti tren teknologi.
Ada kepentingan bisnis yang jauh lebih besar, yakni membangun ekosistem layanan yang membuat nasabah semakin lama dan semakin banyak berinteraksi dengan bank melalui kanal digital.
Semakin sering AKSEL digunakan, semakin besar peluang Bank Kalsel memahami pola kebutuhan nasabah dan mengembangkan layanan yang lebih sesuai dengan karakter pengguna.
Namun, ada batas yang harus dijaga.
Kemudahan memperoleh kredit tidak boleh berubah menjadi kemudahan menambah beban keuangan.
Ready Cash memang dapat menjadi alternatif bagi ASN yang membutuhkan pembiayaan untuk berbagai keperluan. Tetapi setiap fasilitas kredit tetap membawa kewajiban pembayaran.
Karena itu, ukuran keberhasilan layanan digital tidak cukup dilihat dari seberapa cepat pengajuan dapat dilakukan atau seberapa banyak transaksi yang masuk.
Yang jauh lebih penting adalah apakah nasabah memahami produk yang digunakan.
Nasabah perlu mengetahui besaran kewajiban pembayaran, tenor, biaya atau komponen pembiayaan yang berlaku, serta kemampuan keuangannya sendiri sebelum mengambil keputusan.
Teknologi semestinya membantu nasabah membuat keputusan yang lebih baik, bukan sekadar membuat proses pengajuan menjadi lebih singkat.
Pada titik ini, digitalisasi kredit membutuhkan dua kaki sekaligus: kemudahan dan kehati-hatian.
Bank Kalsel harus memastikan proses digital tetap dibangun dengan prinsip transparansi, keamanan data dan perlindungan konsumen.
Nasabah juga harus memiliki literasi yang cukup agar tidak menganggap kemudahan akses sebagai alasan untuk mengambil pembiayaan tanpa perhitungan.
Ini menjadi penting karena posisi Bank Kalsel berbeda dengan bank komersial yang beroperasi tanpa mandat pembangunan daerah.
Sebagai bank pembangunan daerah, pertumbuhan bisnis idealnya berjalan bersama dengan peningkatan kualitas ekonomi masyarakat.
Kredit yang sehat lebih bernilai daripada sekadar kredit yang besar.
Karena itu, Ready Cash melalui AKSEL dapat menjadi lebih dari sekadar produk pembiayaan bagi ASN. Jika dikembangkan dengan pendekatan yang tepat, layanan tersebut dapat menjadi bagian dari ekosistem keuangan digital yang menghubungkan kebutuhan nasabah dengan layanan bank secara lebih efisien.
Bank Kalsel juga memiliki ruang untuk memperkuat sisi edukasi. Ketika nasabah mengakses kredit melalui aplikasi, informasi mengenai kemampuan pembayaran, risiko pembiayaan dan perencanaan keuangan seharusnya ikut mendapat tempat yang memadai.
Dengan begitu, teknologi tidak berhenti sebagai alat transaksi.
Teknologi menjadi alat untuk membangun hubungan yang lebih sehat antara bank dan nasabah.
Bagi Bank Kalsel, tantangannya sekarang bukan sekadar membuat AKSEL semakin banyak digunakan. Tantangannya adalah memastikan AKSEL menjadi kanal digital yang benar-benar memberikan nilai tambah bagi nasabah sekaligus memperkuat efisiensi dan daya saing bank.
Bank Kalsel sedang mempercepat akses kredit ASN melalui AKSEL. Langkah ini penting karena perilaku nasabah telah berubah. Tetapi kecepatan bukan satu-satunya ukuran keberhasilan. Kredit yang mudah diakses harus tetap kredit yang dipahami, diperhitungkan dan mampu dibayar.
Sebab, masa depan perbankan bukan sekadar tentang siapa yang paling cepat memberikan kredit.
Masa depan perbankan adalah tentang siapa yang mampu membangun akses yang mudah, keputusan yang sehat dan hubungan keuangan yang berkelanjutan.(Tim Redaksi).