Bank Kalsel Sudah Jadi Bank Devisa, Lalu Apa Untungnya bagi Banua?
Oleh: Muhammad Irfani
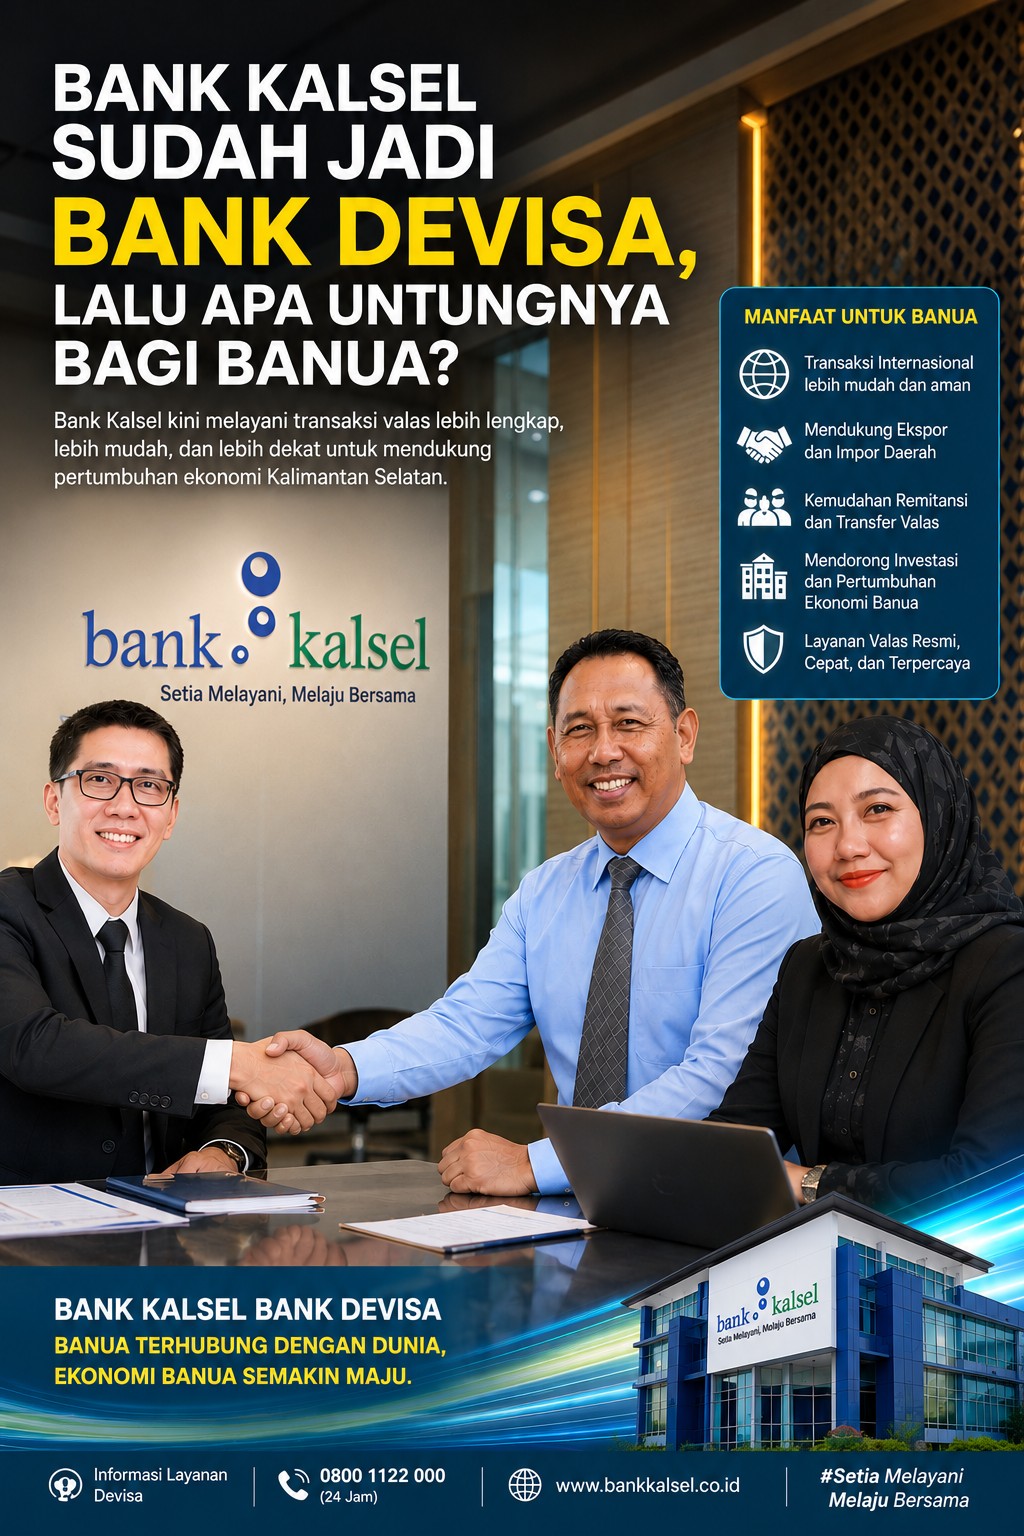
Menjadi bank devisa tentu bukan perkara kecil bagi Bank Kalsel. Setelah bertahun-tahun membangun kesiapan dari sisi sistem, sumber daya manusia, tata kelola dan pemenuhan berbagai persyaratan regulator, Bank Kalsel akhirnya resmi menjalankan layanan perbankan devisa pada 22 Juni 2026 barusan.
Perubahan status tersebut membuka ruang yang sebelumnya tidak dimiliki Bank Kalsel. Transaksi dalam mata uang asing, layanan yang berkaitan dengan kebutuhan internasional, hingga pengiriman uang lintas negara kini dapat menjadi bagian dari bisnis bank pembangunan daerah ini.
Gubernur Kalimantan Selatan H. Muhidin bahkan membuka rekening valuta asing dolar Amerika Serikat sebagai bagian dari dimulainya layanan perbankan devisa Bank Kalsel.
Kehadiran layanan tersebut diharapkan dapat membuat transaksi internasional menjadi lebih mudah sekaligus memperkuat daya saing Bank Kalsel sebagai bank daerah.
Tetapi setelah seremoni peluncuran selesai dan status bank devisa resmi melekat, ada pertanyaan yang jauh lebih penting untuk dijawab.
Apa sebenarnya keuntungan Bank Kalsel menjadi bank devisa bagi Banua?
Pertanyaan ini penting karena keberhasilan sebuah kebijakan perbankan daerah tidak semestinya hanya diukur dari kemampuan bank memperoleh status baru. Masyarakat tentu ingin mengetahui perubahan yang mereka rasakan setelah status itu diperoleh.
Demikian pula pelaku usaha juga membutuhkan jawaban yang lebih konkret: apakah akses mereka ke transaksi internasional akan menjadi lebih mudah, apakah biaya menjadi lebih efisien, dan apakah bank daerah dapat membantu mereka membuka pasar yang lebih luas.
Kalimantan Selatan sendiri bukan daerah yang ekonominya berdiri sendiri tanpa hubungan dengan pasar luar negeri. Berbagai komoditas dari Banua selama ini telah menjadi bagian dari perdagangan nasional bahkan internasional. Batubara, kelapa sawit, karet dan berbagai komoditas lainnya mempunyai pasar yang jauh melampaui batas wilayah provinsi.
Bank Kalsel sendiri melihat peluang tersebut. Direktur Operasional Bank Kalsel Iwan dalam Media Gathering Bank Kalsel di Surabaya (03/09/2026) menyebut status bank devisa dapat memperkuat peran Bank Kalsel sebagai bank pembangunan daerah sekaligus mendukung kegiatan perdagangan dan ekspor komoditas unggulan Kalimantan Selatan.
Persoalannya kemudian bukan lagi apakah Bank Kalsel mampu melayani transaksi devisa. Kemampuan tersebut sudah diperoleh. Yang lebih menarik adalah bagaimana kemampuan baru itu digunakan untuk memperbesar manfaat ekonomi bagi daerah.
Selama ini transaksi internasional memang lebih mudah dibayangkan sebagai kebutuhan perusahaan besar yang sudah memiliki hubungan dagang dengan pembeli di luar negeri.
Perusahaan seperti itu tentu menjadi salah satu pengguna potensial layanan devisa. Mereka membutuhkan rekening valuta asing, transaksi pembayaran dengan mitra luar negeri, serta berbagai layanan perbankan yang berkaitan dengan aktivitas ekspor dan impor.
Namun sesungguhnya juga berbagai kalang menilai ekonomi daerah tidak hanya dibangun oleh perusahaan besar.
Ada banyak pelaku usaha menengah yang mungkin memiliki produk dan kemampuan produksi, tetapi belum mempunyai pengalaman melakukan transaksi dengan pembeli dari luar negeri.
Bahkan ada juga pengusaha yang sebenarnya sudah menerima permintaan dari calon pembeli asing, tetapi masih ragu karena tidak memahami prosedur pembayaran, dokumen, risiko nilai tukar maupun mekanisme transaksi internasional.
Nah lelompok seperti ini justru menarik untuk diperhatikan.
Kalau Bank Kalsel ingin membawa manfaat bank devisa lebih jauh ke dalam ekonomi Banua, ruang tersebut seharusnya tidak dibiarkan kosong. Bank dapat mendampingi pelaku usaha yang sedang tumbuh, memberikan pemahaman mengenai transaksi internasional, sekaligus membantu mereka mengenali berbagai risiko yang muncul ketika bisnis mulai berhubungan dengan pihak di luar Indonesia.
Pengembangan eksportir baru juga menjadi peluang yang tidak kalah penting. Bank Kalsel tidak harus menunggu sampai sebuah perusahaan menjadi eksportir besar untuk kemudian menawarkan layanan devisa.
Sebaliknya, bank dapat mulai hadir ketika pelaku usaha tersebut masih berada dalam tahap persiapan, ketika mereka sedang mencari pasar, menghitung kemampuan produksi, menyiapkan dokumen, dan mempelajari bagaimana transaksi dengan pembeli asing dilakukan.
Pendekatan seperti ini membutuhkan kerja yang lebih panjang daripada sekadar membuka produk baru di kantor cabang. Dibutuhkan tenaga perbankan yang memahami bisnis internasional dan sekaligus mengenal karakter usaha daerah.
Nasabah juga perlu mendapatkan penjelasan yang mudah dipahami, karena istilah seperti valuta asing, transaksi ekspor, remitansi, risiko nilai tukar atau pembayaran internasional bukanlah sesuatu yang sehari-hari digunakan oleh sebagian besar pelaku UMKM.
Menurut hemat kami dalam perspekstif keredaksian edukasi mempunyai arti penting.
Bank Kalsel perlu membuat masyarakat memahami bahwa menjadi bank devisa bukan semata-mata urusan perusahaan besar atau nasabah dengan kebutuhan transaksi dalam jumlah besar.
Ada kebutuhan masyarakat yang lebih sederhana tetapi jumlahnya tidak sedikit, mulai dari pengiriman dan penerimaan uang dari luar negeri, kebutuhan pendidikan, perjalanan internasional, hingga berbagai keperluan keluarga yang mempunyai hubungan ekonomi dengan negara lain.
Bagi masyarakat, ukuran keberhasilannya sederhana. Mereka tidak terlalu membutuhkan istilah-istilah besar tentang transformasi perbankan. Mereka ingin tahu apakah transaksi yang mereka perlukan dapat dilakukan dengan lebih mudah, berapa biaya yang harus dibayar, berapa lama prosesnya, dan apakah mereka merasa aman ketika menggunakan layanan tersebut.
Di sisi lain, Bank Kalsel juga harus menyadari bahwa status bank devisa membawa konsekuensi persaingan yang lebih luas.
Bank Kalsel akan berhadapan dengan bank nasional dan bank asing yang selama bertahun-tahun telah menjalankan bisnis internasional. Mereka memiliki jaringan global, pengalaman, teknologi dan sumber daya yang sudah terbentuk.
Nasabah yang membutuhkan transaksi internasional tentu akan membandingkan berbagai pilihan berdasarkan kecepatan layanan, biaya, kemudahan proses, kemampuan sistem, kepastian penyelesaian transaksi dan kualitas orang-orang yang menangani kebutuhan mereka.
Bank Kalsel harus mempunyai alasan yang kuat mengapa nasabah di Kalimantan Selatan memilih menggunakan layanan tersebut. Kekuatan itu sebenarnya sudah ada, yaitu kedekatan dengan daerah dan pemahaman terhadap karakter ekonomi Banua. Tinggal bagaimana kedekatan tersebut diterjemahkan menjadi pelayanan yang benar-benar mempunyai nilai bagi nasabah.
Bank daerah mempunyai satu keuntungan yang tidak selalu dimiliki lembaga perbankan yang beroperasi dengan jaringan nasional maupun internasional.Karena bank ini hidup di tengah masyarakat yang dilayaninya.
Bank Kalsel mengenal daerah tempatnya tumbuh, memahami karakter pelaku usaha lokal, dan mempunyai hubungan yang panjang dengan pemerintah daerah serta berbagai kelompok ekonomi di Banua.
Keunggulan tersebut semestinya tidak berhenti pada hubungan kelembagaan. Ia harus menjadi modal untuk membangun ekosistem ekonomi yang lebih kuat.
Misalnya, ketika pemerintah daerah mendorong peningkatan ekspor komoditas tertentu, Bank Kalsel dapat mengambil bagian dengan memberikan dukungan pembiayaan dan layanan transaksi yang diperlukan. Ketika ada pelaku UMKM yang mulai mendapatkan permintaan dari pasar luar negeri, bank dapat menjadi salah satu tempat berkonsultasi mengenai kebutuhan transaksinya. Ketika semakin banyak masyarakat melakukan aktivitas ekonomi dengan pihak luar negeri, bank juga dapat menyediakan layanan yang sederhana, aman dan mudah dipahami.
Dengan cara seperti itu, bank devisa tidak berdiri sebagai bisnis baru yang terpisah dari fungsi Bank Kalsel sebagai bank pembangunan daerah.
Justru sebaliknya, status tersebut dapat menjadi alat untuk memperkuat fungsi tersebut.
Ada satu hal yang juga tidak boleh dilupakan. Membuka layanan devisa berarti Bank Kalsel memasuki wilayah bisnis yang membutuhkan tingkat kehati-hatian lebih tinggi.
Transaksi lintas negara membawa persoalan kepatuhan, pengelolaan risiko, sistem teknologi, pengawasan transaksi dan kemampuan sumber daya manusia yang harus benar-benar disiapkan.
Sebelum memperoleh status bank devisa, Bank Kalsel memang harus memenuhi berbagai persyaratan administratif, operasional, manajemen risiko, teknologi informasi, kepatuhan dan sumber daya manusia.
ukuran keberhasilan bank devisa bukan terletak pada seberapa tinggi sebuah status dapat dibanggakan, melainkan pada seberapa banyak kesempatan ekonomi yang kemudian terbuka setelah status itu dimiliki.
Kalau seorang pengusaha di Banjarmasin dapat lebih mudah menerima pembayaran dari pembeli di luar negeri, kalau pelaku usaha dari daerah dapat memperoleh pendampingan ketika mulai memasuki pasar ekspor, kalau masyarakat tidak lagi merasa asing ketika harus melakukan transaksi dalam mata uang asing, dan kalau aktivitas ekonomi daerah semakin terhubung dengan pasar internasional, maka kehadiran Bank Kalsel sebagai bank devisa mulai menemukan maknanya.
Bank Kalsel memang sedang memasuki ruang bisnis yang lebih luas. Namun semakin luas ruang yang dimasuki, semakin besar pula tanggung jawab untuk memastikan bahwa manfaatnya tidak hanya berputar di dalam neraca bank. Ada kepentingan ekonomi daerah yang ikut dibawa di dalamnya.
Karena itu, pertanyaan tentang keuntungan Bank Kalsel menjadi bank devisa sebenarnya masih akan terus berjalan. Jawabannya tidak akan ditemukan pada saat peluncuran layanan, juga tidak cukup dijelaskan melalui angka pertumbuhan transaksi dalam beberapa bulan pertama.
Jawabannya akan terlihat dari perubahan yang terjadi di lapangan. Itu akan terlihat dari pelaku usaha yang mulai berani mengekspor, dari transaksi masyarakat yang menjadi lebih mudah, dari tumbuhnya bisnis baru yang sebelumnya tidak memiliki akses, dan dari semakin terbukanya hubungan ekonomi Kalimantan Selatan dengan dunia luar.
Jika itu yang terjadi, maka status bank devisa bukan sekadar pencapaian Bank Kalsel.
Ia menjadi bagian dari perjalanan ekonomi Banua untuk bergerak lebih jauh tanpa kehilangan akar tempat bank itu sendiri tumbuh.
*Penulis adalah Jurnalis Economic Travelling.Com