Ketika Influencer Tak Lagi Dianggap UMKM
Membaca Arah Baru Pajak di Era Ekonomi Digital
Oleh: Muhammad Risanta
Ada satu hal menarik dari dunia perpajakan belakangan ini. Aturan pajak sering kali baru menjadi perhatian publik ketika menyentuh profesi atau aktivitas yang dekat dengan kehidupan sehari-hari.
Ketika pemerintah menerbitkan Peraturan Pemerintah (PP) Nomor 20 Tahun 2026, perhatian publik langsung tertuju pada satu bagian yang cukup mencolok.
Influencer, content creator, blogger, vlogger, trainer, konsultan, dokter, akuntan, hingga notaris kini secara tegas tidak lagi dapat menggunakan fasilitas Pajak Penghasilan (PPh) Final UMKM sebesar 0,5 persen.
Bagi sebagian orang, kebijakan ini mungkin terlihat seperti pengetatan biasa. Namun jika dicermati lebih dalam, aturan tersebut sesungguhnya menggambarkan perubahan cara pandang negara terhadap ekonomi modern yang berkembang jauh lebih cepat dibandingkan regulasi.
Pertanyaannya bukan lagi sekadar berapa tarif pajak yang harus dibayar.
Pertanyaannya adalah siapa sebenarnya yang layak disebut UMKM dan siapa yang tidak lagi berada dalam kategori tersebut?
Ketika fasilitas PPh Final UMKM diperkenalkan beberapa tahun lalu, tujuannya sangat jelas. Pemerintah ingin mempermudah pelaku usaha kecil masuk ke sistem perpajakan formal.
Mereka punya Logika sederhana. Daripada pelaku usaha mikro kesulitan menghitung laba-rugi dan akhirnya tidak membayar pajak sama sekali, lebih baik diberikan tarif rendah yang mudah dihitung berdasarkan omzet.
Dan ternyata kebijakan seperti ini ini terbukti cukup berhasil.
Data berbagai publikasi pemerintah menunjukkan jumlah wajib pajak UMKM yang terdaftar dan masuk ke sistem formal meningkat setelah skema tarif final diterapkan.
Kepatuhan bertambah, administrasi menjadi lebih sederhana, dan pelaku usaha kecil memperoleh kepastian dalam memenuhi kewajiban perpajakannya.
Namun seperti banyak kebijakan publik lainnya, keberhasilan sering kali melahirkan tantangan baru.
Ketika fasilitas tersedia cukup lama, muncul kelompok-kelompok yang sebenarnya memiliki kemampuan ekonomi lebih besar tetapi tetap dapat menikmati insentif yang dirancang untuk usaha kecil.
Makanya dari sini pemerintah mulai bergerak cepat melakukan evaluasi.

Mengapa Profesi Bebas Dikeluarkan? Coba bayangkan dua orang wajib pajak.
Yang pertama adalah pemilik warung kelontong dengan omzet beberapa ratus juta rupiah setahun. Yang kedua adalah seorang konsultan profesional, dokter spesialis, atau influencer dengan pendapatan miliaran rupiah setiap tahun.
Secara administratif, keduanya mungkin sama-sama memiliki omzet di bawah batas tertentu.
Namun secara kapasitas ekonomi, tingkat pendidikan, kemampuan administrasi, hingga akses terhadap sumber daya bisnis, keduanya berada pada level yang berbeda.
Pemerintah tampaknya melihat ketimpangan ini.
Melalui PP Nomor 20 Tahun 2026, berbagai profesi yang mengandalkan keahlian khusus dikategorikan sebagai pekerjaan bebas dan tidak lagi dapat menggunakan skema PPh Final UMKM.
Daftar tersebut mencakup pengacara, akuntan, arsitek, dokter, notaris, konsultan, penilai, aktuaris, trainer, moderator, agen asuransi, atlet, artis, hingga influencer dan content creator.
Pesan kebijakannya cukup jelas. Fasilitas UMKM tetap dipertahankan, tetapi diarahkan untuk usaha yang memang memiliki karakteristik usaha kecil dan menengah, bukan profesi profesional yang berbasis kompetensi individual.
Influencer dan Creator Economy Masuk Radar Pajak
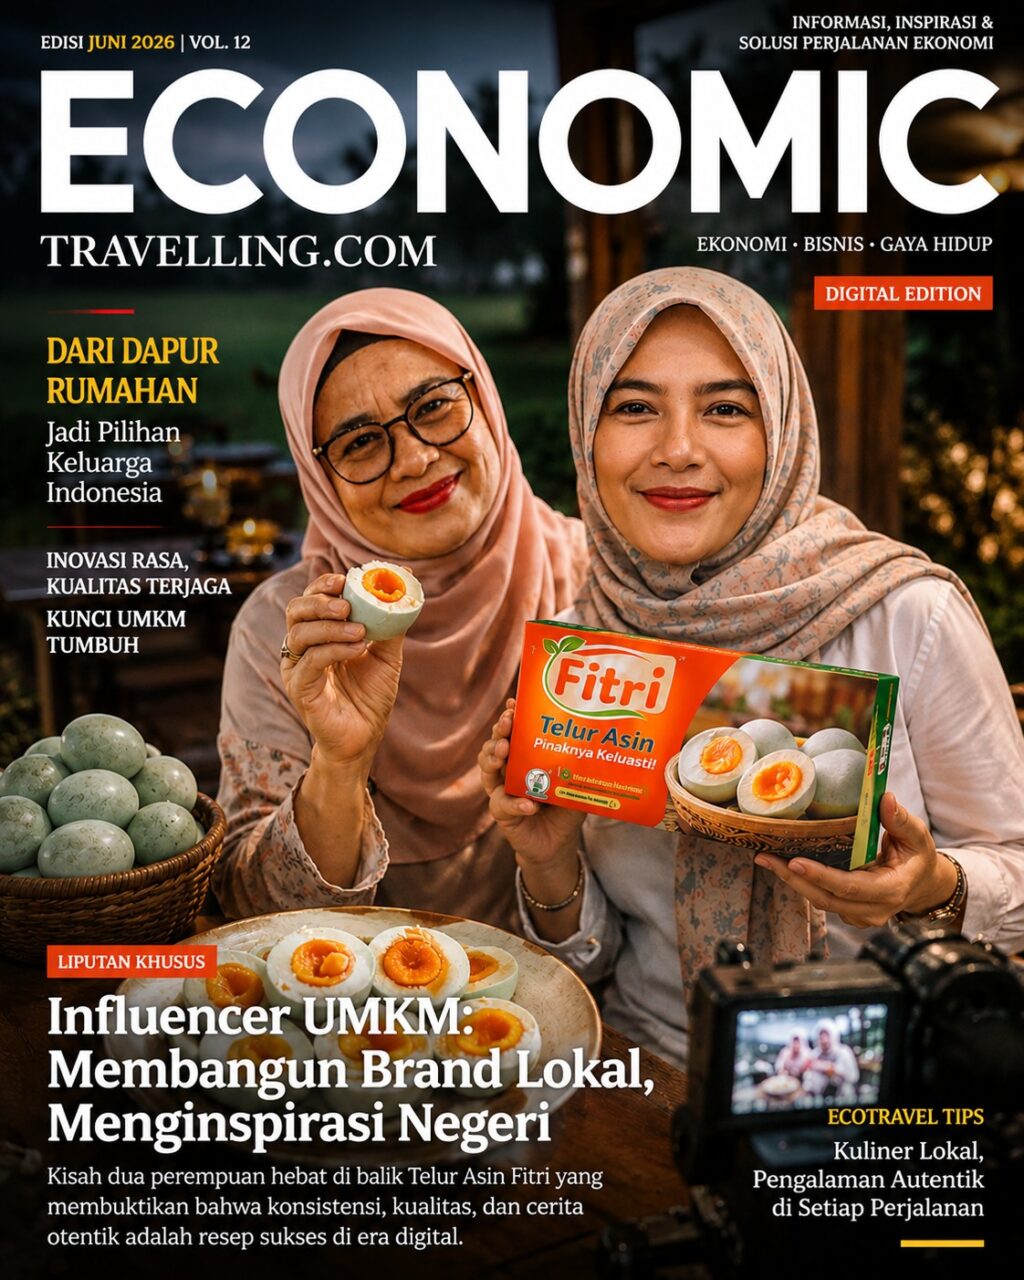
Salah satu bagian yang paling menarik perhatian publik tentu adalah masuknya influencer, blogger, vlogger, dan content creator ke dalam kategori pekerjaan bebas.
Fenomena ini sebenarnya tidak mengejutkan. Dalam satu dekade terakhir, ekonomi digital berkembang sangat cepat.
Banyak content creator yang mampu menghasilkan pendapatan dari iklan, endorsement, afiliasi, monetisasi platform, hingga kerja sama komersial dengan berbagai merek.
Di tingkat global, industri influencer marketing bahkan telah berkembang menjadi sektor bernilai puluhan miliar dolar Amerika Serikat per tahun dan terus bertumbuh.
Artinya, profesi digital bukan lagi aktivitas sampingan semata. Ia telah menjadi kegiatan ekonomi yang menghasilkan nilai tambah besar.
Karena itu, pemerintah tampaknya mulai menyesuaikan kebijakan perpajakan agar sejalan dengan realitas ekonomi yang berkembang.
Bukan karena profesi tersebut dianggap bermasalah, melainkan karena skala ekonominya sudah berbeda dengan tujuan awal pemberian fasilitas UMKM.
Cerita Lama yang Bernama “Pecah Omzet”
Selain profesi bebas, pemerintah juga tampak memberi perhatian serius terhadap praktik yang selama ini dikenal di kalangan konsultan pajak sebagai fragmentation usaha atau pemecahan usaha.
Skemanya sederhana. Misalnya satu keluarga memiliki usaha dengan omzet gabungan Rp5,5 miliar setahun.
Karena batas fasilitas UMKM adalah Rp4,8 miliar, maka secara teori usaha tersebut tidak lagi berhak menggunakan tarif final.
Namun jika usaha dibagi ke beberapa entitas berbeda, misalnya atas nama suami dan istri, masing-masing omzet dapat terlihat berada di bawah batas yang ditentukan.
Secara dokumen tampak terpisah. Namun secara ekonomi sebenarnya masih satu kelompok usaha.
Melalui PP 20 Tahun 2026, pemerintah menegaskan bahwa dalam kondisi tertentu omzet suami dan istri dapat digabung untuk menentukan hak atas fasilitas PPh Final UMKM.
Langkah ini mencerminkan penerapan prinsip yang dikenal dalam dunia perpajakan sebagai substance over form, yaitu melihat substansi ekonomi di balik sebuah transaksi atau struktur usaha, bukan hanya bentuk hukumnya.
Satu hal lagi adalah saat ini perhatian pemerintah tidak berhenti di sana.
Dalam beberapa tahun terakhir, PT Perorangan menjadi pilihan populer karena proses pendiriannya mudah dan biaya administrasinya relatif ringan.
Namun dalam praktiknya, sebagian pihak menggunakan PT Perorangan bukan semata untuk kebutuhan bisnis, melainkan untuk memperoleh perlakuan pajak yang lebih menguntungkan.
Dalam dunia perpajakan, fenomena seperti ini dikenal sebagai tax arbitrage, yaitu memanfaatkan perbedaan perlakuan aturan untuk memperoleh beban pajak yang lebih rendah.
PP Nomor 20 Tahun 2026 mencoba membatasi praktik tersebut.
Profesional yang mendirikan PT Perorangan untuk menjalankan jasa yang termasuk pekerjaan bebas tidak lagi otomatis berhak menikmati fasilitas PPh Final UMKM.
Tujuannya adalah memastikan bahwa bentuk badan usaha tidak digunakan semata-mata sebagai instrumen penghematan pajak.
Apakah UMKM Dirugikan? Pertanyaan ini cukup sering muncul dan jawabannya belum tentu.
Sebab pemerintah tetap mempertahankan dua elemen utama yang selama ini menjadi fondasi kebijakan UMKM.
Pertama, tarif PPh Final tetap sebesar 0,5 persen. Kedua, batas omzet tetap Rp4,8 miliar per tahun. Artinya, fasilitas tersebut tidak dihapus.
Yang berubah adalah kelompok wajib pajak yang dianggap layak menerima fasilitas tersebut.
Dengan kata lain, pemerintah sedang melakukan penyaringan agar insentif benar-benar dinikmati oleh pelaku usaha kecil dan menengah yang menjadi target awal kebijakan.
Dalam teori perpajakan modern, ada dua tujuan yang sering kali harus dijaga secara bersamaan. Yang pertama adalah kemudahan administrasi. Yang kedua adalah keadilan perpajakan.
Jika aturan terlalu longgar, fasilitas dapat disalahgunakan. Jika aturan terlalu ketat, kepatuhan bisa menurun.
Karena itu pemerintah juga memberikan masa transisi bagi sejumlah kelompok wajib pajak hingga Tahun Pajak 2026, bahkan sampai 2029 untuk koperasi tertentu.
Pendekatan ini menunjukkan bahwa pemerintah berupaya menjaga keseimbangan antara kepatuhan, perluasan basis pajak, dan keberlangsungan dunia usaha.
Bukan Sekadar Soal Tarif Pajak
PP Nomor 20 Tahun 2026 bukan hanya berbicara tentang angka 0,5 persen. Aturan ini mencerminkan upaya negara menyesuaikan sistem perpajakan dengan wajah baru ekonomi Indonesia.
Ketika influencer menjadi profesi bernilai miliaran rupiah. Ketika satu keluarga dapat memiliki beberapa entitas usaha sekaligus. Ketika PT Perorangan semakin mudah didirikan.
Maka definisi UMKM yang dulu tampak sederhana menjadi jauh lebih kompleks. Dan pada posisi ini pemerintah mencoba menarik garis yang lebih tegas.
Bukan untuk menghapus fasilitas UMKM, melainkan untuk memastikan bahwa fasilitas tersebut diberikan kepada pihak yang memang menjadi tujuan awal pembentukannya.
Apakah kebijakan ini akan sepenuhnya efektif? Masih terlalu dini untuk menyimpulkannya.
Namun satu hal yang mulai terlihat, era ketika label UMKM dapat digunakan oleh hampir semua model usaha tampaknya mulai memasuki babak baru.
Referensi dan Sumber Acuan
Peraturan Pemerintah Republik Indonesia Nomor 20 Tahun 2026 tentang Perlakuan Perpajakan bagi Pelaku Usaha dan Wajib Pajak Tertentu.
Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Publikasi dan Laporan Tahunan Direktorat Jenderal Pajak mengenai kepatuhan wajib pajak dan perluasan basis pajak UMKM.
Data Statistik UMKM Indonesia dari Badan Pusat Statistik.
Publikasi Kementerian Koperasi dan UKM Republik Indonesia mengenai perkembangan dan kontribusi UMKM terhadap perekonomian nasional.
Kajian perpajakan UMKM dan kepatuhan pajak dari Organisation for Economic Co-operation and Development.
Laporan ekonomi digital dan creator economy global dari Influencer Marketing Hub dan berbagai publikasi industri pemasaran digital internasional.
Tulisan ini merupakan analisis independen berdasarkan regulasi perpajakan terbaru, literatur perpajakan, serta berbagai publikasi resmi pemerintah dan lembaga internasional. Seluruh pandangan dalam tulisan ini ditujukan untuk memperkaya diskusi publik dan tidak mewakili kepentingan institusi mana pun.