NISBAH DEPOSITO BANK KALSEL SYARIAH CAPAI 52 BAGIAN
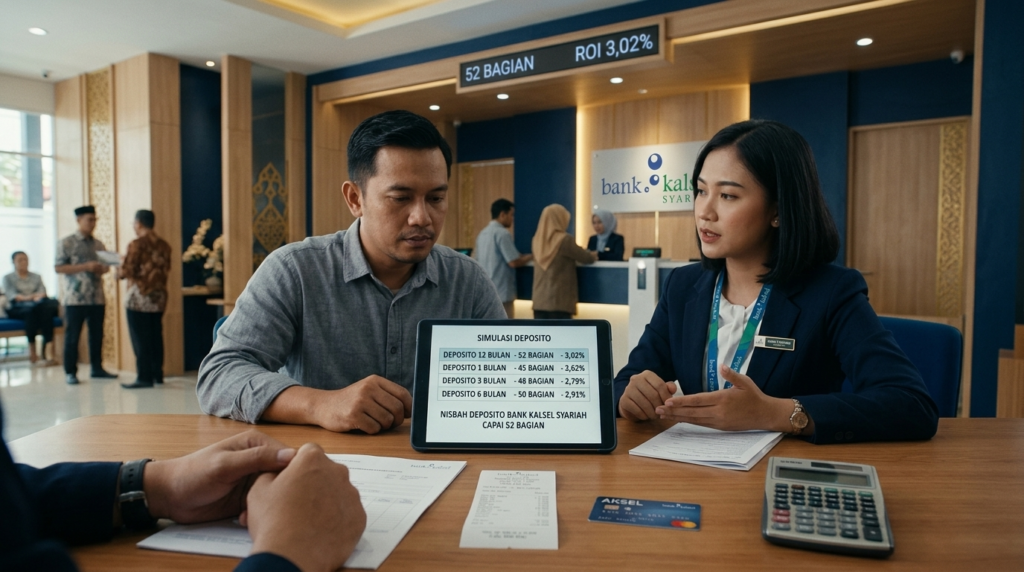
Foto Ilustrasi - Dokumentasi Economic Travelling.Com.
Bank Kalsel Syariah mencatat nisbah bagi hasil deposito hingga 52 bagian untuk penempatan dana dengan tenor 12 bulan.
Berdasarkan data periode September 2026, indikasi Rate of Investment (ROI) untuk produk tersebut mencapai 3,02 persen.
Besaran nisbah dan indikasi ROI tersebut meningkat seiring dengan bertambahnya tenor deposito. Untuk penempatan dana selama satu bulan, nisbah tercatat 45 bagian dengan indikasi ROI sebesar 2,62 persen.
Pada tenor tiga bulan, nisbah meningkat menjadi 48 bagian dengan indikasi ROI 2,79 persen.
Sementara deposito enam bulan memiliki nisbah 50 bagian dengan indikasi ROI 2,91 persen.
Adapun deposito dengan tenor 12 bulan memberikan nisbah 52 bagian dengan indikasi ROI 3,02 persen, sekaligus menjadi tingkat indikasi imbal hasil tertinggi dalam kelompok deposito berdasarkan data tersebut.
Di kelompok simpanan likuid, Bank Kalsel Syariah memiliki sejumlah produk tabungan dan giro dengan struktur nisbah yang berbeda.
Giro iB Al Amanah tercatat memiliki nisbah 10 bagian dengan indikasi ROI 0,58 persen. Sementara Tabungan iB Al Barakah memiliki nisbah 15 bagian dengan indikasi ROI 0,87 persen.
Produk lainnya, yakni Tabungan iB Pelajar, Tabungan Haji iB Ar Rahman, Tabungan iB Simpel dan Tabungan iB Hadiah, masing-masing memiliki nisbah lima bagian dengan indikasi ROI sebesar 0,29 persen.
Dalam sistem perbankan syariah, nisbah merupakan porsi pembagian hasil usaha antara bank dan nasabah berdasarkan akad yang disepakati.
Indikasi ROI mencerminkan tingkat hasil investasi berdasarkan kinerja pengelolaan dana pada periode tertentu dan dapat berubah sesuai kondisi pendapatan usaha bank.
Perbedaan nisbah berdasarkan tenor memberikan pilihan bagi nasabah dalam menentukan penempatan dana sesuai kebutuhan likuiditas dan jangka waktu.
Dalam data September 2026 tersebut, deposito dengan tenor lebih panjang memiliki indikasi ROI lebih tinggi dibandingkan tenor yang lebih pendek.
Bank Kalsel Syariah menjalankan kegiatan usahanya dalam kerangka regulasi perbankan yang berlaku serta berada dalam pengawasan otoritas terkait.
Informasi mengenai nisbah dan indikasi imbal hasil menjadi bagian penting bagi nasabah untuk memahami karakteristik produk sebelum menempatkan dananya.
Struktur tersebut juga memperlihatkan strategi penghimpunan dana bank melalui berbagai pilihan produk, mulai dari giro dan tabungan yang lebih likuid hingga deposito dengan jangka waktu tertentu.(M.Irfani).