Restrukturisasi Kredit Pascabanjir Antara Kebijakan, Empati, dan Pemulihan Ekonomi
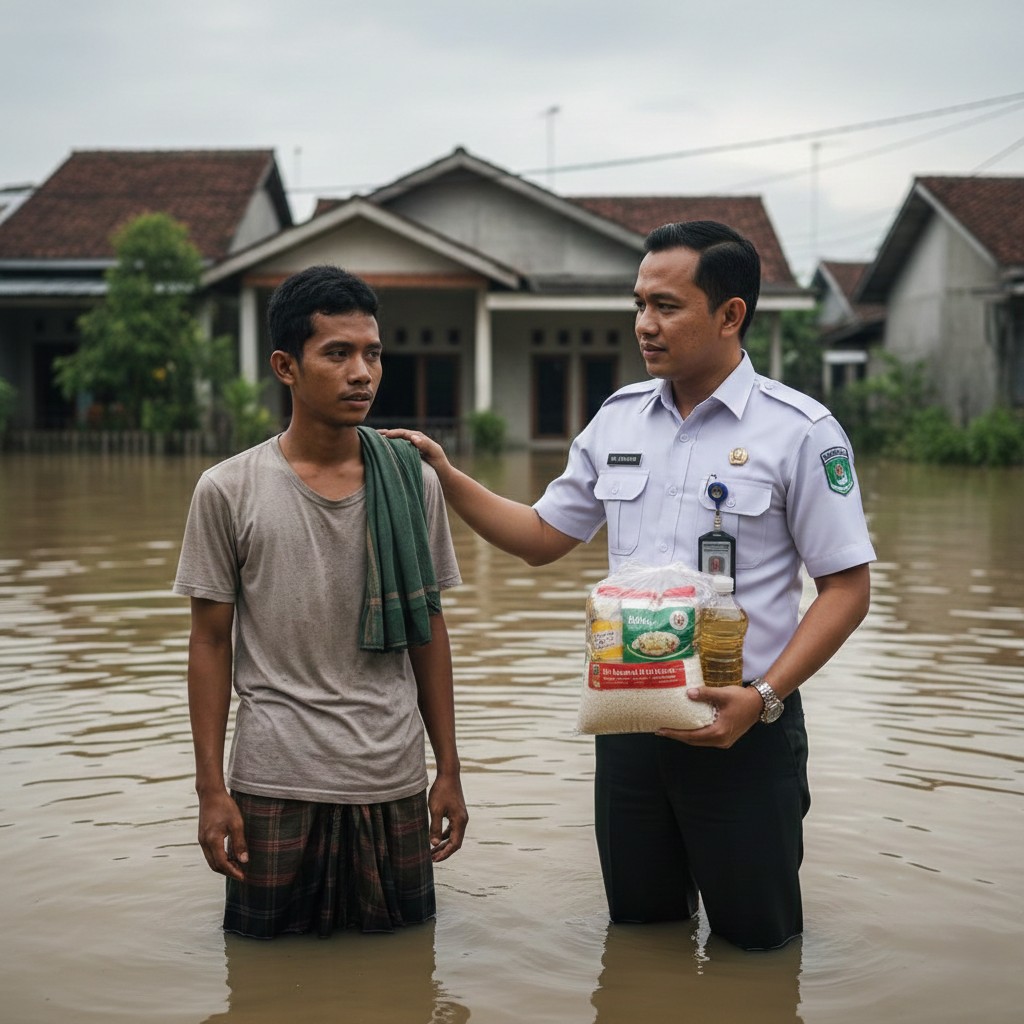
Foto Ilustrasi - Seorang warga terdampak banjir disemangati petugas usai banjir melanda. (Foto - Redaksi)_.
Banjir tidak hanya merendam rumah dan fasilitas publik, tetapi juga melumpuhkan aktivitas ekonomi masyarakat. Bagi nasabah perbankan, terutama pelaku UMKM dan pekerja sektor informal, bencana ini kerap berujung pada satu persoalan krusial, yakni kemampuan membayar kewajiban kredit di tengah pendapatan yang terhenti.
Dalam konteks inilah, restrukturisasi kredit bisa menjadi instrumen penting, bukan sekadar kebijakan teknis perbankan, melainkan bagian dari upaya menjaga keberlanjutan ekonomi masyarakat pascabencana.
Otoritas Jasa Keuangan (OJK) telah memberikan ruang kebijakan bagi industri perbankan untuk melakukan restrukturisasi kredit terhadap debitur terdampak bencana alam.
Kebijakan tersebut menegaskan bahwa kondisi force majeure, seperti banjir, dapat menjadi dasar bagi bank untuk memberikan keringanan tanpa serta-merta mengklasifikasikan kredit sebagai bermasalah.
Secara praktik, restrukturisasi kredit memungkinkan penyesuaian skema pembayaran, mulai dari penundaan angsuran pokok, perpanjangan tenor, hingga penurunan suku bunga sementara.
Skema ini memberi waktu bagi nasabah untuk memulihkan usaha dan sumber penghasilan sebelum kembali menunaikan kewajiban keuangan secara normal.
Dari sudut pandang jurnalistik ekonomi, kebijakan ini memiliki dua makna strategis. Pertama, perlindungan konsumen jasa keuangan. Nasabah terdampak banjir berada dalam posisi rentan yang tidak disebabkan oleh kelalaian, melainkan oleh bencana alam. Tanpa restrukturisasi, risiko kredit macet akan membesar dan menekan kondisi sosial ekonomi masyarakat.
Kedua, menjaga stabilitas sistem keuangan. Restrukturisasi bukan pelemahan disiplin kredit, melainkan mekanisme mitigasi risiko. Dengan memberi kelonggaran terukur, perbankan justru dapat menahan lonjakan kredit bermasalah dan menjaga kualitas aset dalam jangka menengah.
Namun, tantangan terbesar terletak pada implementasi di lapangan. Masih banyak nasabah yang belum memahami haknya untuk mengajukan restrukturisasi, atau ragu berkomunikasi dengan pihak bank.
Padahal, OJK mendorong perbankan untuk proaktif melakukan asesmen terhadap nasabah terdampak bencana, termasuk melalui pendekatan langsung dan penyederhanaan prosedur.
Dalam sebuah diskusi Jurnalis Ekonomi dan OJK “Media Update, Sosialisasi IASC dan Inovasi Keuangan Digital” di Jogjakarta, Selasa (13/01/2026), restrukturisasi harus disikapi dengan membangun komunikasi antar nasabah dan pihak bank.Kebijakan restrukturisasi kredit sepenuhnya juga berada di perbankan, tentunya dengan kebijakan yang berempati.
Di sinilah dimensi empati institusional diuji. Restrukturisasi kredit idealnya tidak berhenti pada administrasi, tetapi disertai pemetaan dampak ekonomi nasabah secara faktual. Pelaku UMKM, sektor pariwisata lokal, hingga usaha berbasis komunitas adalah kelompok yang paling terdampak banjir dan membutuhkan penanganan yang kontekstual.
Bagi sektor pariwisata dan ekonomi lokal, yang kerap menjadi sorotan media,banjir tidak hanya menghentikan arus wisatawan, tetapi juga memutus rantai pendapatan masyarakat. Restrukturisasi kredit memberi kesempatan bagi pelaku usaha untuk bertahan, memperbaiki sarana usaha, dan kembali menggerakkan ekonomi daerah ketika kondisi mulai pulih.
Ke depan, restrukturisasi kredit perlu diposisikan sebagai bagian dari ekosistem pemulihan pascabencana. Sinergi antara kebijakan OJK, perbankan, pemerintah daerah, dan program pemulihan UMKM menjadi kunci agar kebijakan ini benar-benar berdampak.
Pada akhirnya, banjir menjadi ujian bagi sistem keuangan nasional. Apakah kebijakan hadir hanya sebagai regulasi di atas kertas, atau sebagai solusi nyata di tengah krisis? Restrukturisasi kredit menjawab tantangan itu.Bahwa sistem keuangan yang kuat adalah sistem yang mampu beradaptasi, berempati, dan berpihak pada pemulihan ekonomi masyarakat.(Muhammad Risanta).