Bank Kalsel di Persimpangan Kinerja dan Arah Baru Ekonomi Daerah
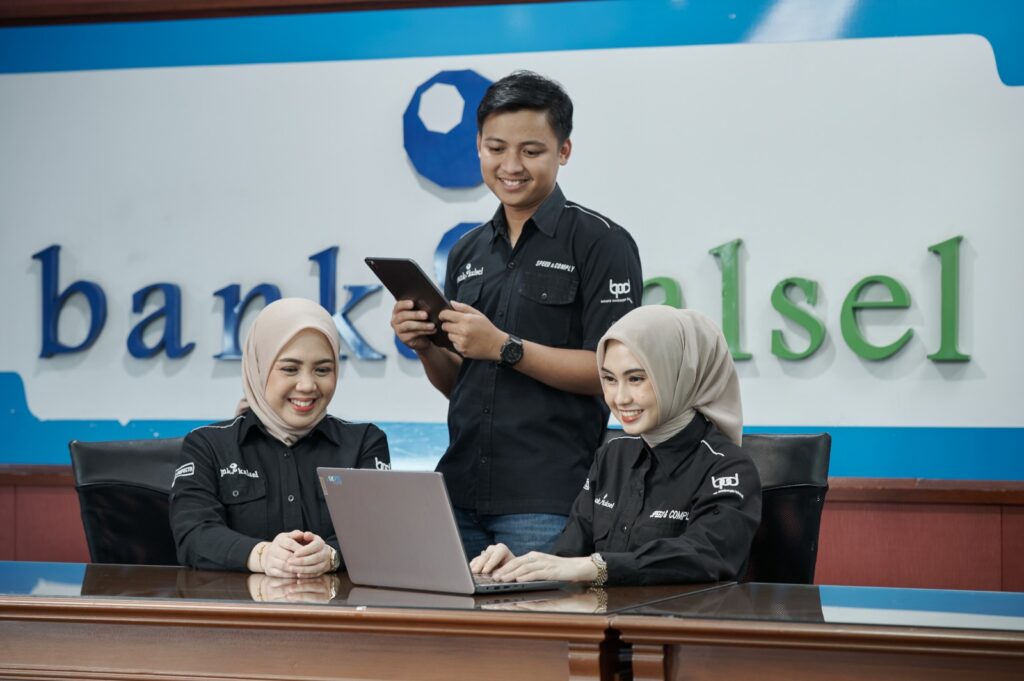
Foto Ilustrasi-Keramahan dan kecepatan serta memudahkan layanan menjadi ciri khas sikap kerja pegawai Bank Kalsel. (Foto-Humas Bank Kalsel).
Setiap triwulan, sejatinya laporan keuangan bank bukan sekadar deretan angka. Ia adalah cermin dari denyut ekonomi daerah, yang menjelaskan tentang bagaimana uang berputar, kepercayaan publik tumbuh, dan kebijakan manajemen diuji di lapangan.
Demikian pula dengan Bank Kalsel, yang pada Triwulan III 2025 kembali menunjukkan performa kuat di tengah dinamika ekonomi yang belum sepenuhnya pulih.
Total aset Bank Kalsel kini menembus Rp35,36 triliun, dengan laba bersih mencapai Rp399,37 miliar. Angka ini bukan hanya catatan laba, tetapi juga sinyal kepercayaan masyarakat. Dana Pihak Ketiga (DPK) yang berada di kisaran Rp28,35 triliun memperlihatkan bahwa masyarakat Kalimantan Selatan masih menjadikan bank milik daerah ini sebagai tempat aman untuk menyimpan dana dan bertransaksi.
Namun, di balik kestabilan angka, terselip dinamika yang menarik. Penyaluran kredit Bank Kalsel tercatat Rp14,43 triliun, tersebar ke berbagai sektor seperti UMKM, komersial, korporat, konsumtif, hingga investasi. Kredit untuk sektor riil ini adalah denyut utama ekonomi daerah. Dalam konteks Kalimantan Selatan yang tengah beradaptasi dengan arah ekonomi pasca-batubara, pembiayaan UMKM dan investasi produktif menjadi motor penting untuk menciptakan nilai tambah baru.
Dari sisi kesehatan bank, rasio-rasio keuangan Bank Kalsel mencerminkan kondisi yang solid. Capital Adequacy Ratio (CAR) sebesar 31,22 persen jauh di atas batas minimum regulator, menunjukkan ketahanan modal yang kuat. Return on Equity (ROE) di angka 11,45 persen menandakan kemampuan bank memberi imbal hasil sehat bagi pemegang saham.
Sementara Net Interest Margin (NIM) sebesar 5,11 persen menggambarkan efisiensi pengelolaan aset produktif yang baik. Begitu pula BOPO di level 81,92 persen, yang menunjukkan efisiensi operasional masih terjaga. Bahkan Non Performing Loan (NPL) sebesar 3,67 persen masih di bawah ambang batas regulasi, menandakan kualitas kredit yang terkendali.
Meski demikian, catatan kecil tetap ada. Rasio Loan to Deposit Ratio (LDR) di angka 50,90 persen mengindikasikan masih ada ruang besar bagi Bank Kalsel untuk lebih agresif menyalurkan kredit. Likuiditas memang terjaga, tetapi tantangan ke depan adalah bagaimana dana masyarakat yang besar itu bisa lebih produktif dan disalurkan untuk kegiatan ekonomi sektor riil yang menumbuhkan lapangan kerja dan daya saing daerah.
Yang menarik, arah baru Bank Kalsel kini mulai tampak pada dua poros penting, yaitu digitalisasi inklusif dan perluasan skala bisnis global.
Pertama, melalui program ADINK (Agen Laku Pandai Bank Kalsel), layanan keuangan menjangkau pelosok daerah. Hingga September 2025, sudah ada 592 agen ADINK yang aktif melayani transaksi masyarakat—dari pembukaan rekening, transfer, hingga pembayaran tagihan. Dalam konteks inklusi keuangan, ADINK bukan sekadar program layanan, tetapi juga jembatan sosial yang mempertemukan dunia perbankan dengan masyarakat yang sebelumnya tak tersentuh sistem keuangan formal.
Kedua, Bank Kalsel menatap status Bank Devisa pada Triwulan IV 2025. Langkah ini strategis. Sebab, ketika ekonomi daerah mulai terkoneksi dengan pasar global, baik melalui komoditas, logistik, maupun arus investasi, bank daerah juga perlu mampu memfasilitasi transaksi lintas batas. Status devisa akan membuka pintu bagi layanan perdagangan internasional, ekspor-impor, serta transaksi valuta asing yang selama ini hanya dikuasai bank besar nasional.
Dalam ekosistem keuangan regional, Bank Kalsel kini berada di persimpangan penting, antara memperkuat fondasi lokal dan memperluas jangkauan global. Tantangan ke depan adalah menjaga keseimbangan antara fungsi komersial dan misi pembangunan daerah.
Di satu sisi, bank harus efisien, kompetitif, dan menguntungkan; di sisi lain, ia juga memikul tanggung jawab sosial untuk menumbuhkan ekonomi rakyat dan memperkuat struktur keuangan daerah.
Kinerja Triwulan III 2025 membuktikan Bank Kalsel mampu menjaga kesehatan institusi sekaligus adaptif terhadap perubahan. Namun, ke depan, keberhasilan sejati tidak hanya diukur dari besar laba, melainkan dari seberapa besar dampak ekonomi dan sosial yang mampu diciptakan bagi masyarakat Kalimantan Selatan.
Seperti pepatah lama di dunia ekonomi, angka memang bicara, namun maknalah yang memberi arah. Dan Bank Kalsel, sejauh ini, tampak sedang berusaha menjadikan keduanya berjalan seimbang.Sebuah pencapaian yang membuktikan keseriusan Bank Kalsel sebagai bank daerah terpercaya dan memberikan rasa nyaman mendorong perekonomian Banua. (Redaksi).