BI Rate Kita Bertahan di 5,75 Persen
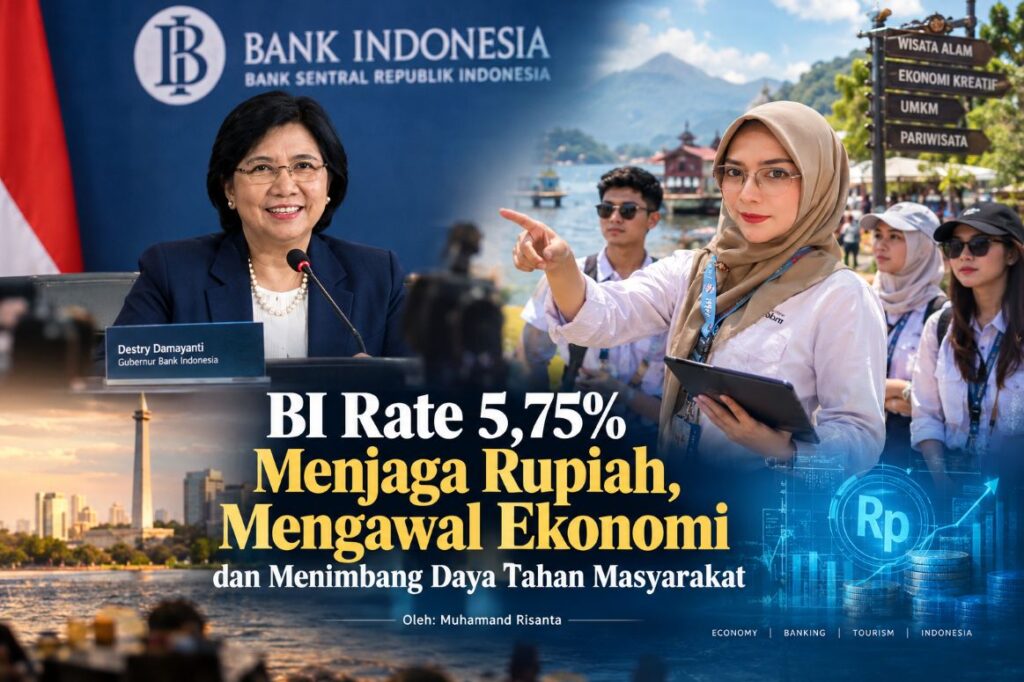
Oleh : Muhammad Risanta
Ada yang terkadang luput dari perhatian kita di tengah aktivitas yang bergulir setiap hari. Tengoklah pagi-pagi di pasar tradisional sudah selalu punya cerita sendiri.
Realita lapangan terlihat pedagang mulai menata sayuran, pemilik warung menghitung modal belanja, sementara pembeli sibuk membandingkan harga kebutuhan dapur.
Di antara transaksi kecil yang berlangsung setiap hari itu, ada satu persoalan yang terus menghantui banyak orang adalag bagaimana menjaga uang tetap cukup sampai akhir bulan?
Cerita ekonomi memang sering dimulai dari hal-hal sederhana. Harga barang, biaya transportasi, cicilan rumah, dan modal usaha menjadi ukuran yang paling mudah dipahami masyarakat untuk menilai apakah perekonomian sedang baik-baik saja.
Namun, ada keputusan penting yang dibuat jauh dari keramaian pasar, yakni di ruang rapat Bank Indonesia.
Pada 20–21 Oktober 2026, bank sentral memutuskan mempertahankan suku bunga acuan atau BI Rate sebesar 5,75 persen.
Dalam keputusan yang sama, suku bunga deposit facility dinaikkan menjadi 5 persen, sedangkan lending facility tetap 6,50 persen.
Bagi sebagian orang, deretan ini selebihnya mungkin terasa seperti urusan para ekonom dan bankir. Padahal, arah kebijakan suku bunga ikut menentukan biaya pinjaman, daya tarik simpanan, pergerakan modal, hingga ruang gerak dunia usaha.
Pertanyaan yang menarik bukan hanya mengapa Bank Indonesia mempertahankan bunga pada level tersebut.
Kita juga perlu memahami pertimbangan di balik keputusan itu dan seberapa jauh pengaruhnya dapat dirasakan masyarakat.
Bank Indonesia menghadapi pekerjaan yang tidak ringan. Perekonomian domestik perlu terus bergerak, sementara tekanan dari luar negeri tetap harus diwaspadai.
Perubahan kebijakan suku bunga di negara maju, penguatan dolar Amerika Serikat, ketegangan geopolitik, dan pergerakan harga komoditas dapat memengaruhi pasar keuangan Indonesia.
Maka Rupiah menjadi salah satu titik perhatian utama.
Bayangkan sebuah perusahaan yang mengimpor bahan baku dari luar negeri. Transaksi pembeliannya menggunakan dolar AS, sedangkan sebagian besar pendapatannya diperoleh dalam rupiah.
Saat rupiah melemah, biaya pembelian bahan baku dapat meningkat. Perusahaan harus memilih antara menanggung kenaikan biaya, mengurangi margin keuntungan, atau menyesuaikan harga jual.
Dampaknya bisa merambat ke konsumen. Jika kenaikan biaya diteruskan kepada pembeli, harga barang berpotensi ikut naik.
Besarnya pengaruh tentu bergantung pada jenis produk, kemampuan perusahaan menyerap biaya, serta kondisi permintaan pasar.
Karena itu, menjaga stabilitas rupiah memiliki kaitan erat dengan pengendalian inflasi dan kepastian usaha.
Suku bunga menjadi salah satu instrumen yang dapat digunakan BI untuk mengelola kondisi tersebut. Tingkat bunga yang kompetitif dapat membantu menjaga daya tarik aset keuangan domestik bagi investor.
Namun, investor tidak mengambil keputusan berdasarkan bunga semata. Mereka juga memperhitungkan risiko, prospek pertumbuhan, stabilitas politik, dan arah perekonomian global.
Artinya, mempertahankan BI Rate pada 5,75 persen tidak menjamin rupiah langsung menguat. Kebijakan ini merupakan bagian dari upaya menjaga keseimbangan ketika pasar keuangan menghadapi berbagai tekanan.
BI juga perlu memastikan inflasi tetap berada dalam sasaran yang ditetapkan. Untuk 2026–2027, sasaran inflasi yang digunakan adalah 2,5 persen dengan toleransi plus-minus 1 persen, atau berada dalam rentang 1,5–3,5 persen.
Rentang tersebut memberi gambaran tentang tingkat kenaikan harga yang ingin dijaga agar tetap terkendali. Bagi masyarakat, inflasi yang rendah dan stabil membantu mempertahankan daya beli.
Bagi dunia usaha, kondisi harga yang lebih terukur memudahkan penyusunan anggaran, penetapan harga, dan perencanaan investasi.
Mengapa BI Tidak Menurunkan Suku Bunga?
Keinginan agar bunga kredit turun tentu mudah dipahami. Pelaku usaha membutuhkan modal yang terjangkau, keluarga muda ingin cicilan rumah lebih ringan, dan perusahaan membutuhkan pembiayaan untuk memperluas kegiatan bisnis.
Penurunan suku bunga dapat membantu memenuhi kebutuhan tersebut. Biaya pinjaman yang lebih rendah berpotensi mendorong permintaan kredit, meningkatkan konsumsi, dan membuka peluang investasi baru.
Persoalannya, waktu penurunan bunga harus diperhitungkan dengan cermat.
Jika tekanan terhadap rupiah masih kuat, pelonggaran moneter yang terlalu cepat berpotensi mengurangi daya tarik sebagian aset keuangan domestik.
Apabila kondisi tersebut mendorong tekanan tambahan terhadap nilai tukar, biaya impor dan risiko inflasi juga perlu diperhitungkan.
Sebaliknya, suku bunga yang terlalu tinggi dalam waktu lama dapat menambah beban pembiayaan perusahaan dan rumah tangga. Permintaan kredit bisa melambat, investasi tertunda, dan kegiatan usaha kehilangan sebagian ruang untuk berkembang.
Bank Indonesia harus menimbang kedua risiko itu sekaligus.
Keputusan mempertahankan BI Rate sebesar 5,75 persen menunjukkan pilihan untuk menjaga stabilitas di tengah kebutuhan mendukung pertumbuhan ekonomi.
BI masih memiliki instrumen lain untuk membantu memperbaiki kondisi likuiditas dan mendorong pembiayaan produktif tanpa harus selalu mengubah suku bunga acuan.
Strategi ini memperlihatkan bahwa kebijakan moneter membutuhkan ketepatan waktu. Penurunan bunga memang dapat memberi dorongan bagi perekonomian, tetapi manfaatnya akan lebih besar jika kondisi nilai tukar, inflasi, dan pasar keuangan mendukung.

Deposit Facility Naik, Apa Artinya bagi Perbankan?
Keputusan Oktober 2026 juga memuat perubahan suku bunga deposit facility menjadi 5 persen. Sementara itu, suku bunga lending facility dipertahankan sebesar 6,50 persen.
Bagi pembaca yang tidak akrab dengan istilah perbankan, penjelasannya cukup sederhana.
Deposit facility merupakan fasilitas bagi bank untuk menempatkan kelebihan likuiditasnya pada Bank Indonesia. Adapun lending facility merupakan fasilitas pinjaman bagi bank dari bank sentral sesuai ketentuan yang berlaku.
Keduanya merupakan bagian dari perangkat operasional moneter yang membantu BI mengelola likuiditas dan suku bunga pasar uang.
Kenaikan deposit facility dapat memengaruhi pertimbangan bank dalam mengelola dana yang tersedia. Namun, perubahan tersebut tidak otomatis membuat seluruh bunga deposito milik nasabah naik dengan besaran yang sama.
Bank umum memiliki perhitungan sendiri. Mereka mempertimbangkan kebutuhan menghimpun dana, kondisi likuiditas, biaya operasional, persaingan dengan bank lain, serta permintaan kredit. Karena itu, respons setiap bank terhadap perubahan kebijakan BI bisa berbeda.
Hal serupa berlaku untuk bunga kredit. Suku bunga acuan memang memengaruhi biaya dana dan kondisi pembiayaan, tetapi bunga yang ditawarkan kepada nasabah juga bergantung pada profil risiko peminjam, tenor pinjaman, jenis kredit, dan kebijakan masing-masing bank.
Pemahaman ini penting agar masyarakat tidak menganggap perubahan suku bunga BI akan langsung mengubah seluruh produk perbankan dalam waktu bersamaan.
Pengaruh kebijakan suku bunga akan terasa berbeda pada setiap kelompok masyarakat.
Bagi keluarga yang sedang membayar kredit pemilikan rumah (KPR), perhatian utama biasanya tertuju pada besaran cicilan bulanan. Nasabah dengan bunga tetap memiliki ketentuan berbeda dari nasabah yang sudah memasuki masa bunga mengambang atau floating rate.
Pada KPR berbunga mengambang, perubahan kondisi suku bunga pasar dapat memengaruhi bunga pinjaman sesuai mekanisme penyesuaian yang ditetapkan bank.
Jika bunga kredit naik, cicilan berpotensi bertambah. Jika bunga turun dan penyesuaian diterapkan, beban pembayaran bisa menjadi lebih ringan.
Namun, BI Rate yang bertahan pada 5,75 persen tidak berarti semua cicilan KPR otomatis tetap. Bank dapat menyesuaikan bunga berdasarkan struktur biaya dana, kebijakan kredit, dan ketentuan dalam perjanjian dengan nasabah.
Bagi calon debitur, keputusan mengambil pinjaman sebaiknya didasarkan pada kemampuan membayar, bukan semata-mata perkiraan bahwa bunga akan segera turun.
Cicilan yang masih terjangkau dalam kondisi pendapatan normal perlu tetap diperhitungkan dengan kemungkinan munculnya pengeluaran tak terduga.
Sementara itu, masyarakat yang memiliki deposito perlu membandingkan tingkat bunga yang ditawarkan, jangka waktu penempatan, ketentuan pencairan, serta persyaratan penjaminan simpanan yang berlaku.
Bunga yang lebih tinggi belum tentu menjadi pilihan terbaik jika kebutuhan likuiditas tidak diperhitungkan.
Kebijakan moneter memang berada di tingkat makro, tetapi keputusan keuangan yang bijak tetap dimulai dari kemampuan setiap rumah tangga mengelola pendapatannya.
UMKM Membutuhkan Kredit dan Pasar yang Bergerak
Persoalan suku bunga juga dekat dengan kehidupan pelaku usaha mikro, kecil, dan menengah.
Seorang pedagang yang ingin menambah persediaan barang membutuhkan modal. Pemilik usaha kuliner mungkin ingin membeli peralatan baru.
Pengusaha jasa perjalanan membutuhkan dana operasional untuk mengembangkan paket wisata. Semua memerlukan pembiayaan yang sesuai dengan kemampuan usaha.
Bagi mereka, bunga kredit merupakan komponen penting dalam perhitungan biaya. Pinjaman yang mahal dapat mengurangi keuntungan, sedangkan pembiayaan yang lebih terjangkau memberi peluang untuk memperbesar usaha.
Meski begitu, ketersediaan kredit saja belum cukup. Pelaku UMKM juga membutuhkan pelanggan, akses pasar, kepastian pasokan, pencatatan keuangan yang tertib, serta kemampuan mengelola arus kas.
Usaha yang memperoleh pinjaman murah tetap bisa menghadapi kesulitan apabila penjualannya tidak berkembang.
Sebaliknya, usaha dengan permintaan kuat dan pengelolaan yang baik memiliki peluang lebih besar memanfaatkan pembiayaan secara produktif.
Karena itu, kebijakan suku bunga perlu berjalan bersama upaya memperluas akses pembiayaan dan meningkatkan kualitas usaha.
Bank juga perlu menjaga keseimbangan antara ekspansi kredit dan kualitas penyalurannya. Penyaluran pinjaman yang terlalu agresif tanpa penilaian kemampuan bayar dapat meningkatkan risiko kredit bermasalah.
Sebaliknya, sikap terlalu berhati-hati juga berpotensi membuat usaha yang layak kehilangan kesempatan berkembang.
Tantangannya ialah menemukan titik yang sehat yakni kredit tetap tumbuh, risiko terukur, dan dana perbankan benar-benar mendukung kegiatan ekonomi produktif.
Mengelola Arus Modal dan Risiko Nilai Tukar
Dalam menghadapi tekanan eksternal, BI turut mengoptimalkan instrumen pasar valuta asing, termasuk Domestic Non-Deliverable Forward (DNDF) dan fasilitas lindung nilai atau hedging.
DNDF merupakan instrumen transaksi berjangka valuta asing yang penyelesaiannya dilakukan dalam rupiah berdasarkan selisih kurs sesuai ketentuan kontrak.
Sementara itu, hedging membantu pelaku pasar mengurangi ketidakpastian akibat perubahan nilai tukar.
Instrumen tersebut berguna bagi perusahaan yang memiliki kewajiban dalam valuta asing. Importir, misalnya, dapat menghadapi perubahan biaya pembelian ketika rupiah bergerak terhadap dolar AS.
Dengan pengelolaan risiko yang tepat, perusahaan memiliki peluang memperkirakan kebutuhan dana secara lebih terukur.
Pasar valuta asing yang lebih dalam juga dapat mendukung transaksi yang lebih efisien dan memperkuat ketahanan sistem keuangan.
Meski demikian, stabilitas rupiah tidak bisa bergantung pada instrumen keuangan semata. Arus modal asing dapat berubah mengikuti sentimen global.
Indonesia membutuhkan fondasi ekonomi yang kuat untuk menghadapi perubahan tersebut.
Produktivitas, investasi riil, daya saing ekspor, kepastian hukum, dan pengelolaan fiskal yang kredibel ikut menentukan kepercayaan pasar terhadap perekonomian nasional.
Rupiah yang stabil akan lebih kuat jika didukung kegiatan ekonomi yang produktif dan kemampuan menghasilkan nilai tambah.
Inflasi Bukan Hanya Angka Statistik
Di rumah tangga, inflasi terasa saat uang belanja yang biasanya cukup untuk beberapa hari ternyata habis lebih cepat. Kenaikan harga beras, telur, minyak goreng, ongkos transportasi, dan kebutuhan pokok lainnya dapat memaksa keluarga mengubah prioritas pengeluaran.
Bagi kelompok berpendapatan rendah, perubahan harga kebutuhan dasar memiliki dampak yang lebih berat karena sebagian besar pendapatan digunakan untuk konsumsi sehari-hari.
Bank Indonesia menggunakan suku bunga untuk membantu mengendalikan tekanan inflasi, memengaruhi ekspektasi harga, dan menjaga kondisi moneter. Namun, tidak semua kenaikan harga dapat diselesaikan melalui kebijakan suku bunga.
Jika harga pangan meningkat akibat gangguan pasokan, cuaca ekstrem, distribusi yang tersendat, atau kenaikan harga komoditas dunia, penyelesaiannya memerlukan langkah yang sesuai dengan sumber masalah.
Pemerintah perlu memastikan pasokan mencukupi, distribusi berjalan lancar, dan hambatan perdagangan dapat diatasi. Pemerintah daerah juga berperan dalam memantau harga, memperkuat distribusi antardaerah, serta menjaga ketersediaan bahan pokok.
Bank Indonesia menjaga stabilitas moneter, sedangkan kebijakan fiskal, produksi, perdagangan, dan distribusi membantu menangani persoalan dari sisi lain. Koordinasi antarlembaga diperlukan agar upaya mengendalikan inflasi tidak berjalan sendiri-sendiri.
Bagi masyarakat, keberhasilan pengendalian inflasi harus terlihat dalam kehidupan nyata: harga lebih terkendali, daya beli terjaga, dan pendapatan tidak terus tertinggal dari kenaikan biaya hidup.
Pertumbuhan Perlu Dirasakan Masyarakat
Keputusan mempertahankan BI Rate pada 5,75 persen perlu dinilai bersama perkembangan ekonomi yang lebih luas. Stabilitas rupiah dan inflasi memang penting, tetapi masyarakat juga membutuhkan lapangan kerja, pendapatan yang layak, akses pembiayaan, dan kesempatan memperbesar usaha.
Di sektor perbankan, pertumbuhan kredit perlu dibaca bersama kualitas pinjaman dan kemampuan debitur membayar kewajibannya. Di sektor riil, peningkatan investasi perlu diikuti aktivitas produksi dan penciptaan pekerjaan. Di tingkat rumah tangga, pertumbuhan ekonomi idealnya tercermin dalam kemampuan memenuhi kebutuhan tanpa harus menambah utang secara berlebihan.
Karena itu, keberhasilan kebijakan BI tidak cukup dinilai dari pengumuman suku bunga. Perlu dilihat pula perkembangan inflasi, nilai tukar, pertumbuhan kredit, investasi, konsumsi rumah tangga, serta kualitas pertumbuhan ekonomi.
Menimbang Keputusan, Membaca Dampaknya
Mempertahankan BI Rate pada level 5,75 persen merupakan pilihan yang menempatkan stabilitas nilai tukar dan pengendalian inflasi sebagai pertimbangan utama, sembari tetap membuka ruang dukungan terhadap pertumbuhan melalui instrumen kebijakan lainnya.
Keputusan ini memiliki konsekuensi yang perlu dicermati. Debitur berharap biaya pinjaman lebih ringan, penabung menginginkan imbal hasil yang menarik, sedangkan pelaku usaha membutuhkan akses modal dan permintaan pasar yang kuat. Kepentingan tersebut tidak selalu bergerak searah.
Bagi masyarakat, langkah yang paling realistis ialah memahami kondisi keuangan masing-masing. Periksa kemampuan membayar cicilan, bandingkan produk simpanan, dan hitung kebutuhan modal usaha berdasarkan proyeksi pendapatan yang masuk akal.
Bagi perbankan, tantangannya adalah menjaga keseimbangan antara penghimpunan dana, penyaluran kredit, dan pengelolaan risiko. Bagi pemerintah, pekerjaan rumahnya mencakup penguatan daya beli, perbaikan iklim investasi, dan peningkatan produktivitas.
Sementara itu, BI perlu terus mencermati perkembangan ekonomi global dan domestik. Arah kebijakan ke depan akan sangat bergantung pada data inflasi, pergerakan rupiah, kondisi pasar keuangan, dan prospek pertumbuhan.
Angka 5,75 persen mungkin hanya tampak sebagai satu baris dalam laporan ekonomi.
Namun, keputusan di baliknya berkaitan dengan banyak hal biaya pinjaman, arus modal, harga barang, investasi, hingga kemampuan keluarga memenuhi kebutuhan bulanan.
*Penulis adalah Jurnalis CNN Indonesia & Akademisi.