Bank Kalsel Tak Bisa Lagi Tumbuh Seperti Dulu
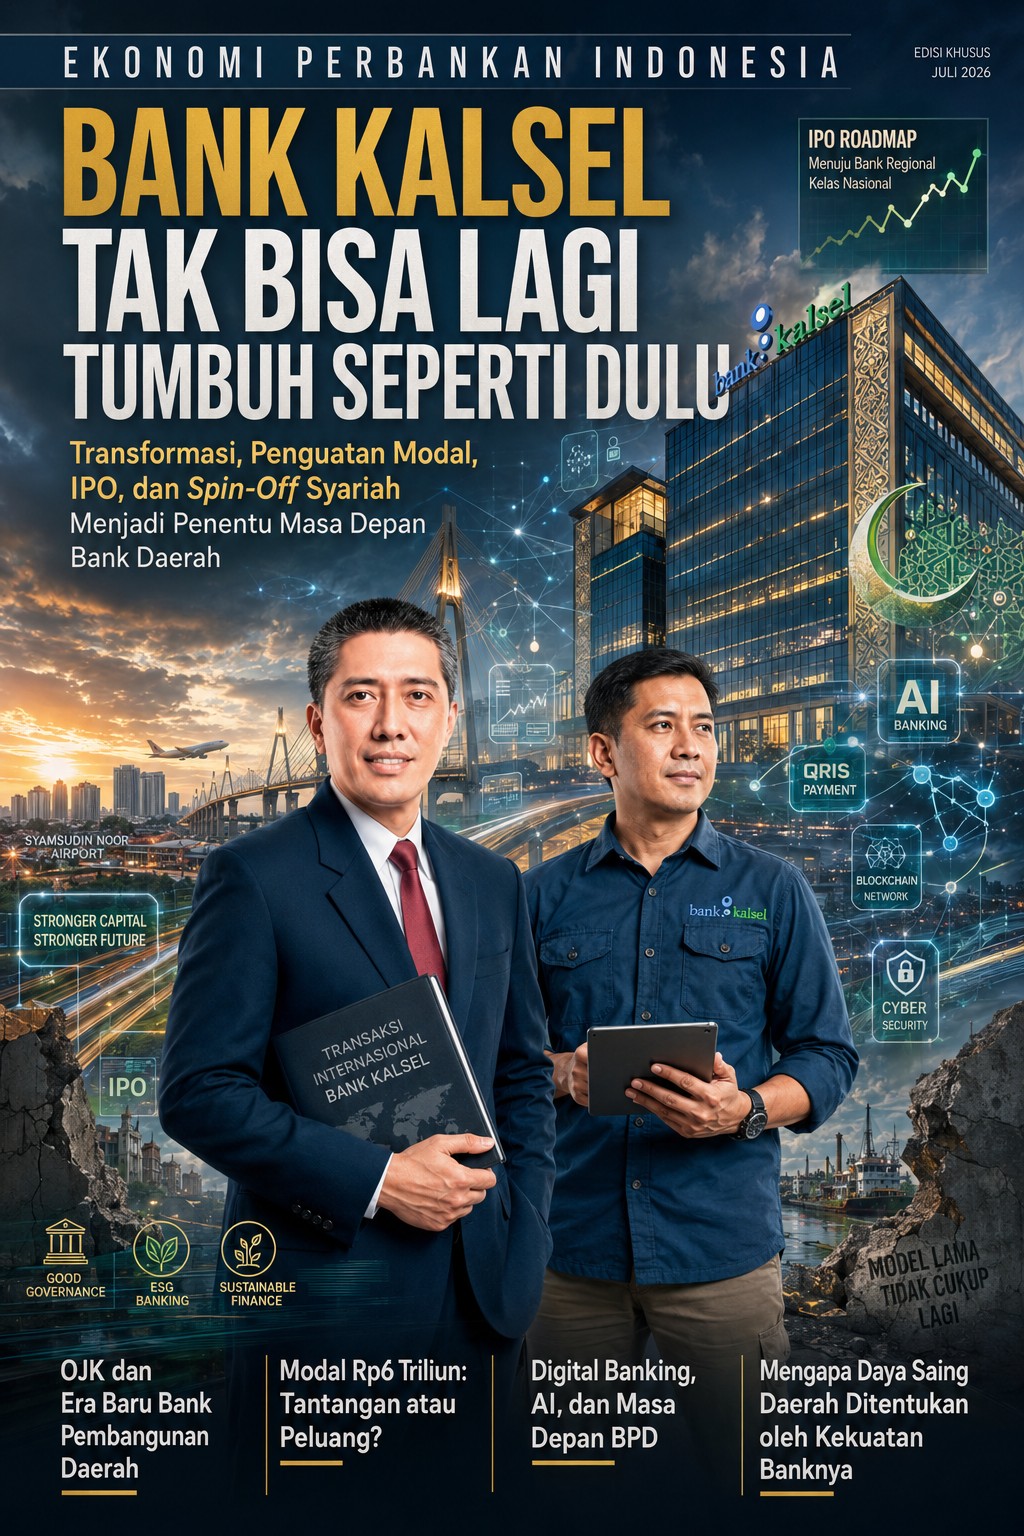
Oleh: Muhammad Risanta
Ada satu kalimat menarik yang disampaikan Direktur Utama Bank Kalsel, Fachrudin, ketika menjelaskan kebutuhan tambahan modal inti sekitar Rp2,2 triliun. Kalimat itu mungkin terdengar biasa, tetapi sesungguhnya mencerminkan perubahan besar yang sedang terjadi di industri perbankan nasional.
Bank Kalsel tidak ingin hanya bergantung pada penyertaan modal pemerintah daerah. Berbagai alternatif sedang disiapkan, mulai dari menjajaki kerja sama dengan investor strategis hingga membuka peluang melakukan Initial Public Offering (IPO).
Pernyataan tersebut lebih dari sekadar rencana bisnis. Ini menandai bergesernya paradigma pengelolaan Bank Pembangunan Daerah (BPD) di Indonesia.
Selama puluhan tahun, BPD tumbuh dalam ekosistem yang relatif stabil. Pemerintah daerah menjadi pemegang saham utama, penyertaan modal daerah menjadi sumber penguatan permodalan, sementara pertumbuhan bisnis banyak ditopang oleh dana pemerintah dan aktivitas ekonomi lokal. Model ini terbukti mampu menjaga eksistensi BPD sebagai mitra pembangunan daerah.
Namun, lanskap industri perbankan kini telah berubah secara fundamental.
Perubahan regulasi, akselerasi digitalisasi, meningkatnya standar tata kelola, hingga persaingan dengan bank nasional dan bank digital membuat pola pertumbuhan lama tidak lagi memadai.
Bank daerah tidak cukup hanya menjadi pengelola kas pemerintah atau penyalur kredit aparatur sipil negara. Mereka dituntut menjadi institusi keuangan yang inovatif, efisien, dan memiliki daya tahan tinggi terhadap berbagai risiko.
Dalam konteks itulah, kebutuhan modal inti hingga sekitar Rp6 triliun sebagaimana diarahkan Otoritas Jasa Keuangan (OJK) harus dipahami.
Regulasi ini bukan sekadar menetapkan angka, melainkan mendorong bank memiliki kapasitas yang lebih besar untuk menjalankan fungsi intermediasi, memperluas pembiayaan, memperkuat manajemen risiko, dan meningkatkan kepercayaan publik terhadap industri perbankan.
Bagi Bank Kalsel, tantangan itu tidak ringan. Dengan modal inti sekitar Rp3,9 triliun, masih dibutuhkan tambahan lebih dari Rp2 triliun untuk mencapai target tersebut.
Persoalannya, kebutuhan itu muncul ketika kemampuan fiskal pemerintah daerah juga sedang menghadapi tekanan. Belanja pembangunan meningkat, ruang fiskal semakin sempit, sementara transfer dari pemerintah pusat mengalami penyesuaian.
Kondisi ini membuat ketergantungan terhadap penyertaan modal pemerintah daerah menjadi semakin sulit dipertahankan sebagai satu-satunya strategi pertumbuhan.
Jika orang melihat maka disini arah transformasi Bank Kalsel mulai berjalan.
Membangun Kemandirian Korporasi
Pilihan untuk mengkaji IPO maupun menggandeng investor strategis bukan semata-mata soal mencari tambahan dana. Yang lebih penting adalah membangun struktur pendanaan yang lebih sehat dan berkelanjutan.
Masuk ke pasar modal, misalnya, berarti memasuki disiplin baru. Sebagai perusahaan terbuka, bank harus memenuhi standar transparansi yang lebih tinggi, memperkuat tata kelola perusahaan (good corporate governance), menjaga kualitas aset, meningkatkan efisiensi, serta mempertanggungjawabkan setiap keputusan bisnis kepada publik dan investor.
Transformasi seperti ini telah ditempuh oleh sejumlah bank nasional yang kemudian tumbuh lebih kompetitif. Bagi Bank Kalsel, langkah tersebut tentu membutuhkan kajian yang matang. Namun, membuka ruang terhadap berbagai opsi menunjukkan bahwa manajemen mulai melihat masa depan bank dalam perspektif yang lebih luas.
Kemandirian korporasi akan menjadi kata kunci bagi keberlanjutan BPD pada masa mendatang.
Tantangan lain yang tak kalah penting adalah pemisahan Unit Usaha Syariah (UUS). Dengan aset yang telah mencapai sekitar Rp3,6 triliun, bisnis syariah Bank Kalsel telah memasuki fase yang layak berkembang sebagai entitas tersendiri.
Spin-off sering dipersepsikan sebagai tambahan pekerjaan administratif. Padahal, jika dikelola dengan strategi yang tepat, langkah ini justru dapat membuka ruang pertumbuhan baru.
Dalam bahasa ekonomi Spin-off itu strategi perusahaan memisahkan divisi atau unit bisnis dari induknya untuk menjadi entitas hukum baru yang independen
Kalimantan Selatan memiliki basis ekonomi syariah yang kuat. Mayoritas penduduk beragama Islam, aktivitas usaha mikro dan kecil cukup dominan, serta potensi sektor halal terus berkembang.
Bank syariah yang berdiri sendiri akan memiliki keleluasaan untuk mengembangkan produk pembiayaan, memperluas kemitraan, dan menangkap peluang pasar yang selama ini belum tergarap secara optimal.
Dengan kata lain, spin-off bukan hanya memenuhi ketentuan regulator, tetapi juga dapat menjadi instrumen untuk memperkuat ekosistem ekonomi syariah di daerah.
Bank Daerah dan Daya Saing Ekonomi
Dalam teori pembangunan, sistem keuangan memiliki fungsi sebagai penghubung antara dana masyarakat dan investasi produktif. Semakin kuat kapasitas intermediasi perbankan, semakin besar pula peluang sebuah daerah mempercepat pertumbuhan ekonominya.
Bank Kalsel memegang peran penting dalam fungsi tersebut. Selain mengelola transaksi keuangan pemerintah daerah, bank ini juga menjadi sumber pembiayaan bagi UMKM, sektor perdagangan, jasa, konstruksi, pertanian, hingga berbagai kegiatan ekonomi masyarakat.
Karena itu, penguatan modal Bank Kalsel bukanlah kepentingan internal perusahaan semata. Ini sudah berkaitan langsung dengan kemampuan Kalimantan Selatan membiayai pertumbuhan ekonominya sendiri.
Pertanyaan besarnya bukan lagi apakah Bank Kalsel mampu menambah modal hingga Rp6 triliun.
Pertanyaan yang jauh lebih strategis adalah apakah tambahan modal itu akan diikuti oleh perubahan cara berpikir, perubahan tata kelola, penguatan budaya inovasi, transformasi digital, serta peningkatan kualitas sumber daya manusia.
Sebab sejarah industri perbankan menunjukkan bahwa bank yang bertahan bukan selalu bank dengan aset terbesar, melainkan bank yang paling cepat beradaptasi terhadap perubahan.
Hari ini, Bank Kalsel sedang menghadapi tantangan regulasi. Besok, tantangan itu akan berubah menjadi kompetisi teknologi, efisiensi, keamanan siber, kecerdasan buatan, dan perubahan perilaku nasabah. Semua itu membutuhkan fondasi yang lebih kuat daripada sekadar tambahan modal.
Jadi yang sedang dipertaruhkan bukan hanya masa depan sebuah bank.
Yang dipertaruhkan adalah kemampuan Bank Kalsel untuk tetap menjadi lokomotif pembiayaan pembangunan, menjaga kepercayaan masyarakat, dan mengawal daya saing ekonomi Kalimantan Selatan di tengah industri keuangan yang berubah jauh lebih cepat daripada sebelumnya.
Bank Kalsel tidak bisa lagi tumbuh seperti dulu !