Ekosistem Pembiayaan, Kunci Kemajuan UMKM
Di hampir setiap diskusi mengenai perekonomian daerah, UMKM selalu disebut sebagai tulang punggung ekonomi. Julukan itu bukan tanpa alasan.
Sektor ini menyerap tenaga kerja dalam jumlah besar, menjaga perputaran ekonomi di tingkat akar rumput, sekaligus menjadi bantalan ketika perekonomian menghadapi tekanan.
Namun, di balik peran strategis tersebut, persoalan mendasar yang dihadapi UMKM dari waktu ke waktu nyaris tidak berubah tentang keterbatasan akses pembiayaan.
Masih banyak pelaku usaha yang memiliki produk berkualitas, pasar yang menjanjikan, dan semangat berusaha yang tinggi, tetapi sulit berkembang karena terbentur persoalan modal.
Sebagian belum memiliki agunan yang memadai, sebagian lainnya belum memiliki administrasi usaha yang tertata, sementara tidak sedikit yang masih berada di sektor informal.
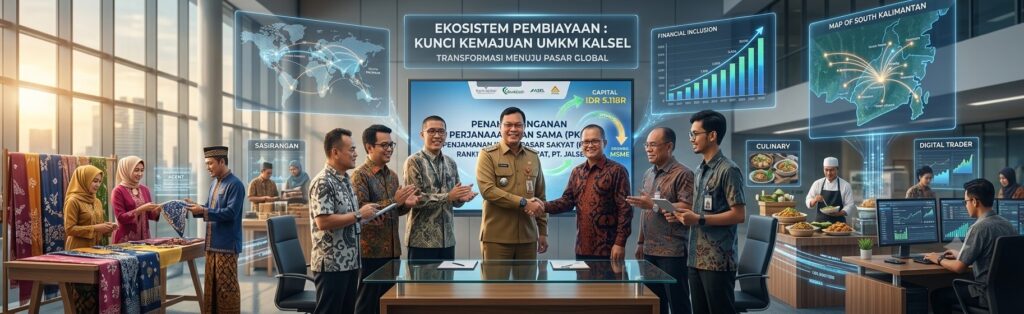
Kondisi inilah yang menunjukkan bahwa kemajuan UMKM tidak cukup hanya ditopang oleh keberadaan lembaga perbankan semata. Yang dibutuhkan adalah ekosistem pembiayaan yang utuh, inklusif, dan berkelanjutan.Seperti halnya yang dilakukan Bank Kalsel dan Jamkrida Kalsel dengan mempanjang kerjasama yang didokumentasikan dalam sebuah Mou di Banjarmasin, 22 Juni 2026.
Ekosistem tersebut harus mampu mempertemukan berbagai kepentingan, seperti perbankan sebagai penyedia dana, lembaga penjamin sebagai mitigator risiko, pemerintah sebagai regulator dan fasilitator, serta pelaku usaha sebagai motor penggerak ekonomi.
Dalam konteks ini, sinergi antara lembaga keuangan dan lembaga penjamin menjadi sangat penting. Kehadiran penjaminan kredit sesungguhnya bukan sekadar instrumen untuk mengurangi risiko pembiayaan.
Lebih dari itu, penjaminan adalah jembatan yang menghubungkan pelaku usaha produktif dengan akses keuangan formal.
Banyak UMKM sejatinya layak dibiayai karena memiliki prospek usaha yang baik. Sayangnya, mereka belum sepenuhnya memenuhi persyaratan perbankan.
Tanpa skema penjaminan, kelompok usaha seperti ini berpotensi tertinggal dan kehilangan peluang untuk berkembang.
Meski demikian, pembiayaan hanyalah salah satu bagian dari proses penguatan UMKM. Modal yang besar tidak otomatis melahirkan usaha yang sehat dan berdaya saing.
Pengalaman menunjukkan bahwa keberhasilan usaha sangat dipengaruhi oleh kualitas pengelolaan, kemampuan membaca pasar, adaptasi terhadap teknologi, hingga literasi keuangan.
Karena itu, pembangunan ekosistem pembiayaan harus berjalan beriringan dengan pendampingan usaha, digitalisasi, peningkatan kapasitas sumber daya manusia, dan perluasan akses pasar.
UMKM masa depan bukan lagi sekadar usaha yang mampu bertahan, tetapi usaha yang mampu bertumbuh, bertransformasi, dan menembus pasar yang lebih luas.
Di era ekonomi digital, pelaku UMKM daerah memiliki peluang yang sama untuk bersaing di tingkat nasional bahkan global.
Tantangannya adalah memastikan bahwa akses terhadap pembiayaan tidak hanya dinikmati oleh kelompok usaha tertentu, melainkan menjangkau lebih banyak pelaku usaha produktif hingga ke pelosok daerah.
Terkait itu pula ukuran keberhasilan pembangunan ekonomi daerah tidak semata dilihat dari tingginya angka pertumbuhan ekonomi.
Yang jauh lebih penting adalah seberapa besar pertumbuhan tersebut mampu menciptakan kesempatan usaha, memperluas kesejahteraan, dan menghadirkan mobilitas ekonomi bagi masyarakat.
Di situlah pentingnya membangun ekosistem pembiayaan yang inklusif dan berkelanjutan. Sebab, ketika UMKM tumbuh, ekonomi daerah akan bergerak. Dan ketika ekonomi daerah bergerak, kesejahteraan masyarakat akan mengikuti.(Tim Redaksi).