Akuntansi Santet, Saat Angka Berbohong
Oleh: Hasdi Suryadi
Di era ketika data menjadi dasar hampir setiap pengambilan keputusan, angka sering dipandang sebagai simbol kebenaran.
Laporan keuangan dipercaya sebagai cerminan objektif kondisi sebuah perusahaan.
Investor menjadikannya acuan untuk menanamkan modal, kreditor menggunakannya untuk menilai kelayakan pinjaman, sementara publik menganggapnya sebagai ukuran kesehatan sebuah organisasi.
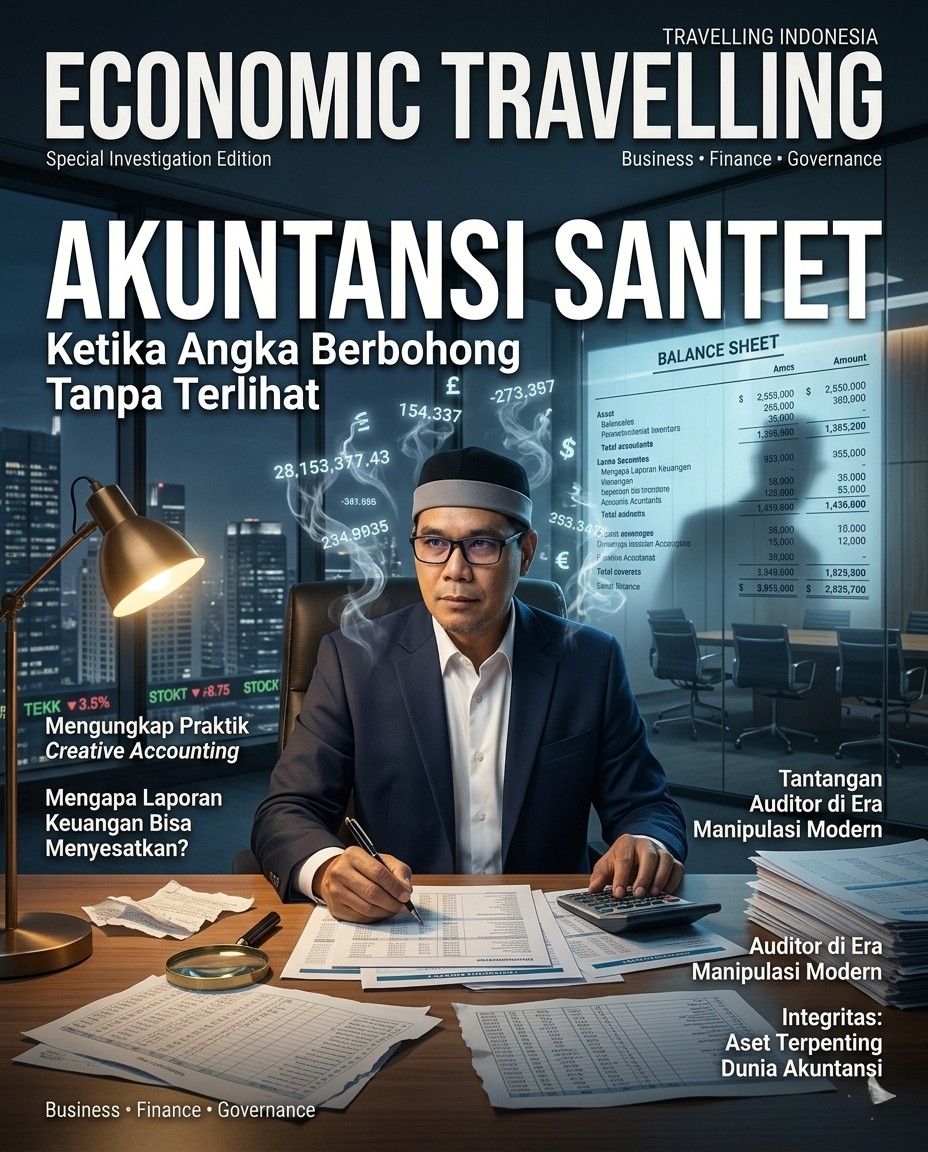
Namun di balik rapi dan presisinya angka-angka tersebut, terdapat ruang yang memungkinkan terjadinya manipulasi. Tidak selalu terang-terangan, tidak pula mudah dikenali.
Ia bekerja secara halus, tersembunyi di balik tabel, grafik, dan catatan keuangan yang tampak meyakinkan. Fenomena inilah yang secara metaforis dapat disebut sebagai “akuntansi santet”.
Tentu istilah ini tidak berhubungan dengan hal-hal mistis. Sebaliknya, ini merupakan sindiran terhadap praktik rekayasa laporan keuangan yang sulit terlihat secara kasat mata, tetapi mampu menimbulkan dampak yang sangat nyata.
Pada hakikatnya, akuntansi adalah sistem untuk mencatat, mengukur, dan melaporkan transaksi keuangan secara jujur dan sistematis.
Namun dalam praktiknya, angka dapat “dipoles”, “digeser”, bahkan “diatur waktunya” melalui berbagai teknik yang dikenal sebagai creative accounting atau earnings management.
Manipulasi dapat dilakukan dengan mempercepat pengakuan pendapatan, menunda pencatatan beban, mereklasifikasi akun tertentu, atau menggunakan estimasi akuntansi yang bias.
Semua itu sering dilakukan dalam koridor yang tampak legal secara formal, tetapi secara substansi dapat menyesatkan pengguna laporan keuangan.
Akibatnya, perusahaan terlihat sehat. Laba tampak stabil. Rasio keuangan terlihat menarik. Investor merasa tenang. Padahal fondasi yang menopangnya bisa jadi tidak sekuat yang terlihat.
Mengapa Manipulasi Angka Terjadi?
Pertanyaan yang muncul kemudian adalah mengapa praktik semacam ini masih terjadi?
Jawabannya cukup kompleks. Tekanan untuk mencapai target laba, tuntutan pasar modal, bonus manajemen yang berbasis kinerja, hingga keinginan menjaga citra perusahaan sering menjadi pemicu utama.
Dalam perspektif Agency Theory, terdapat potensi konflik kepentingan antara pemilik perusahaan dan manajemen yang mengelola perusahaan.
Ketika kepentingan tersebut tidak berjalan searah, muncul godaan untuk “mempercantik” laporan keuangan agar terlihat lebih baik daripada kondisi sebenarnya.
Sejarah bisnis dunia telah memberikan banyak pelajaran. Kasus Enron dan WorldCom di Amerika Serikat menjadi contoh bagaimana manipulasi akuntansi yang dilakukan secara sistematis mampu menipu investor, regulator, bahkan auditor selama bertahun-tahun.
Ketika akhirnya terbongkar, kerugian yang ditimbulkan bukan hanya miliaran dolar, tetapi juga runtuhnya kepercayaan publik.
Ketika Opini Wajar Belum Tentu Menjamin Kebenaran
Salah satu alasan mengapa “akuntansi santet” begitu berbahaya adalah karena praktik ini tidak selalu melanggar aturan secara eksplisit.
Banyak manipulasi memanfaatkan fleksibilitas standar akuntansi, ruang interpretasi dalam estimasi, atau kelemahan sistem pengendalian internal.
Secara formal, laporan keuangan dapat saja lolos audit dan memperoleh opini yang baik. Namun secara substansi, informasi yang disajikan belum tentu menggambarkan kondisi yang sesungguhnya.
Karena itu wajar dari sini tantangan terbesar profesi auditor dan regulator.
Mereka tidak hanya dituntut memeriksa kepatuhan terhadap standar, tetapi juga harus mampu membedakan antara kebijakan akuntansi yang wajar dengan rekayasa yang didorong oleh motif oportunistik.
Catatan pentingnya adalah persoalan utama bukan sekadar benar atau salah menurut aturan, melainkan apakah informasi yang disajikan benar-benar mencerminkan realitas ekonomi perusahaan.
Ketika angka dimanipulasi, yang rusak bukan hanya laporan keuangan. Investor dapat mengambil keputusan yang keliru. Kreditor menghadapi risiko yang tidak terukur.
Karyawan berpotensi kehilangan pekerjaan ketika masalah terungkap. Bahkan masyarakat luas dapat ikut menanggung dampaknya jika perusahaan yang dianggap sehat ternyata mengalami kegagalan.
Karena itu, akuntansi sesungguhnya bukan hanya persoalan teknis pencatatan dan pelaporan. Akuntansi adalah bahasa bisnis yang dibangun di atas kepercayaan.
Ketika bahasa tersebut digunakan untuk menciptakan ilusi, maka fungsi sosial akuntansi berubah dari alat transparansi menjadi instrumen manipulasi.
Dari fase ini kita memahami bahwa akuntansi tidak semata-mata berbicara tentang angka, melainkan juga tentang moralitas.
Menjaga Integritas di Balik Angka
Mengatasi fenomena “akuntansi santet” tidak cukup hanya dengan memperketat regulasi atau menambah standar pelaporan.
Yang lebih penting adalah membangun budaya integritas dalam organisasi.
Tata kelola perusahaan yang baik (good corporate governance), independensi auditor, penguatan sistem pengendalian internal, serta pendidikan etika profesi harus menjadi fondasi utama.
Sebab secanggih apa pun standar akuntansi yang dibuat, semuanya akan kehilangan makna apabila tidak ditopang oleh integritas para pelakunya.
Akuntansi harus kembali pada tujuan dasarnya, menyajikan informasi yang relevan, andal, transparan, dan jujur.
Fenomena “akuntansi santet” mengingatkan kita bahwa manipulasi tidak selalu hadir dalam bentuk yang terang benderang.
Terkadang ini sering bekerja dalam senyap, bersembunyi di balik angka-angka yang tampak logis dan laporan yang terlihat meyakinkan.
Karena itu, tantangan terbesar dunia akuntansi saat ini bukan semata-mata mengikuti perkembangan standar dan teknologi, melainkan menjaga nurani profesi agar tetap berpihak pada kebenaran.
Sebab angka memang dapat direkayasa untuk sementara waktu.
Namun sejatinya, realitas akan berbicara. Dan seperti yang selalu diajarkan sejarah, kebenaran mungkin bisa ditunda, tetapi tidak pernah bisa disembunyikan selamanya.
*Penulis adalah Dosen STIE Pancasetia & Akuntan Publik