Mengapa Bank Kalsel Terapkan Status Rekening Tidak Aktif dan Dormant? Ini Penjelasannya
Bank Kalsel bersama Unit Usaha Syariah Bank Kalsel Syariah resmi memberlakukan ketentuan klasifikasi status rekening nasabah sejak 8 Mei 2026.
Kebijakan ini diterapkan seiring implementasi aturan baru dari Otoritas Jasa Keuangan melalui Peraturan Otoritas Jasa Keuangan (POJK) Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum.
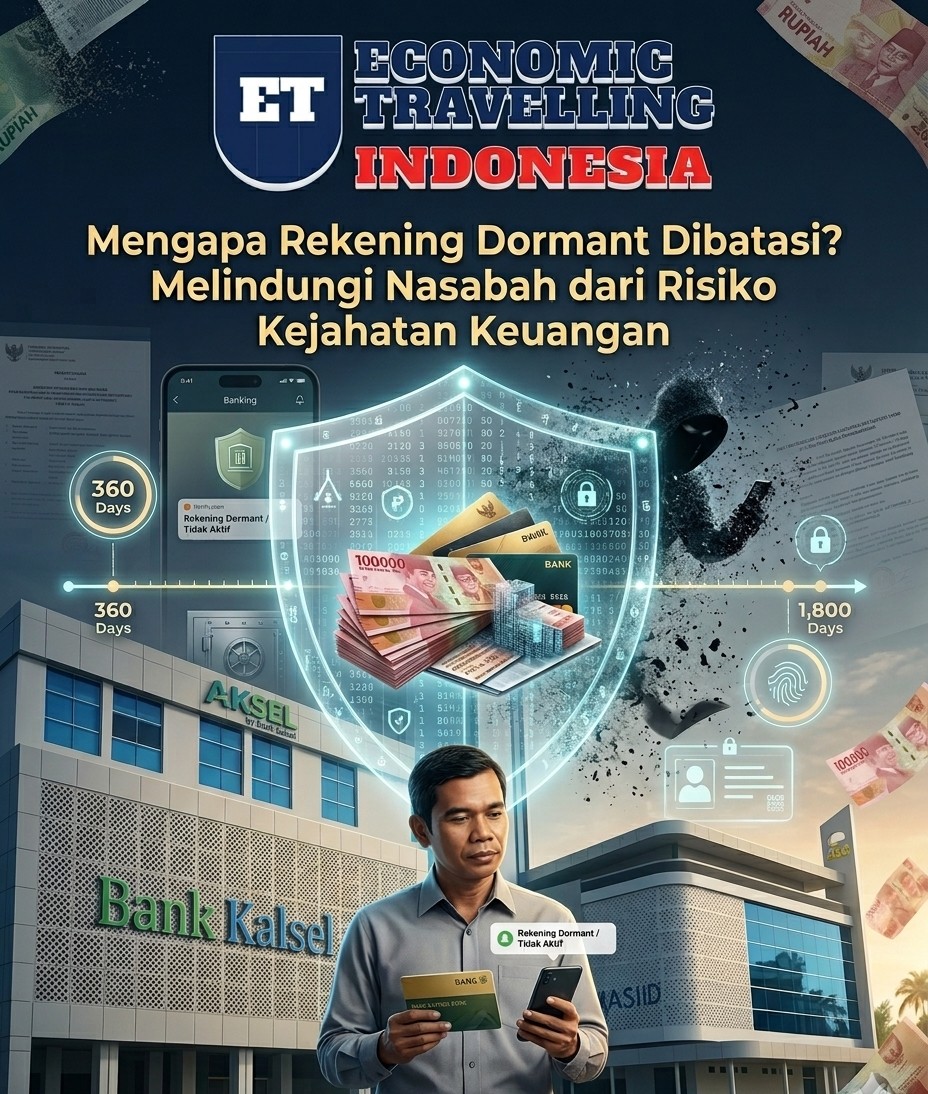
Dalam kebijakan tersebut, Bank Kalsel membagi status rekening nasabah ke dalam tiga kategori, yakni rekening aktif, rekening tidak aktif, dan rekening dormant.
Manajemen Bank Kalsel menjelaskan, rekening aktif merupakan rekening yang masih memiliki aktivitas transaksi sesuai ketentuan bank.
Sementara rekening tidak aktif adalah rekening yang tidak memiliki aktivitas transaksi selama lebih dari 360 hari kalender.
Adapun rekening dormant ditetapkan bagi rekening yang tidak mengalami transaksi selama lebih dari 1.800 hari kalender atau sekitar lima tahun.
Penerapan klasifikasi ini bukan tanpa alasan. Selain sebagai bentuk kepatuhan terhadap regulasi OJK, kebijakan tersebut juga bertujuan melindungi nasabah dari berbagai potensi penyalahgunaan rekening.
Rekening yang lama tidak digunakan dinilai memiliki tingkat kerawanan lebih tinggi terhadap tindak kejahatan keuangan.
Dalam sejumlah kasus, rekening pasif kerap disalahgunakan sebagai tempat penampungan dana hasil penipuan, transaksi judi online, hingga praktik pencucian uang.
Kondisi tersebut terjadi karena pemilik rekening sering kali tidak lagi memantau aktivitas rekeningnya secara berkala, sehingga membuka celah bagi pihak tidak bertanggung jawab untuk menyalahgunakannya.
“Pembatasan sementara pada rekening dormant merupakan langkah pengamanan agar rekening tidak dimanfaatkan untuk aktivitas ilegal serta melindungi dana nasabah dari risiko transaksi tidak sah,” demikian penjelasan yang disampaikan dalam informasi resmi Bank Kalsel dalam instagramnya.
Selain aspek keamanan, kebijakan dormant juga berkaitan dengan upaya verifikasi dan pembaruan data nasabah atau know your customer (KYC). Rekening yang lama tidak aktif berpotensi memiliki data administrasi yang sudah berubah, seperti nomor telepon, alamat, maupun dokumen identitas yang belum diperbarui.
Meski demikian, Bank Kalsel menegaskan bahwa dana pada rekening tidak aktif maupun dormant tetap menjadi hak penuh nasabah dan tidak hilang.
Rekening tersebut juga dapat diaktifkan kembali melalui prosedur reaktivasi di kantor cabang dengan membawa dokumen pendukung seperti KTP dan buku tabungan.
Bank Kalsel pun mengimbau masyarakat untuk tetap melakukan aktivitas transaksi secara berkala agar rekening tetap berstatus aktif dan terhindar dari klasifikasi tidak aktif maupun dormant.
Aktivitas sederhana seperti transfer, setor tunai, pembayaran, maupun transaksi digital dinilai cukup untuk menjaga rekening tetap aktif.(M.Irfani).