Ekspansi Syariah Bank Kalsel Jangan Terjebak Euforia IKN
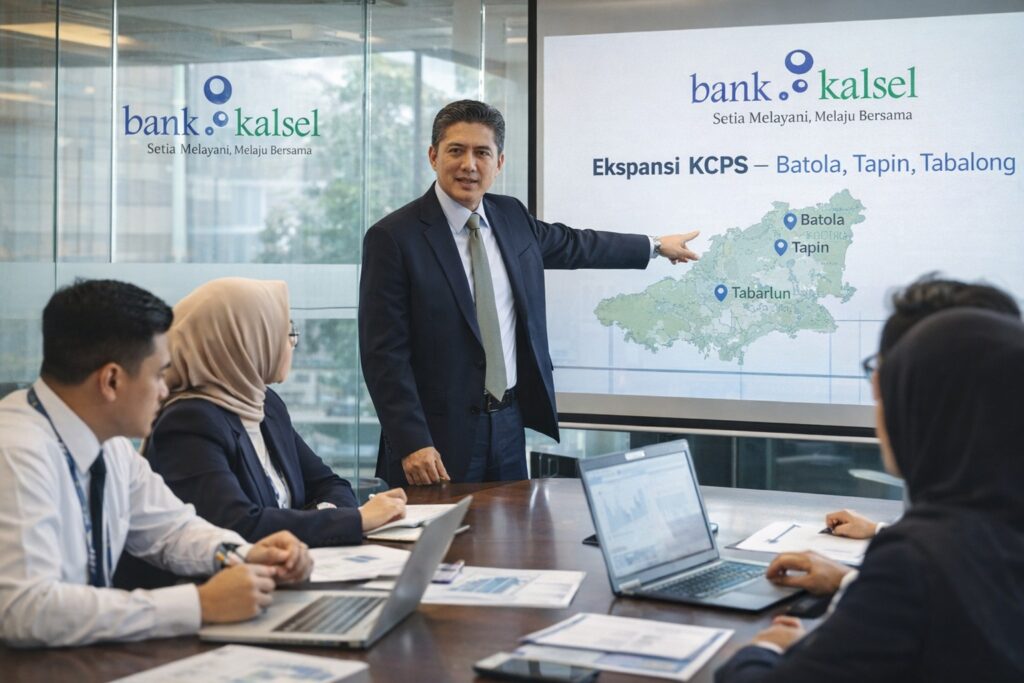
Foto Ilustrasi - Aktivitas kegiatan meeting manajemen. (Foto - Tim Redaksi Economic Travelling.Com).
Langkah Bank Kalsel membuka tiga Kantor Cabang Pembantu Syariah (KCPS), khususnya di Tanjung sebagai wilayah penyangga Ibu Kota Nusantara, memang tampak menjanjikan.
Namun di balik optimisme itu, ada pertanyaan yang tidak boleh dipandang sebelah mata, apakah ini strategi yang matang, atau sekadar ikut arus besar “demam IKN”?
Realitasnya, pengembangan ekosistem keuangan syariah di IKN bukan sebuah ruang kosong. Karena sedang dibentuk secara sistematis melalui sinergi antara otoritas seperti Otorita IKN, regulator seperti Bank Indonesia dan Otoritas Jasa Keuangan, serta pemain besar seperti Bank Syariah Indonesia.
Artinya, Bank Kalsel tidak hanya masuk ke pasar baru tetapi masuk ke arena kompetisi yang sudah mulai terkonsolidasi dan berstandar tinggi.
Karena itu letak kritik utama ekspansi fisik melalui pembukaan KCPS belum cukup untuk memenangkan persaingan yang begitu komplek.
Jika hanya mengandalkan jaringan kantor, Bank Kalsel berisiko tertinggal. Sebab, arah pengembangan perbankan di IKN justru bergerak ke digitalisasi, integrasi layanan, dan ekosistem keuangan yang saling terhubung.
Bank besar sudah berbicara tentang mobile banking terintegrasi, cash management digital, hingga pengelolaan transaksi pemerintah dan ASN secara end-to-end. Sementara itu, KCPS tanpa dukungan teknologi yang kuat hanya akan menjadi simbol kehadiran, bukan penggerak ekonomi.
Lebih tajam lagi, ada risiko overestimasi potensi pasar.
Narasi tentang “peluang besar IKN” sering kali terdengar linear, mulai pembangunan → investasi masuk → ekonomi tumbuh → bank diuntungkan.
Padahal, kenyataannya jauh lebih kompleks. Tidak semua wilayah penyangga otomatis menikmati dampak ekonomi dalam waktu cepat. Bahkan, sebagian besar aktivitas ekonomi bisa terkonsentrasi di titik tertentu saja terutama di wilayah inti dan kota penyangga utama seperti Balikpapan.
Jika Bank Kalsel tidak memiliki data granular tentang sektor mana yang benar-benar tumbuh di Tabalong, Tapin, atau Barito Kuala, maka ekspansi pembiayaan, terutama ke sektor konstruksi berpotensi menghadapi risiko kredit yang tinggi. Proyek bisa tertunda, pembayaran tersendat, dan akhirnya berdampak pada kualitas aset bank.
Namun kritik tanpa solusi hanya akan menjadi wacana. Karena itu, ada beberapa langkah strategis yang harus segera dilakukan agar ekspansi ini tidak salah arah.
Pertama, beralih dari ekspansi fisik ke ekspansi ekosistem.
Bank Kalsel harus masuk ke rantai nilai ekonomi IKN, bukan hanya membuka kantor di sekitarnya. Artinya, menjalin kemitraan konkret dengan kontraktor, pengembang, pelaku logistik, hingga UMKM penyuplai proyek. Tanpa integrasi ini, bank hanya menjadi penonton dari perputaran ekonomi.
Kedua, percepat transformasi digital syariah.
Jika ingin bersaing dengan Bank Syariah Indonesia dan bank nasional lain, maka layanan digital bukan lagi pelengkap, melainkan tulang punggung. Mobile banking, pembiayaan digital UMKM, hingga sistem pembayaran berbasis ekosistem harus menjadi prioritas utama, bukan proyek jangka panjang.
Ketiga, fokus pada pembiayaan produktif yang selektif.
Alih-alih agresif di semua sektor, Bank Kalsel perlu memilih ceruk yang paling dikuasai yakni UMKM lokal, pertanian berbasis rantai pasok, dan jasa penunjang yang nyata perputarannya. Pendekatan ini lebih aman dan berkelanjutan dibanding memburu proyek besar dengan risiko tinggi.
Keempat, bangun diferensiasi syariah yang otentik.
Pengembangan bank syariah tidak boleh berhenti pada label. Penguatan kompetensi SDM, kepatuhan prinsip syariah, hingga inovasi produk berbasis kebutuhan lokal menjadi kunci. Tanpa itu, layanan syariah hanya akan menjadi “versi lain” dari bank konvensional.
Kelima, aktif dalam orkestrasi kebijakan IKN.
Bank Kalsel harus mengambil peran dalam skema besar yang dibangun oleh Otorita IKN, termasuk peluang pengelolaan keuangan daerah, distribusi pembiayaan, hingga integrasi sistem pembayaran. Jika tidak, peran tersebut akan sepenuhnya diambil oleh bank nasional.
Karena itu pula ekspansi ini memang bisa menjadi momentum tetapi hanya jika dibangun di atas strategi yang tajam dan disiplin eksekusi. Tanpa itu, Bank Kalsel berisiko terjebak dalam euforia jangka pendek, yang hadir di tengah geliat IKN, tetapi tidak benar-benar mengambil peran.
IKN bukan sekadar peluang.Ini menjadi ujian, apakah bank daerah mampu naik kelas, atau justru tertinggal di halaman sendiri.Namun kita tetap mensupport effort Bank Kalsel menjadi terbaik sebagai penyangga IKN.(Tim Redaksi).