Mengesankan Jasa Keuangan Kalsel Terjaga Stabil Kembali
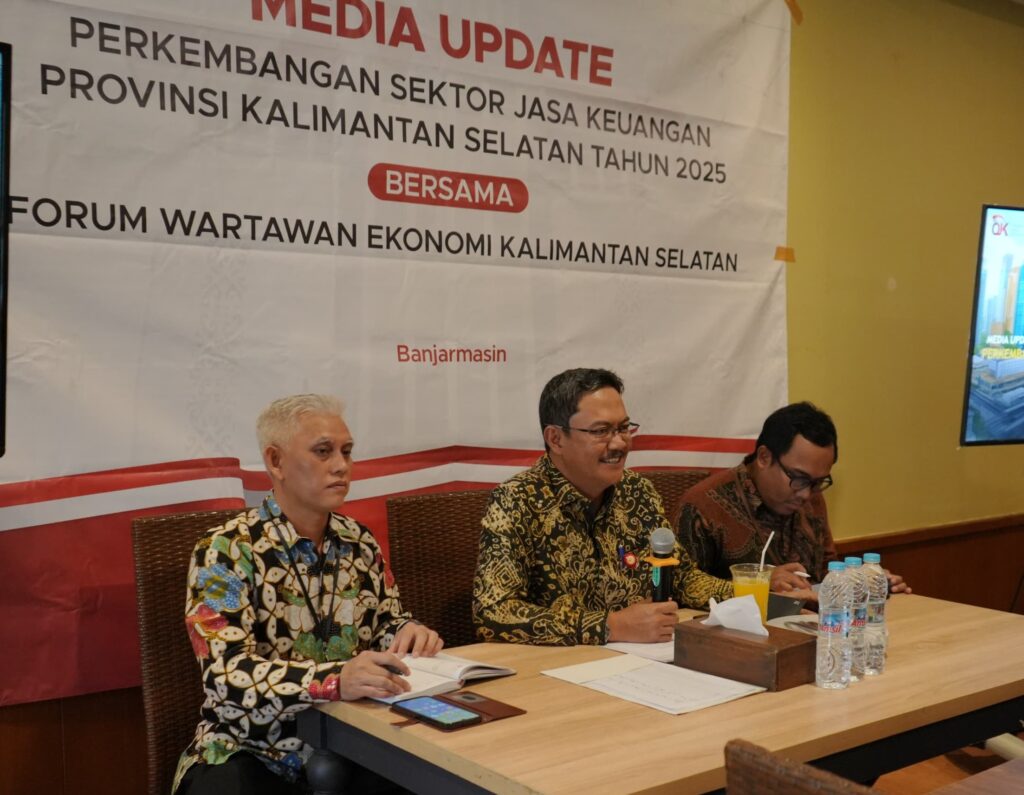
Kepala OJK Provinsi Kalsel Agus Maiyo, memberikan keterangan resmi dalam Media Update di Banjarmasin. (Foto-Humas OJK Kalsel).
Beruntunglah Kalimantan Selatan secara umum kondisi perekonomian tetap baik. Hal ini diperkuat pula dengan sektor jasa keuangannya yang dinilai Otoritas Jasa Keuangan Provinsi Kalimantan Selatan tetap terjaga stabil, di tengah meningkatnya dinamika perekonomian global.
OJK juga mencatat perkembangan terkini didominasi oleh meningkatnya ketidakpastian kebijakan perdagangan global dengan rencana pengenaan tarif impor resiprokal oleh Amerika Serikat yang mendorong peningkatan tajam volatilitas pasar keuangan global.
Dalam dinamika tersebut, ekonomi Indonesia pada Triwulan I 2025 tetap tumbuh resilien sebesar 4,87 persen yoy. Provinsi di wilayah regional Kalimantan juga mencatatkan pertumbuhan positif yaitu Kalimantan Selatan, Kalimantan Tengah, Kalimantan Barat, Kalimantan Timur dan Kalimantan Utara tumbuh masingmasing 4,81 persen, 4,04 persen, 5,00 persen, 4,08 persen dan 4,06 persen yoy.
Perkembangan Industri Perbankan Kinerja perbankan di Kalimantan stabil dengan profil risiko yang terjaga. Pada Maret 2025, kredit tumbuh 11,38 persen yoy menjadi Rp.314,42T (Februari 2025: 11,13 persen) dan kualitas kredit terjaga dengan rasio Non-Performing Loan (NPL) gross tetap sebesar 2,21 persen (Februari 2025: 2,21 persen) serta NPL nett 0,98 persen (Februari 2025: 0,97 persen).
“Di tengah perkembangan dinamika perekonomian global yang sangat cepat, pertumbuhan kredit masih dalam rentang target yang ditetapkan yaitu pada kisaran 9 persen –11 persen,” terang Kepala OJK Kalsel, Agus Maiyo, Dalam Media Update, Selasa (27/05/2025).
Dalam keterangan resminya kepada awak media, Agus Maiyo membeberkan pula kredit berdasarkan jenis penggunaannya, kredit didominasi oleh kredit produktif yaitu sebesar 61,04 persen dari total kredit. Hal ini sejalan dengan pertumbuhan kredit yang utamanya didukung oleh pertumbuhan Kredit Investasi tumbuh tertinggi sebesar 24,92 persen dengan outstanding Rp19,53T dan diikuti oleh Kredit Modal Kerja tumbuh sebesar 23,53 persen dengan outstanding Rp28,09T.
“Dari sisi Dana Pihak Ketiga (DPK), pertumbuhannya utamanya ditopang oleh deposito yang tumbuh sebesar 32,47 persen yoy (Februari 2025: 34,87 persen), diikuti oleh giro sebesar 10,16 persen yoy dan tabungan sebesar 6,09 persen yoy. Secara spasial, pangsa DPK terbesar berada di Kota Banjarmasin dengan porsi 59,52 persen atau sebesar Rp55,97 triliun,” bebernya.
Agus juga menyebutkan kinerja pertumbuhan DPK tertinggi berada di Kabupaten Banjar sebesar 67,34 persen yoy, sementara pertumbuhan terendah berada di Kabupaten Balangan yang terkontraksi sebesar 13,15 persen yoy. Pertumbuhan tersebut sejalan dengan pelaksanaan edukasi keuangan oleh OJK maupun PUJK.
“Kinerja perbankan syariah di Kalimantan juga menunjukkan angka pertumbuhan positif berdasarkan peningkatan asset, DPK, dan kredit posisi Maret 2025 yang tumbuh secara berurutan masing-masing sebesar 17,11 persen, 15,47 persen dan 14,55 persen secara yoy. Intermediasi perbankan cukup baik dengan Finance to Deposit (FDR) 98,23 persen serta profil risiko perbankan yang relatif masih terjaga dengan rasio NPF nett 0,51 persen dan NPF gross 1,37 persen,” tambahnya lagi.

Sementara itu perkembangan Industri Keuangan Nonbank Perkembangan industri keuangan nonbank di Provinsi Kalimantan Selatan posisi Februari 2025 terjaga stabil. Piutang pembiayaan Perusahaan Pembiayaan tumbuh 4,47 persen yoy menjadi Rp.62,41T dan profil risiko terjaga dengan rasio NonPerforming Finance (NPF) 2,08 persen.
Pada industri fintech peer to peer (P2P) lending, outstanding pembiayaan di Februari 2025 tumbuh 51,64 persen yoy (Januari 2025: 55,55 persen) dengan nominal sebesar Rp. 3,36T. Tingkat risiko kredit macet secara agregat (TWP90) turun menjadi 1,74 persen (Januari 2025: 1,94 persen).
“Saat ini industri fintech peer to peer (P2P) lending juga dikenal dengan istilah “Pindar” atau Pinjaman Daring dengan harapan masyarakat dapat membedakan pinjol (ilegal) dengan fintech peer to peer (P2P) lending atau Pindar yang berizin OJK,” pungkasnya. (Olpah Sari).