Sektor Jasa Keuangan Kalsel Tetap Tumbuh
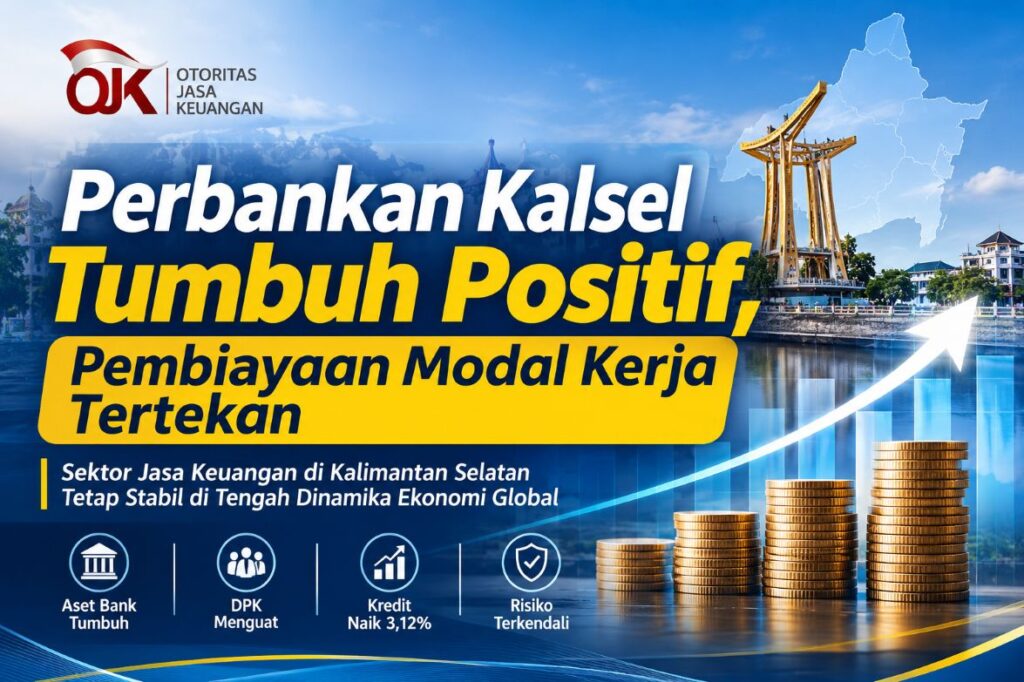
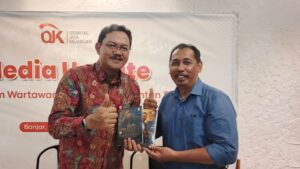
Foto Dokumentasi Economic Travelling.Com.
Kredit Modal Kerja Justru Tertekan
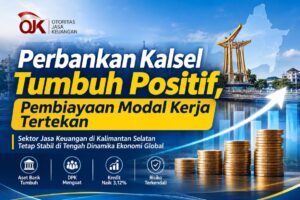
Kinerja sektor jasa keuangan di Kalimantan Selatan tetap menunjukkan tren positif hingga Agustus 2026. Pertumbuhan aset, dana pihak ketiga (DPK), dan penyaluran kredit perbankan menjadi penopang stabilitas intermediasi di tengah dinamika ekonomi global dan tekanan terhadap sejumlah sektor usaha.
Otoritas Jasa Keuangan (OJK) Provinsi Kalimantan Selatan menilai kondisi sektor jasa keuangan daerah masih terjaga, dengan likuiditas yang memadai dan profil risiko yang terkendali.
Kepala OJK Provinsi Kalimantan Selatan, Agus Maiyo, menyampaikan perkembangan tersebut dalam kegiatan Media Update di Banjarmasin, Senin (2/11/2026).
Di Kalimantan Selatan, aset perbankan hingga Agustus 2026 mencapai Rp112,73 triliun atau tumbuh 3,11 persen secara tahunan (year on year/yoy).
Penghimpunan DPK tercatat Rp100,48 triliun, meningkat 3,44 persen, sedangkan penyaluran kredit mencapai Rp84,81 triliun atau tumbuh 3,12 persen.
Pertumbuhan aset dan DPK Kalsel bahkan berada di atas rata-rata regional Kalimantan. Namun, laju pertumbuhan kredit masih lebih rendah dibandingkan capaian regional.
Rasio kredit terhadap dana pihak ketiga atau loan to deposit ratio (LDR) Kalsel tercatat 84,41 persen. Sementara kualitas kredit masih terjaga dengan rasio kredit bermasalah atau non-performing loan (NPL) gross sebesar 2,86 persen dan NPL net 1,36 persen.
Menariknya, berdasarkan lokasi proyek, nilai kredit yang mengalir ke Kalimantan Selatan mencapai Rp109,06 triliun. Angka ini lebih besar dibandingkan kredit berdasarkan lokasi bank yang tercatat Rp84,81 triliun.
“Perbedaan tersebut menunjukkan adanya aliran pembiayaan dari perbankan yang berkantor di luar wilayah Kalsel untuk membiayai aktivitas ekonomi di daerah,” terang Agus Maiyo, dalam diskusi ringan bersama awak media.
Secara regional, kinerja perbankan Kalimantan juga memperlihatkan pertumbuhan positif. Aset bank umum mencapai Rp471,92 triliun atau meningkat 1,92 persen secara tahunan. DPK sebesar Rp421,03 triliun tumbuh 1,83 persen, sedangkan kredit mencapai Rp355,55 triliun atau meningkat 8,75 persen.
Pertumbuhan kredit regional yang jauh lebih tinggi dibandingkan pertumbuhan aset dan DPK mendorong LDR mencapai 84,45 persen. Kendati demikian, profil risiko tetap terjaga dengan NPL gross 2,36 persen dan NPL net 1,09 persen.
Kredit Modal Kerja Mengalami Kontraksi
Agus juga menyebutkan di balik pertumbuhan positif tersebut, struktur penyaluran kredit di Kalimantan Selatan menyimpan sejumlah catatan.
Kredit masih didominasi kebutuhan konsumsi dengan porsi 39,49 persen. Berikutnya kredit investasi sebesar 30,53 persen dan kredit modal kerja 29,98 persen.
Kredit investasi mencatat pertumbuhan cukup kuat sebesar 12,15 persen secara tahunan. Sebaliknya, kredit modal kerja justru mengalami kontraksi 7,25 persen.
“Kondisi ini perlu mendapat perhatian karena pembiayaan modal kerja memiliki peran strategis dalam mendukung operasional perusahaan, menjaga kelancaran produksi, perdagangan, hingga aktivitas usaha mikro, kecil, dan menengah (UMKM),” kata Agus.
Pertumbuhan kredit investasi yang positif menunjukkan masih adanya ekspansi pembiayaan untuk kegiatan produktif.
Namun, kontraksi kredit modal kerja mengindikasikan perlunya perhatian terhadap kebutuhan likuiditas dan pembiayaan operasional pelaku usaha.
Dari sisi penghimpunan dana, struktur DPK perbankan Kalsel masih didominasi tabungan sebesar 46,18 persen. Selanjutnya giro mencapai 29,04 persen dan deposito 24,78 persen.
Secara geografis, aktivitas perbankan masih terkonsentrasi di Kota Banjarmasin yang menyumbang 64,12 persen dari total DPK dan 66,05 persen dari penyaluran kredit Kalsel.
Sementara itu, pertumbuhan kredit tertinggi dicatat Kabupaten Tabalong sebesar 30,34 persen secara tahunan. Sebaliknya, Kabupaten Hulu Sungai Utara mengalami penurunan kredit terdalam.
Ekonomi Tumbuh, Risiko Eksternal Perlu Diwaspadai
Stabilitas sektor jasa keuangan tersebut berjalan seiring dengan pertumbuhan ekonomi Kalimantan Selatan yang mencapai 5,28 persen pada triwulan II 2026.
Angka ini hampir setara dengan pertumbuhan ekonomi nasional sebesar 5,29 persen dan menjadi tertinggi kedua di Pulau Kalimantan setelah Kalimantan Barat yang tumbuh 5,61 persen.
Secara kuartalan, ekonomi Kalsel tumbuh 7,69 persen, sedangkan secara kumulatif semester I 2026 mencapai 5,47 persen. Nilai PDRB atas dasar harga berlaku tercatat Rp84,21 triliun.
Sektor pertambangan masih menjadi penopang utama perekonomian dengan kontribusi 27,12 persen.
Lapangan usaha ini tumbuh 4,70 persen dan memberikan andil terbesar terhadap pertumbuhan ekonomi sebesar 1,03 poin persentase. Disusul industri pengolahan sebesar 0,75 poin dan perdagangan 0,68 poin.
Meski demikian, ketergantungan ekspor terhadap komoditas batu bara dan crude palm oil (CPO) membuat perekonomian daerah tetap rentan terhadap perubahan permintaan dan harga global.
Pada semester I 2026, ekspor Kalsel masih tumbuh 14,41 persen, terutama didukung kenaikan harga batu bara.
Namun, memasuki semester II, tekanan mulai terasa akibat melemahnya permintaan batu bara dari Tiongkok, surutnya Sungai Barito karena kemarau yang menghambat pengiriman, serta kebijakan biodiesel B50 yang berpotensi menahan ekspor CPO.
Dari sisi global, ketegangan geopolitik Amerika Serikat dan Iran turut menjaga harga minyak tetap tinggi. Sementara pengetatan kebijakan moneter di Amerika Serikat dan Jepang serta perlambatan ekonomi Tiongkok menjadi faktor yang perlu dicermati.
Tekanan juga terlihat pada perkembangan harga di daerah. Inflasi Kalsel pada Juni 2026 tercatat 4,47 persen secara tahunan, lebih tinggi dibandingkan inflasi nasional sebesar 3,08 persen. Kenaikan harga emas perhiasan, beras, dan minyak goreng menjadi penyumbang utama.
Di tengah situasi tersebut, penguatan intermediasi perbankan menjadi penting agar sektor jasa keuangan tidak hanya menjaga stabilitas, tetapi juga mampu mendukung aktivitas ekonomi produktif.
Tantangan perbankan ke depan adalah memperluas pembiayaan kepada sektor usaha, memperkuat kredit modal kerja, serta mendorong pemerataan akses pembiayaan di kabupaten dan kota. Dengan demikian, pertumbuhan sektor jasa keuangan dapat memberikan kontribusi lebih besar terhadap aktivitas ekonomi dan kesejahteraan masyarakat Kalimantan Selatan.(Olpah Sari).