Credit Union dan Wajah Baru Koperasi
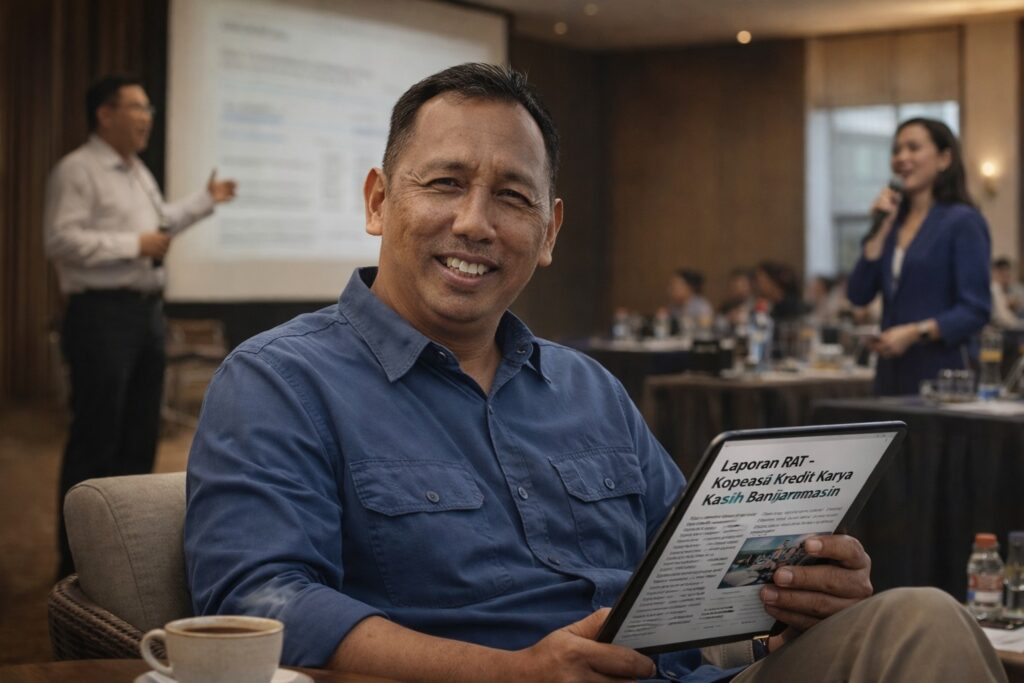
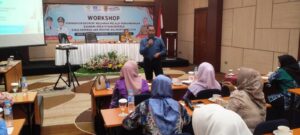
Foto Ilustrasi - Penulis dengan latar belakang kegiatan Pembekalan Koperasi Credit Union di Banjarmasin. (Foto - Risanta).
Oleh : Muhammad Risanta
Tahukah kita koperasi itu pernah dianggap usang. Karena identik dengan rapat tahunan yang sepi, administrasi yang berdebu, dan skala usaha yang berjalan di tempat.
Namun tengoklah dalam beberapa tahun terakhir, persepsi itu mulai bergeser. Di tengah dorongan global terhadap inklusi keuangan dan ketimpangan akses pembiayaan, koperasi, khususnya Credit Union (CU)—justru menemukan napas baru.
Credit Union bukan sekadar lembaga simpan pinjam. Ia bekerja dengan logika yang berbeda membangun kekuatan ekonomi dari dalam komunitas itu sendiri.
Prinsipnya sederhana koperasi itu dari anggota, oleh anggota, untuk anggota tetapi justru di situlah letak daya tahannya.
Data menunjukkan arah yang menarik. Secara global, gerakan koperasi kredit melayani ratusan juta anggota dengan aset yang terus tumbuh setiap tahun.
Di Indonesia, tren serupa mulai terlihat. Dalam satu dekade terakhir, jumlah anggota koperasi kredit meningkat signifikan, diikuti oleh pertumbuhan aset dan volume pembiayaan.
Tentunya ini bukan sekadar ekspansi, melainkan indikasi meningkatnya kepercayaan publik terhadap model keuangan berbasis komunitas.
Mengapa Credit Union relevan sekarang?
Jawabannya ada pada satu kata yakni kepercayaan.
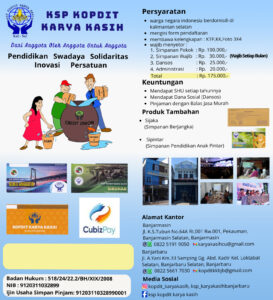
Di saat lembaga keuangan formal semakin kompleks dan berjarak, CU menawarkan pendekatan yang lebih personal. Prosesnya sederhana. Untuk menjadi anggota, seseorang cukup mendaftar, menyetor simpanan awal dalam nominal terjangkau, dan mengikuti pendidikan dasar koperasi.
“Tidak ada prosedur berlapis yang menyulitkan, apalagi hambatan administratif yang kerap membuat masyarakat kecil tersisih,” begitu kata sahabat kami, Cristin Mariani, salah satu pengurus teras Kopdit Karya Kasih Banjarmasin dalam sebuah diskusi ringan.
Namun kemudahan ini bukan berarti tanpa kontrol. Justru di sinilah keunikan Credit Union bekerja. Pendidikan menjadi pintu masuk.
Setiap anggota didorong memahami cara mengelola uang, menabung secara disiplin, dan memanfaatkan pinjaman secara produktif.
Dalam bahasa ekonomi, ini bukan sekadar intermediasi keuangan, melainkan investasi pada perilaku finansial.
Hasilnya mulai terlihat. Di banyak daerah, koperasi kredit tumbuh sebagai alternatif nyata bagi masyarakat yang sebelumnya bergantung pada pinjaman informal dengan bunga tinggi.
Akses pembiayaan menjadi lebih terbuka, sementara risiko gagal bayar dapat ditekan melalui kedekatan sosial dan mekanisme saling mengawasi.
Manfaatnya tidak berhenti di situ. Anggota Credit Union menikmati apa yang jarang ditemukan di lembaga keuangan lain yakni pembagian Sisa Hasil Usaha (SHU).
Ini bukan sekadar bonus, melainkan refleksi dari posisi anggota sebagai pemilik. Semakin aktif berpartisipasi, semakin besar manfaat yang diterima. Sebuah konsep yang sederhana, tetapi sering terlupakan dalam sistem ekonomi modern.
Di Kalimantan, model ini berkembang dengan dinamika yang menarik. Kalimantan Barat lebih dulu menjadi etalase keberhasilan koperasi kredit, dengan skala yang sudah menyerupai institusi keuangan menengah. Sementara itu, Kalimantan Selatan mulai menyusul dengan perlahan, tetapi menunjukkan arah yang jelas.
Di Banjarmasin, misalnya, Koperasi Kredit Karya Kasih menjadi salah satu contoh bagaimana CU tumbuh dengan fondasi yang sehat. Basis anggotanya terus bertambah, aktivitas pembiayaan bergerak stabil, dan tata kelola organisasi semakin tertata.
Tidak ada lonjakan yang bombastis, tetapi justru di situlah kekuatannya pertumbuhan yang terukur.Terlebih diperkuat manajemen yang solid dan menonjolkan persaudaraan dan kebersamaan.
Koperasi ini tidak hanya menyediakan pinjaman. Namun telah membangun kebiasaan baik. Anggota didorong menabung secara rutin, memahami risiko keuangan, dan merencanakan kebutuhan jangka panjang. Di balik angka-angka neraca, ada perubahan perilaku yang berlangsung perlahan.
Dalam konteks ekonomi daerah, peran seperti ini menjadi krusial. Ketika akses keuangan formal belum merata, koperasi kredit mengisi celah itu dengan pendekatan yang lebih fleksibel.
Koperasi ini tidak datang sebagai institusi yang kaku, melainkan sebagai bagian dari komunitas itu sendiri.
Tentu, tantangan tetap ada. Digitalisasi menjadi kata kunci yang tidak bisa dihindari. Generasi baru menuntut layanan yang cepat, transparan, dan berbasis teknologi.
Nah pada sisi lain, kapasitas manajemen koperasi harus terus ditingkatkan agar mampu menjaga kualitas aset di tengah ekspansi.
Namun di balik semua itu, Credit Union memiliki satu keunggulan yang sulit ditiru tentang kedekatan sosial. Dalam sistem yang berbasis kepercayaan, relasi antara nggota menjadi mekanisme kontrol yang efektif sekaligus sumber kekuatan.
Jujur saja menurut pandangan kami selaku akademisi dan Jurnalis Ekonomi, koperasi menemukan kembali relevansinya. Ia tidak lagi berdiri sebagai simbol ekonomi masa lalu, tetapi sebagai bagian dari masa depan keuangan inklusif. Bukan karena ia paling besar, melainkan karena ia paling dekat.
Dan mungkin, di tengah dunia yang semakin terhubung secara digital tetapi terasa jauh secara sosial, kedekatan itu justru menjadi nilai yang paling mahal.Yuk kita bergabung ke Koperasi Kredit Union!.
*Penulis adalah Jurnalis Senior CNN Indonesia & Akademisi