Retak di Balik Gemerlap Bank
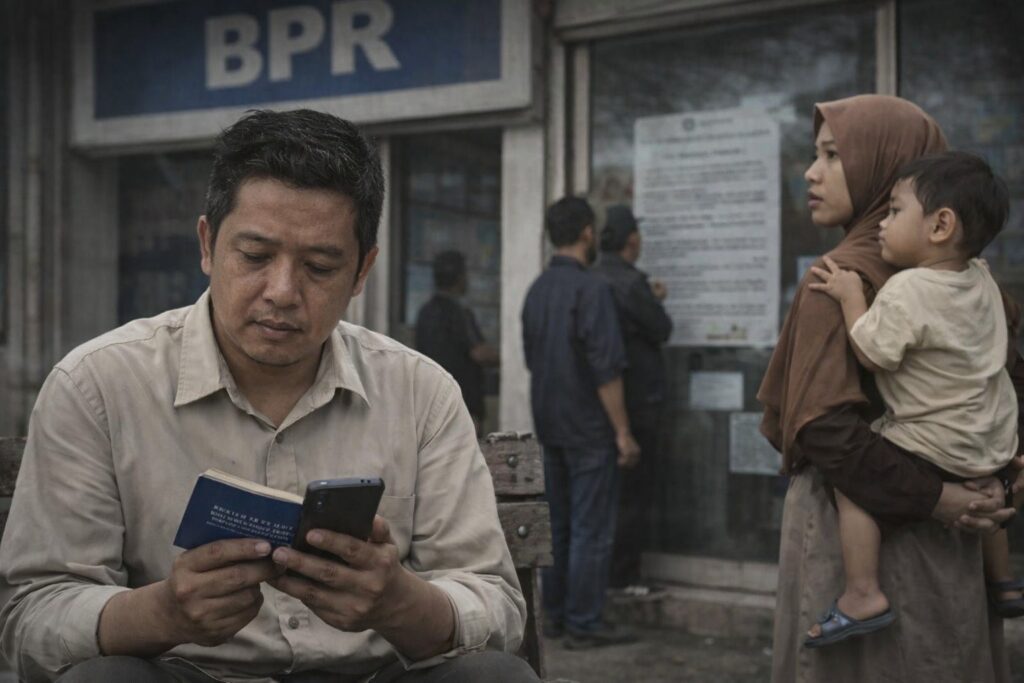
Foto Ilustrasi - Seorang nasabah memeriksa buku tabungannya dan seorang ibu rumah tangga menunggu salah satu kantor BPR buka. (Foto - Economic Travelling.Com).
Di balik gemerlap industri perbankan yang kerap dipenuhi angka pertumbuhan dan ekspansi kredit, ada sisi lain yang jarang disorot yaitu kerentanan.
Memang ia tidak selalu muncul sebagai krisis besar, tetapi hadir diam-diam melalui satu per satu bank kecil yang tumbang.
Hingga akhir Maret 2026, enam Bank Perekonomian Rakyat (BPR) kehilangan izin usaha. Yang terbaru, BPR Pembangunan Nagari di Sumatera Barat. Bagi sebagian orang, ini mungkin sekadar berita rutin. Namun bagi industri, ini adalah sinyal yang tak boleh diabaikan.
Langkah Otoritas Jasa Keuangan (OJK) mencabut izin usaha tentu bukan tanpa alasan. Ini adalah bagian dari upaya menjaga kesehatan sistem keuangan dan melindungi kepercayaan publik.
Jadi ketika sebuah bank tak lagi bisa diselamatkan, maka menutupnya adalah pilihan rasional.
Namun, yang perlu dibaca bukan hanya keputusannya melainkan pola di baliknya.
Salah Urus yang Berulang
Jika ditarik benang merah, penyebabnya hampir seragam, terutama tata kelola yang lemah. Salah urus manajemen, praktik kecurangan, kredit bermasalah, dan keterbatasan modal menjadi kombinasi yang berulang.
Sekali lagi ini bukan sekadar kegagalan bisnis. Ini adalah kegagalan disiplin.
Dalam banyak kasus, ekspansi kredit dilakukan tanpa kehati-hatian. Prinsip dasar perbankan, seperti prudential banking diabaikan. Risiko tidak dihitung dengan cermat. Ketika kredit macet meningkat, bank kehilangan bantalan. Sedikit guncangan saja cukup untuk menjatuhkannya.
Masalahnya sederhana, tetapi dampaknya nyata yang membuat kepercayaan runtuh.
Memang, kegagalan BPR belum mengguncang sistem perbankan nasional. Skala mereka kecil, dampaknya terbatas. Peran Lembaga Penjamin Simpanan (LPS) juga memastikan dana nasabah tetap aman.
Namun justru di situlah letak bahayanya kita cenderung meremehkan.
BPR adalah denyut ekonomi lokal. Mereka melayani sektor yang tidak selalu dijangkau bank besar, seperti UMKM, pedagang kecil, dan masyarakat di daerah. Ketika satu BPR runtuh, akses keuangan ikut terganggu. Ada usaha yang kehilangan modal. Ada ekonomi kecil yang tersendat.
Kegagalan ini mungkin tidak terlihat besar, tetapi dampaknya terasa dekat.
Editorial Ini Bukan Alarm Panik, Tapi Pengingat
Perlu ditegaskan kondisi ini bukan alasan untuk panik. Sistem perbankan Indonesia tetap dalam pengawasan ketat. Simpanan masyarakat dijamin. Mekanisme perlindungan berjalan.
Namun editorial ini hadir sebagai pengingat bahwa industri perbankan tidak kebal dari kesalahan. Bahwa gemerlap laporan keuangan tidak selalu mencerminkan kekuatan fundamental.
Dan yang paling penting bahwa kehati-hatian adalah fondasi utama.
Solusi dari persoalan ini sebenarnya tidak rumit, tetapi menuntut konsistensi.
Pertama, penguatan tata kelola. Integritas pengurus bukan sekadar formalitas, melainkan kunci keberlangsungan bank.
Kedua, disiplin dalam penyaluran kredit. Pertumbuhan tidak boleh mengorbankan kualitas.
Ketiga, penguatan permodalan. Bank kecil tidak bisa terus berjalan dengan bantalan yang rapuh.
Keempat, peningkatan pengawasan internal. Risiko harus dikenali sejak awal, bukan setelah menjadi krisis.
Di sisi lain, konsolidasi menjadi opsi yang semakin relevan. Tidak semua bank harus berdiri sendiri jika skala dan kapasitasnya tidak memadai.
Pengamat ekonomi bahkan kalangan media di sektor perbankan, sepakat bahwa industri perbankan berdiri di atas satu hal yang tidak kasat mata yakni kepercayaan.
Sekali hilang, sulit kembali.
Enam bank yang tumbang mungkin belum menjadi krisis. Tetapi catatan ini cukup menjadi cermin bahwa masih ada celah yang perlu diperbaiki.
Editorial ini tidak sedang menakut-nakuti. Ia hanya memotret sisi lain dari industri yang sering terlihat gemerlap. Dan dari potret itu, ada satu pesan sederhana:
Jangan sampai salah urus menjadi kebiasaan.
Karena dalam dunia perbankan, kehancuran tidak selalu datang tiba-tiba. Ia justru sering dimulai dari kelalaian kecil,yang dibiarkan terlalu lama.(Tim Redaksi).