Bank Kalsel 2025 dan Strategi Perbankan Daerah
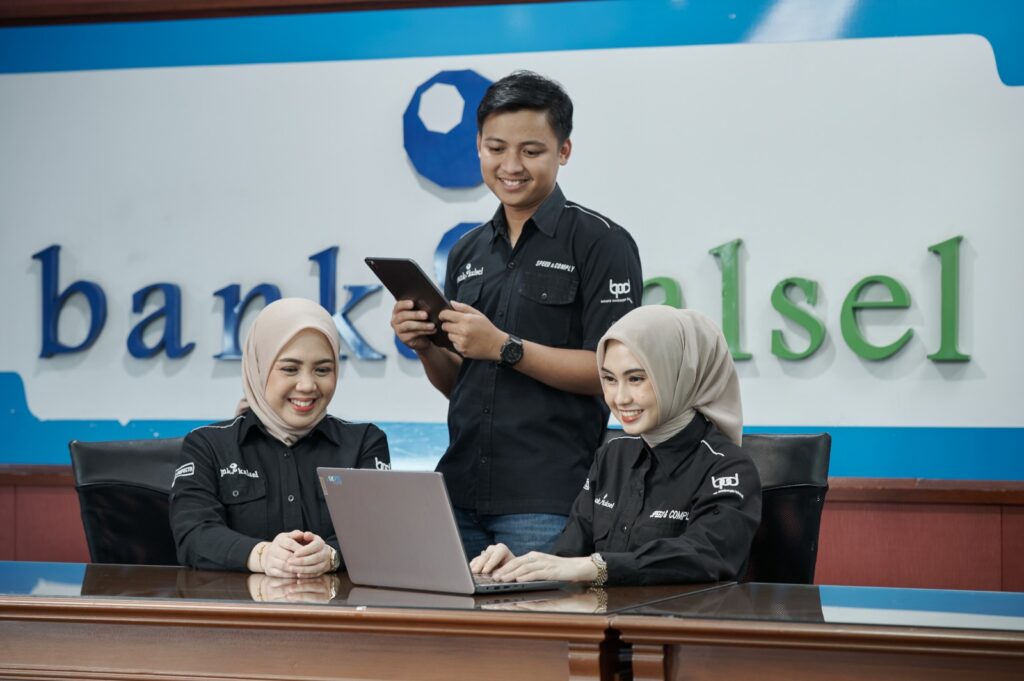
Foto Ilustrasi-Keramahan dan kecepatan serta memudahkan layanan menjadi ciri khas sikap kerja pegawai Bank Kalsel. (Foto-Humas Bank Kalsel).
Empat layanan utama yang dikembangkan Bank Kalsel, mulai Layanan Devisa, Laku Pandai, Kartu Kredit Pemerintah Daerah (KKPD), hingga SISKEUDES, sejatinya menunjukkan arah transformasi yang tidak berdiri sendiri, melainkan saling terhubung dalam satu ekosistem pembangunan ekonomi daerah.
Secara konseptual, pendekatan ini sejalan dengan teori regional development banking, yang menempatkan bank daerah sebagai instrumen intermediasi pembangunan, bukan sekadar entitas komersial (World Bank, 2019). Pertanyaannya kemudian bukan hanya apakah layanan ini diluncurkan, tetapi apakah benar-benar bekerja efektif hingga Desember 2025.
Layanan Devisa dan Konektivitas Ekonomi Daerah
Penguatan Layanan Devisa oleh Bank Kalsel patut dipahami sebagai respons terhadap meningkatnya keterlibatan ekonomi daerah dalam rantai nilai global. Data Bank Indonesia menunjukkan bahwa kontribusi UMKM terhadap ekspor nasional masih berada di bawah 15 persen, jauh tertinggal dibandingkan negara-negara ASEAN lain. Salah satu hambatan utamanya adalah keterbatasan akses terhadap layanan keuangan internasional.
Dalam konteks Kalimantan Selatan, potensi sektor pertanian, perikanan, dan pariwisata berbasis lokal membutuhkan dukungan sistem perbankan yang mampu memfasilitasi transaksi lintas negara secara aman dan efisien. Layanan devisa Bank Kalsel, seperti harapan publik mulai dari jual beli valuta asing hingga pembiayaan valas,secara teoritis mampu memperkecil transaction cost dan meningkatkan daya saing pelaku usaha daerah.
Namun, literatur keuangan internasional menekankan bahwa keberhasilan layanan devisa di bank daerah sangat bergantung pada kualitas manajemen risiko, kesiapan SDM, dan literasi nasabah (Mishkin, 2021). Tanpa itu, layanan devisa berpotensi menjadi fasilitas elitis yang minim dampak ekonomi riil.
Laku Pandai dan Inklusi Keuangan Berbasis Wilayah
Program Laku Pandai merupakan instrumen inklusi keuangan yang secara akademis terbukti efektif ketika diterapkan di wilayah dengan hambatan geografis tinggi. Otoritas Jasa Keuangan mencatat bahwa inklusi keuangan nasional telah melampaui 85 persen, namun disparitas wilayah masih menjadi tantangan serius.
Dalam studi-studi pembangunan ekonomi lokal, inklusi keuangan yang efektif tidak hanya meningkatkan akses transaksi, tetapi juga berkontribusi terhadap penurunan kemiskinan dan peningkatan produktivitas UMKM (Demirgüç-Kunt et al., 2020).
Bank Kalsel, melalui Laku Pandai, mengambil posisi strategis di wilayah perdesaan Kalimantan Selatan. Tantangannya adalah memastikan bahwa agen Laku Pandai tidak sekadar berfungsi sebagai cash point, tetapi juga sebagai agen literasi keuangan. Tanpa pendekatan edukatif, inklusi berisiko berubah menjadi formalitas administratif.
KKPD dan Reformasi Tata Kelola Keuangan Daerah
Implementasi Kartu Kredit Pemerintah Daerah (KKPD) menempatkan Bank Kalsel dalam arus besar reformasi pengelolaan keuangan publik. Secara akademis, digitalisasi belanja pemerintah terbukti meningkatkan transparansi dan mengurangi potensi penyimpangan anggaran (OECD, 2020).
Namun, riset kebijakan publik juga menunjukkan bahwa teknologi tidak otomatis memperbaiki tata kelola. Keberhasilan KKPD sangat ditentukan oleh kesiapan regulasi internal pemerintah daerah, disiplin administrasi, serta integritas pengguna.
Di sini, memang Bank Kalsel tidak cukup berperan sebagai penyedia sistem, tetapi juga sebagai policy partner yang aktif melakukan pendampingan dan edukasi kepada pemerintah daerah.
SISKEUDES dan Fondasi Pembangunan dari Desa
Penguatan SISKEUDES mencerminkan pemahaman bahwa desa adalah fondasi pembangunan nasional. Studi BPKP dan Kementerian Keuangan menunjukkan bahwa tata kelola keuangan desa yang baik berbanding lurus dengan efektivitas pembangunan lokal.
Namun, pendekatan berbasis sistem memerlukan capacity building berkelanjutan. Tanpa peningkatan kapasitas aparatur desa, SISKEUDES berisiko menjadi sekadar alat pelaporan, bukan instrumen perencanaan pembangunan yang strategis.
Pernyataan Direktur Utama Bank Kalsel, Fakhrudin, yang berharap agar pengembangan layanan ini dapat terealisasi secara optimal, mencerminkan kesadaran bahwa transformasi bank daerah adalah proses jangka panjang.Menurut hemat kami ini adalah visi ke depan yang didorong para direksi terbaik Bank Kebanggaan Banua, yang tentunya kenyang pengalaman dan memiliki strategi jangka panjang mumpuni, semoga dan semoga.
Dari perspektif akademis, strategi terbaik Bank Kalsel ke depan adalah konsistensi implementasi, integrasi antar layanan, serta penguatan fungsi edukatif. Tanpa itu, inovasi berisiko terfragmentasi dan kehilangan dampak strukturalnya.
Jika keempat layanan ini dijalankan secara berkelanjutan, Bank Kalsel berpeluang menjadi contoh bank daerah modern, yang tidak hanya mengelola uang, tetapi juga mengelola masa depan ekonomi daerahnya.
Bagi Kalimantan Selatan, ini bukan sekadar soal layanan perbankan. Ini adalah soal bagaimana institusi keuangan daerah ikut menentukan arah pembangunan yang inklusif, transparan, dan berkelanjutan.(Tim Redaksi)